ðŸĶ KS Strategy āļŦāļļāđ‰āļ™āđ€āļ”āđˆāļ™ 4Q69 BBL : āļŠāļīāļ™āđ€āļŠāļ·āđˆāļ­āđ€āļ•āļīāļšāđ‚āļ•āđ€āļĢāđˆāļ‡āļ•āļąāļ§āļ‚āļķāđ‰āļ™ NIM āļ—āļĩāđˆāļœāđˆāļēāļ™āļˆāļļāļ”āļ•āđˆāļģāļŠāļļāļ” Credit Cost āļāļĨāļąāļšāļŠāļđāđˆāļĢāļ°āļ”āļąāļšāļ›āļāļ•āļī

ðŸĶ KS Strategy āļŦāļļāđ‰āļ™āđ€āļ”āđˆāļ™ 4Q69 BBL : āļŠāļīāļ™āđ€āļŠāļ·āđˆāļ­āđ€āļ•āļīāļšāđ‚āļ•āđ€āļĢāđˆāļ‡āļ•āļąāļ§āļ‚āļķāđ‰āļ™ NIM āļ—āļĩāđˆāļœāđˆāļēāļ™āļˆāļļāļ”āļ•āđˆāļģāļŠāļļāļ” Credit Cost āļāļĨāļąāļšāļŠāļđāđˆāļĢāļ°āļ”āļąāļšāļ›āļāļ•āļī

āļ§āļīāđ€āļ„āļĢāļēāļ°āļŦāđŒāđ‚āļ”āļĒ KS Research Strategy
15 āļ•.āļ„. 2569
āļĒāđ‰āļ­āļ™āļāļĨāļąāļš

ðŸĶ KS Strategy āļŦāļļāđ‰āļ™āđ€āļ”āđˆāļ™ 4Q69
BBL : āļŠāļīāļ™āđ€āļŠāļ·āđˆāļ­āđ€āļ•āļīāļšāđ‚āļ•āđ€āļĢāđˆāļ‡āļ•āļąāļ§āļ‚āļķāđ‰āļ™ NIM āļ—āļĩāđˆāļœāđˆāļēāļ™āļˆāļļāļ”āļ•āđˆāļģāļŠāļļāļ” Credit Cost āļāļĨāļąāļšāļŠāļđāđˆāļĢāļ°āļ”āļąāļšāļ›āļāļ•āļī
 
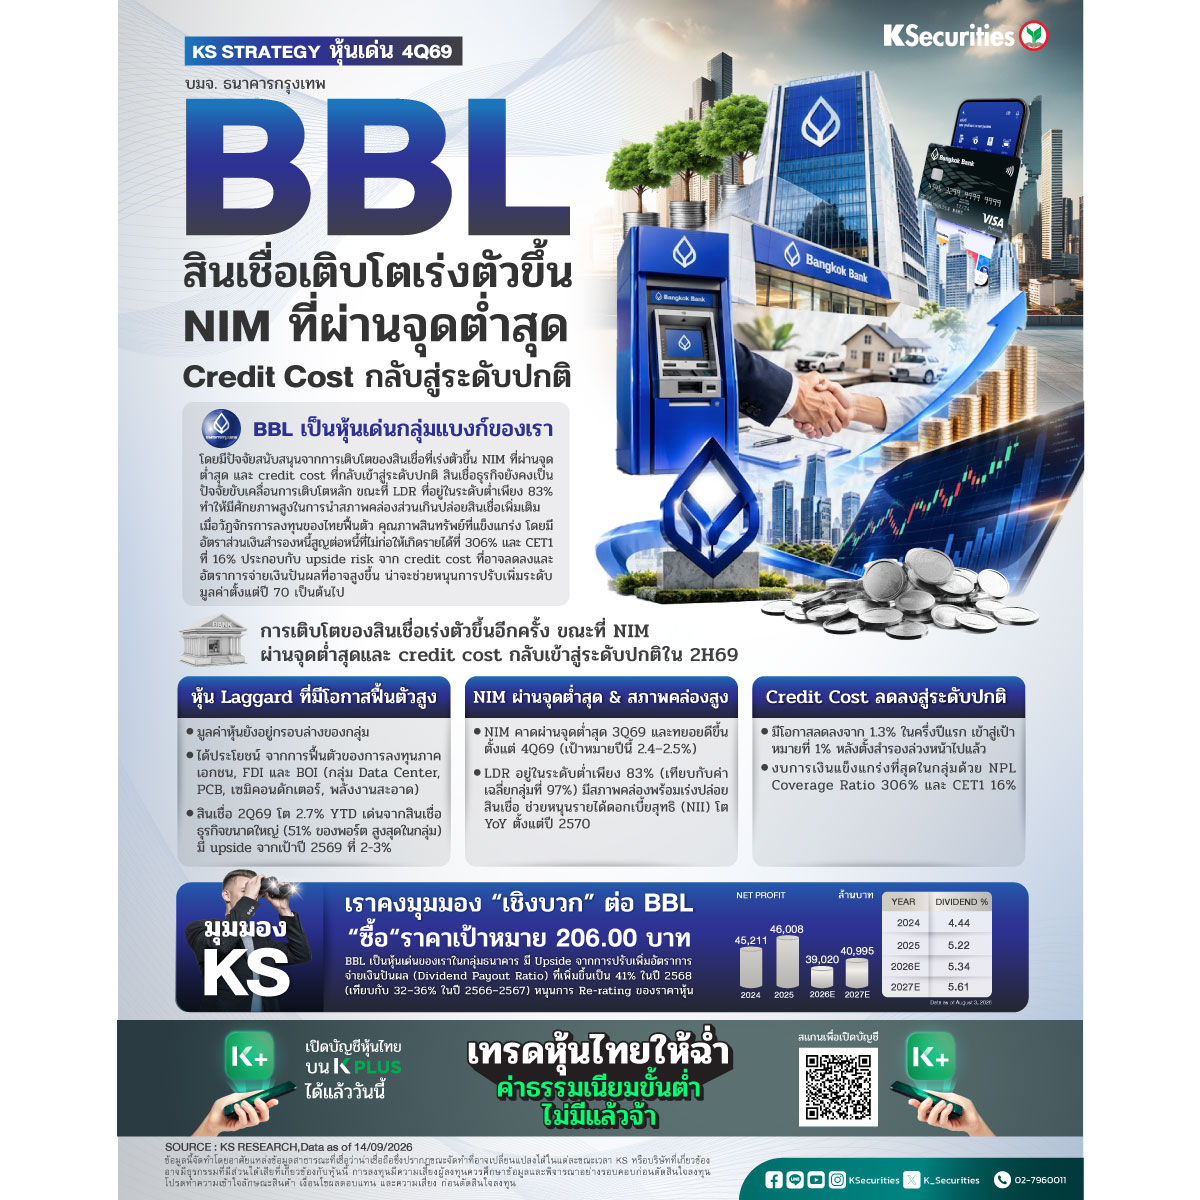
📌 āđ€āļĢāļēāđ€āļĨāļ·āļ­āļ BBL āđ€āļ›āđ‡āļ™āļŦāļļāđ‰āļ™āđ€āļ”āđˆāļ™āļ‚āļ­āļ‡āļāļĨāļļāđˆāļĄāļ˜āļ™āļēāļ„āļēāļĢāļŠāļģāļŦāļĢāļąāļšāđ„āļ•āļĢāļĄāļēāļŠ 4/2569 āļˆāļēāļāļĢāļ°āļ”āļąāļšāļĄāļđāļĨāļ„āđˆāļēāļŦāļļāđ‰āļ™āļ—āļĩāđˆāļĒāļąāļ‡āļ­āļĒāļđāđˆāļšāļĢāļīāđ€āļ§āļ“āļāļĢāļ­āļšāļĨāđˆāļēāļ‡āļ‚āļ­āļ‡āļāļĨāļļāđˆāļĄ āđ€āļ›āđ‡āļ™āļŦāļļāđ‰āļ™āļ—āļĩāđˆāļĄāļĩāđ‚āļ­āļāļēāļŠāļ—āļĩāđˆāļĢāļēāļ„āļēāļˆāļ°āļ›āļĢāļąāļšāļ•āļąāļ§āđ„āļĨāđˆāļ•āļēāļĄ (laggard play) āđāļĨāļ°āļ„āļēāļ”āļ§āđˆāļēāļāļēāļĢāđ€āļ•āļīāļšāđ‚āļ•āļ‚āļ­āļ‡āļžāļ­āļĢāđŒāļ•āļŠāļīāļ™āđ€āļŠāļ·āđˆāļ­āļˆāļ°āđ€āļĢāđˆāļ‡āļ•āļąāļ§āļ‚āļķāđ‰āļ™āļ•āļąāđ‰āļ‡āđāļ•āđˆāļŠāđˆāļ§āļ‡āļ„āļĢāļķāđˆāļ‡āļŦāļĨāļąāļ‡āļ‚āļ­āļ‡āļ›āļĩ 2569 āđ€āļ›āđ‡āļ™āļ•āđ‰āļ™āđ„āļ› āđƒāļ™āđ„āļ•āļĢāļĄāļēāļŠ 2/2569 BBL āļĄāļĩāļŠāļīāļ™āđ€āļŠāļ·āđˆāļ­āđ€āļ•āļīāļšāđ‚āļ• 2.7% YTD āđ‚āļ”āļĒāļĄāļĩāđāļĢāļ‡āļ‚āļąāļšāđ€āļ„āļĨāļ·āđˆāļ­āļ™āļˆāļēāļāļŠāļīāļ™āđ€āļŠāļ·āđˆāļ­āļ āļēāļ„āļ˜āļļāļĢāļāļīāļˆāļ‚āļ™āļēāļ”āđƒāļŦāļāđˆāļ—āļĩāđˆāđ€āļžāļīāđˆāļĄāļ‚āļķāđ‰āļ™ 6.9% āļ‹āļķāđˆāļ‡āļ„āļīāļ”āđ€āļ›āđ‡āļ™āļ›āļĢāļ°āļĄāļēāļ“ 51% āļ‚āļ­āļ‡āļžāļ­āļĢāđŒāļ•āļŠāļīāļ™āđ€āļŠāļ·āđˆāļ­āļ—āļąāđ‰āļ‡āļŦāļĄāļ” āļŠāļđāļ‡āļ—āļĩāđˆāļŠāļļāļ”āđƒāļ™āļāļĨāļļāđˆāļĄāļ˜āļ™āļēāļ„āļēāļĢāđ„āļ—āļĒ āļĢāļ§āļĄāļ–āļķāļ‡āļŠāļīāļ™āđ€āļŠāļ·āđˆāļ­āļ˜āļļāļĢāļāļīāļˆāļ—āļĩāđˆāđ€āļ•āļīāļšāđ‚āļ• 2.7% āđ€āļĢāļēāļ„āļēāļ”āļ§āđˆāļēāļāļēāļĢāđ€āļĢāđˆāļ‡āļ•āļąāļ§āļ‚āļ­āļ‡āļāļēāļĢāļĨāļ‡āļ—āļļāļ™āļ āļēāļ„āđ€āļ­āļāļŠāļ™āđƒāļ™āļ›āļĢāļ°āđ€āļ—āļĻāđ„āļ—āļĒ āļ›āļĢāļ°āļāļ­āļšāļāļąāļšāļāļēāļĢāđ€āļžāļīāđˆāļĄāļ‚āļķāđ‰āļ™āļ­āļĒāđˆāļēāļ‡āļĄāļĩāļ™āļąāļĒāļŠāļģāļ„āļąāļāļ‚āļ­āļ‡ FDI āļĢāļ§āļĄāļ–āļķāļ‡āļĄāļđāļĨāļ„āđˆāļēāļ„āļģāļ‚āļ­āđāļĨāļ°āļāļēāļĢāļ­āļ™āļļāļĄāļąāļ•āļīāļŠāđˆāļ‡āđ€āļŠāļĢāļīāļĄāļāļēāļĢāļĨāļ‡āļ—āļļāļ™āļˆāļēāļ BOI āļ•āļąāđ‰āļ‡āđāļ•āđˆāļ›āļĩ 2568 āļˆāļ™āļ–āļķāļ‡āļŠāđˆāļ§āļ‡ 6 āđ€āļ”āļ·āļ­āļ™āđāļĢāļāļ‚āļ­āļ‡āļ›āļĩ 2569 āđ‚āļ”āļĒāđ€āļ‰āļžāļēāļ°āļāļēāļĢāļĨāļ‡āļ—āļļāļ™āđƒāļ™āļĻāļđāļ™āļĒāđŒāļ‚āđ‰āļ­āļĄāļđāļĨ āđāļœāļ‡āļ§āļ‡āļˆāļĢāļžāļīāļĄāļžāđŒ (PCB) āđ€āļ‹āļĄāļīāļ„āļ­āļ™āļ”āļąāļāđ€āļ•āļ­āļĢāđŒ āđ‚āļ„āļĢāļ‡āļŠāļĢāđ‰āļēāļ‡āļžāļ·āđ‰āļ™āļāļēāļ™ āđāļĨāļ°āļžāļĨāļąāļ‡āļ‡āļēāļ™āļŠāļ°āļ­āļēāļ” āļˆāļ°āđ€āļ›āđ‡āļ™āļ›āļąāļˆāļˆāļąāļĒāļŠāļģāļ„āļąāļāļ—āļĩāđˆāļŠāđˆāļ§āļĒāļœāļĨāļąāļāļ”āļąāļ™āđƒāļŦāđ‰āļāļēāļĢāđ€āļ•āļīāļšāđ‚āļ•āļ‚āļ­āļ‡āļŠāļīāļ™āđ€āļŠāļ·āđˆāļ­āļŸāļ·āđ‰āļ™āļ•āļąāļ§āļ­āļĒāđˆāļēāļ‡āļĄāļĩāļ™āļąāļĒāļŠāļģāļ„āļąāļāđƒāļ™āļĢāļ°āļĒāļ°āļ‚āđ‰āļēāļ‡āļŦāļ™āđ‰āļē āļ‚āļ“āļ°āļ—āļĩāđˆ BBL āļĒāļąāļ‡āļ„āļ‡āđ€āļ›āđ‰āļēāļŦāļĄāļēāļĒāļāļēāļĢāđ€āļ•āļīāļšāđ‚āļ•āļ‚āļ­āļ‡āļŠāļīāļ™āđ€āļŠāļ·āđˆāļ­āļ›āļĩ 2569 āļ—āļĩāđˆ 2–3% āļ‹āļķāđˆāļ‡āđ€āļĢāļēāļĄāļ­āļ‡āļ§āđˆāļēāļĒāļąāļ‡āļĄāļĩ upside risk āļˆāļēāļāđ€āļ›āđ‰āļēāļŦāļĄāļēāļĒāļ”āļąāļ‡āļāļĨāđˆāļēāļ§
 
📌 NIM āļāļģāļĨāļąāļ‡āļœāđˆāļēāļ™āļˆāļļāļ”āļ•āđˆāļģāļŠāļļāļ” āđāļĨāļ° BBL āļĄāļĩāļ„āļ§āļēāļĄāļ­āđˆāļ­āļ™āđ„āļŦāļ§āļ•āđˆāļ­āļāļēāļĢāļŸāļ·āđ‰āļ™āļ•āļąāļ§āļ‚āļ­āļ‡ NIM āļŠāļđāļ‡āļ—āļĩāđˆāļŠāļļāļ”āđƒāļ™āļāļĨāļļāđˆāļĄāļ˜āļ™āļēāļ„āļēāļĢāļ‚āļ™āļēāļ”āđƒāļŦāļāđˆāļ‚āļ­āļ‡āđ„āļ—āļĒ āđ€āļĢāļēāļ„āļēāļ”āļ§āđˆāļē NIM āļ‚āļ­āļ‡ BBL āļˆāļ°āļœāđˆāļēāļ™āļˆāļļāļ”āļ•āđˆāļģāļŠāļļāļ”āđāļĨāļ°āđ€āļĢāļīāđˆāļĄāļ—āļĢāļ‡āļ•āļąāļ§āļ•āļąāđ‰āļ‡āđāļ•āđˆāđ„āļ•āļĢāļĄāļēāļŠ 3/2569 āļāđˆāļ­āļ™āļ—āļĒāļ­āļĒāļ›āļĢāļąāļšāļ•āļąāļ§āļ”āļĩāļ‚āļķāđ‰āļ™āļ•āļąāđ‰āļ‡āđāļ•āđˆāđ„āļ•āļĢāļĄāļēāļŠ 4/2569 āđ€āļ›āđ‡āļ™āļ•āđ‰āļ™āđ„āļ› āđ‚āļ”āļĒ BBL āļĒāļąāļ‡āļ„āļ‡āđ€āļ›āđ‰āļēāļŦāļĄāļēāļĒ NIM āļ—āļĩāđˆ 2.4–2.5% āđ€āļ—āļĩāļĒāļšāļāļąāļš 2.46% āđƒāļ™āļŠāđˆāļ§āļ‡āļ„āļĢāļķāđˆāļ‡āđāļĢāļāļ‚āļ­āļ‡āļ›āļĩ 2569 āđ€āļĢāļēāļĄāļ­āļ‡āļ§āđˆāļē downside risk āļ•āđˆāļ­āļ­āļąāļ•āļĢāļēāļ”āļ­āļāđ€āļšāļĩāđ‰āļĒāļ™āđ‚āļĒāļšāļēāļĒāļĄāļĩāļˆāļģāļāļąāļ” āđāļĨāļ°āļ„āļēāļ”āļ§āđˆāļēāļ­āļąāļ•āļĢāļēāļ”āļ­āļāđ€āļšāļĩāđ‰āļĒāļˆāļ°āļ—āļĢāļ‡āļ•āļąāļ§āļ—āļĩāđˆ 1% āđ„āļ›āļ­āļĩāļāļĢāļ°āļĒāļ°āļŦāļ™āļķāđˆāļ‡ āļ™āļ­āļāļˆāļēāļāļ™āļĩāđ‰ āļœāļĨāļšāļ§āļāļˆāļēāļāļāļēāļĢāļ›āļĢāļąāļšāļĨāļ”āļ­āļąāļ•āļĢāļēāļ”āļ­āļāđ€āļšāļĩāđ‰āļĒāđ€āļ‡āļīāļ™āļāļēāļāļĒāļąāļ‡āļŠāļ°āļ—āđ‰āļ­āļ™āđ€āļ‚āđ‰āļēāļĄāļēāđ„āļĄāđˆāđ€āļ•āđ‡āļĄāļ—āļĩāđˆ āđ€āļ™āļ·āđˆāļ­āļ‡āļˆāļēāļāļĄāļĩāļĢāļ°āļĒāļ°āđ€āļ§āļĨāļēāļĨāđˆāļēāļŠāđ‰āļēāđƒāļ™āļāļēāļĢāļ›āļĢāļąāļšāļ­āļąāļ•āļĢāļēāļ”āļ­āļāđ€āļšāļĩāđ‰āļĒāļˆāļķāļ‡āļĒāļąāļ‡āļĄāļĩāđ‚āļ­āļāļēāļŠāļ—āļĩāđˆ NIM āļˆāļ°āļ›āļĢāļąāļšāļ•āļąāļ§āļ”āļĩāļ‚āļķāđ‰āļ™āđ€āļžāļīāđˆāļĄāđ€āļ•āļīāļĄ āļ›āļąāļˆāļˆāļļāļšāļąāļ™āļ­āļąāļ•āļĢāļēāļŠāđˆāļ§āļ™āļŠāļīāļ™āđ€āļŠāļ·āđˆāļ­āļ•āđˆāļ­āđ€āļ‡āļīāļ™āļāļēāļ (LDR) āļ‚āļ­āļ‡ BBL āļ­āļĒāļđāđˆāļ—āļĩāđˆāđ€āļžāļĩāļĒāļ‡ 83% āđ€āļ—āļĩāļĒāļšāļāļąāļšāļ„āđˆāļēāđ€āļ‰āļĨāļĩāđˆāļĒāļ‚āļ­āļ‡āļāļĨāļļāđˆāļĄāļ—āļĩāđˆ 97% āļ”āļąāļ‡āļ™āļąāđ‰āļ™ āļāļēāļĢāđ€āļ•āļīāļšāđ‚āļ•āļ‚āļ­āļ‡āļŠāļīāļ™āđ€āļŠāļ·āđˆāļ­āļ—āļĩāđˆāđāļ‚āđ‡āļ‡āđāļāļĢāđˆāļ‡āļ‚āļķāđ‰āļ™āļˆāļ°āļŠāđˆāļ§āļĒāđ€āļžāļīāđˆāļĄ LDR āļ—āļģāđƒāļŦāđ‰āļ˜āļ™āļēāļ„āļēāļĢāļŠāļēāļĄāļēāļĢāļ–āđƒāļŠāđ‰āđ€āļ‡āļīāļ™āļ—āļļāļ™āđ„āļ”āđ‰āļ­āļĒāđˆāļēāļ‡āļĄāļĩāļ›āļĢāļ°āļŠāļīāļ—āļ˜āļīāļ āļēāļžāļĄāļēāļāļ‚āļķāđ‰āļ™ āđāļĨāļ°āļŠāļ™āļąāļšāļŠāļ™āļļāļ™āđƒāļŦāđ‰ NII āļāļĨāļąāļšāļĄāļēāđ€āļ•āļīāļšāđ‚āļ• YoY āļ•āļąāđ‰āļ‡āđāļ•āđˆāļ›āļĩ 2570 āđ€āļ›āđ‡āļ™āļ•āđ‰āļ™āđ„āļ›
 
📌 Credit cost āļ„āļēāļ”āļ§āđˆāļēāļˆāļ°āļāļĨāļąāļšāđ€āļ‚āđ‰āļēāļŠāļđāđˆāļĢāļ°āļ”āļąāļšāļ›āļāļ•āļīāđƒāļ™āļŠāđˆāļ§āļ‡āļ„āļĢāļķāđˆāļ‡āļŦāļĨāļąāļ‡āļ‚āļ­āļ‡āļ›āļĩ 2569 āđ€āļĢāļēāļ›āļĢāļ°āđ€āļĄāļīāļ™āļ§āđˆāļēāļ„āđˆāļē credit cost āļ‚āļ­āļ‡ BBL āļĄāļĩāđ‚āļ­āļāļēāļŠāļĨāļ”āļĨāļ‡āļˆāļēāļ 1.3% āđƒāļ™āļŠāđˆāļ§āļ‡āļ„āļĢāļķāđˆāļ‡āđāļĢāļāļ‚āļ­āļ‡āļ›āļĩ 2569 āļŦāļĨāļąāļ‡āļ˜āļ™āļēāļ„āļēāļĢāđƒāļŠāđ‰āļ™āđ‚āļĒāļšāļēāļĒāļ•āļąāđ‰āļ‡āļŠāļģāļĢāļ­āļ‡āļĨāđˆāļ§āļ‡āļŦāļ™āđ‰āļēāđƒāļ™āļŠāđˆāļ§āļ‡āļ„āļĢāļķāđˆāļ‡āļ›āļĩāđāļĢāļ āđ€āļžāļ·āđˆāļ­āļĢāļ­āļ‡āļĢāļąāļšāļ„āļ§āļēāļĄāđ€āļŠāļĩāđˆāļĒāļ‡āļ—āļĩāđˆāļ„āļļāļ“āļ āļēāļžāļŠāļīāļ™āļ—āļĢāļąāļžāļĒāđŒāļ­āļēāļˆāļ”āđ‰āļ­āļĒāļĨāļ‡āļˆāļēāļāļ„āļ§āļēāļĄāļ•āļķāļ‡āđ€āļ„āļĢāļĩāļĒāļ”āđƒāļ™āļ•āļ°āļ§āļąāļ™āļ­āļ­āļāļāļĨāļēāļ‡ āļāļēāļĢāđ€āļžāļīāđˆāļĄāļ‚āļķāđ‰āļ™āļ‚āļ­āļ‡ NPL āđƒāļ™āđ„āļ•āļĢāļĄāļēāļŠ 2/2569 āļĄāļēāļˆāļēāļāļŠāļīāļ™āđ€āļŠāļ·āđˆāļ­āļ—āļĩāđˆāļāļĨāļąāļšāļĄāļēāđ€āļ›āđ‡āļ™ NPL āļ­āļĩāļāļ„āļĢāļąāđ‰āļ‡ āļ‚āļ“āļ°āļ—āļĩāđˆāļŠāļīāļ™āđ€āļŠāļ·āđˆāļ­āļˆāļąāļ”āļŠāļąāđ‰āļ™āļ—āļĩāđˆ 2 āļ›āļĢāļąāļšāļ•āļąāļ§āļ”āļĩāļ‚āļķāđ‰āļ™ āđ‚āļ”āļĒ BBL āļĒāļąāļ‡āļ„āļ‡āđ€āļ›āđ‰āļēāļŦāļĄāļēāļĒ credit cost āļ—āļĩāđˆ 1% āļ™āļ­āļāļˆāļēāļāļ™āļĩāđ‰ āļ­āļąāļ•āļĢāļēāļŠāđˆāļ§āļ™āđ€āļ‡āļīāļ™āļŠāļģāļĢāļ­āļ‡āļŦāļ™āļĩāđ‰āļŠāļđāļāļ•āđˆāļ­āļŦāļ™āļĩāđ‰āļ—āļĩāđˆāđ„āļĄāđˆāļāđˆāļ­āđƒāļŦāđ‰āđ€āļāļīāļ”āļĢāļēāļĒāđ„āļ”āđ‰āļ—āļĩāđˆ 306% āļ‹āļķāđˆāļ‡āļŠāļđāļ‡āļ—āļĩāđˆāļŠāļļāļ”āđƒāļ™āļāļĨāļļāđˆāļĄ āđāļĨāļ°āļ­āļąāļ•āļĢāļēāļŠāđˆāļ§āļ™ CET1 āļ—āļĩāđˆ 16% āļ™āđˆāļēāļˆāļ°āđ€āļ›āđ‡āļ™āļāļąāļ™āļŠāļ™āļ—āļĩāđˆāđ€āļžāļĩāļĒāļ‡āļžāļ­āļĢāļ­āļ‡āļĢāļąāļšāļ„āļ§āļēāļĄāđ€āļŠāļĩāđˆāļĒāļ‡āļ”āđ‰āļēāļ™āļŠāļīāļ™āđ€āļŠāļ·āđˆāļ­āļ—āļĩāđˆāļ­āļēāļˆāđ€āļāļīāļ”āļ‚āļķāđ‰āļ™ āļ‚āļ“āļ°āļ—āļĩāđˆāļāļēāļĢāđ€āļ•āļīāļšāđ‚āļ•āļ‚āļ­āļ‡āļŠāļīāļ™āđ€āļŠāļ·āđˆāļ­āđƒāļ™āļ­āļ™āļēāļ„āļ•āļ„āļēāļ”āļ§āđˆāļēāļˆāļ°āļĄāļēāļˆāļēāļāļĨāļđāļāļŦāļ™āļĩāđ‰āļ—āļĩāđˆāļĄāļĩāļ„āļ§āļēāļĄāđ€āļŠāļĩāđˆāļĒāļ‡āļ•āđˆāļģāđ€āļ›āđ‡āļ™āļŦāļĨāļąāļ āđ‚āļ”āļĒāđ€āļ‰āļžāļēāļ°āļĨāļđāļāļ„āđ‰āļēāļ˜āļļāļĢāļāļīāļˆāļ‚āļ™āļēāļ”āđƒāļŦāļāđˆ āļ”āļąāļ‡āļ™āļąāđ‰āļ™ āđ€āļĢāļēāļˆāļķāļ‡āļĄāļ­āļ‡āļ§āđˆāļē credit cost āļ—āļĩāđˆāļ•āđˆāļģāļāļ§āđˆāļēāļ„āļēāļ”āđ€āļ›āđ‡āļ™ upside risk āļ•āđˆāļ­ BBL āļŠāļļāļ”āļ—āđ‰āļēāļĒ āļāļēāļĢāļ›āļĢāļąāļšāļ™āđ‚āļĒāļšāļēāļĒāđ„āļ›āļŠāļđāđˆāļ­āļąāļ•āļĢāļēāļāļēāļĢāļˆāđˆāļēāļĒāđ€āļ‡āļīāļ™āļ›āļąāļ™āļœāļĨāļ—āļĩāđˆāļŠāļđāļ‡āļ‚āļķāđ‰āļ™āļ­āļēāļˆāđ€āļ›āđ‡āļ™āļ­āļĩāļāļŦāļ™āļķāđˆāļ‡āļ›āļąāļˆāļˆāļąāļĒāļāļĢāļ°āļ•āļļāđ‰āļ™āđƒāļŦāđ‰āļĢāļ°āļ”āļąāļšāļĄāļđāļĨāļ„āđˆāļēāļ‚āļ­āļ‡ BBL āļ›āļĢāļąāļšāļ•āļąāļ§āđ„āļĨāđˆāļ•āļēāļĄāļāļĨāļļāđˆāļĄāļ˜āļ™āļēāļ„āļēāļĢ āđ‚āļ”āļĒāđƒāļ™āļ›āļĩ 2568 āļ­āļąāļ•āļĢāļēāļāļēāļĢāļˆāđˆāļēāļĒāđ€āļ‡āļīāļ™āļ›āļąāļ™āļœāļĨāļ‚āļ­āļ‡ BBL āđ€āļžāļīāđˆāļĄāļ‚āļķāđ‰āļ™āđ€āļ›āđ‡āļ™ 41% āđ€āļ—āļĩāļĒāļšāļāļąāļš 32–36% āđƒāļ™āļŠāđˆāļ§āļ‡āļ›āļĩ 2566–67
 
ðŸŽŊāļĄāļļāļĄāļĄāļ­āļ‡ KS
📌 āđāļ™āļ°āļ™āļģ “āļ‹āļ·āđ‰āļ­â€ āļĢāļēāļ„āļēāđ€āļ›āđ‰āļēāļŦāļĄāļēāļĒ 203.00 āļšāļēāļ— BBL āđ€āļ›āđ‡āļ™āļŦāļļāđ‰āļ™āđ€āļ”āđˆāļ™āļ‚āļ­āļ‡āđ€āļĢāļēāđƒāļ™āļāļĨāļļāđˆāļĄāļ˜āļ™āļēāļ„āļēāļĢ āļĄāļĩ Upside āļˆāļēāļāļāļēāļĢāļ›āļĢāļąāļšāđ€āļžāļīāđˆāļĄāļ­āļąāļ•āļĢāļēāļāļēāļĢāļˆāđˆāļēāļĒāđ€āļ‡āļīāļ™āļ›āļąāļ™āļœāļĨ (Dividend Payout Ratio) āļ—āļĩāđˆāđ€āļžāļīāđˆāļĄāļ‚āļķāđ‰āļ™āđ€āļ›āđ‡āļ™ 41% āđƒāļ™āļ›āļĩ 2568 (āđ€āļ—āļĩāļĒāļšāļāļąāļš 32–36% āđƒāļ™āļ›āļĩ 2566–2567) āļŦāļ™āļļāļ™āļāļēāļĢ Re-rating āļ‚āļ­āļ‡āļĢāļēāļ„āļēāļŦāļļāđ‰āļ™
 

BBL_1200.jpg


ðŸ“ēāđ€āļ›āļīāļ”āļžāļ­āļĢāđŒāļ•āļĨāļ‡āļ—āļļāļ™ >> https://ksecurities.co/open-account
â›ģFollow us :
ðŸ“ē LINE : https://ksecurities.co/KS-LineOA
ðŸ“ē Facebook: https://ksecurities.co/KS-Facebook
ðŸ“ē Instagram: https://ksecurities.co/KS-Instagram
ðŸ“ē Twitter: https://ksecurities.co/KS-Twitter
ðŸ“ē YouTube: https://ksecurities.co/KS-Youtube
ðŸ“ē Threads: https://ksecurities.co/KS-Threads
 

#KS #āļŦāļĨāļąāļāļ—āļĢāļąāļžāļĒāđŒāļāļŠāļīāļāļĢāđ„āļ—āļĒ #KSecurities #āļāļēāļĢāļĨāļ‡āļ—āļļāļ™ #āļāļēāļĢāļĨāļ‡āļ—āļļāļ™āļŦāļĨāļąāļāļ—āļĢāļąāļžāļĒāđŒ #āļœāļĨāļ•āļ­āļšāđāļ—āļ™ #āļ‚āđˆāļēāļ§āļŦāļļāđ‰āļ™ #āļŦāļļāđ‰āļ™āđ„āļ—āļĒ #BBL

 
āļ„āļģāđ€āļ•āļ·āļ­āļ™ : āļāļĢāļļāļ“āļēāļ—āļģāļ„āļ§āļēāļĄāđ€āļ‚āđ‰āļēāđƒāļˆāļĨāļąāļāļĐāļ“āļ°āļŠāļīāļ™āļ„āđ‰āļē āđ€āļ‡āļ·āđˆāļ­āļ™āđ„āļ‚āļœāļĨāļ•āļ­āļšāđāļ—āļ™ āđāļĨāļ°āļ„āļ§āļēāļĄāđ€āļŠāļĩāđˆāļĒāļ‡āļāđˆāļ­āļ™āļ•āļąāļ”āļŠāļīāļ™āđƒāļˆāļĨāļ‡āļ—āļļāļ™

Company Analysis āļĨāđˆāļēāļŠāļļāļ”

āļ„āđ‰āļ™āļŦāļē