ภาษาไทย
 English



KS : สรุปงบ 3Q69 กลุ่ม TU
📍TU
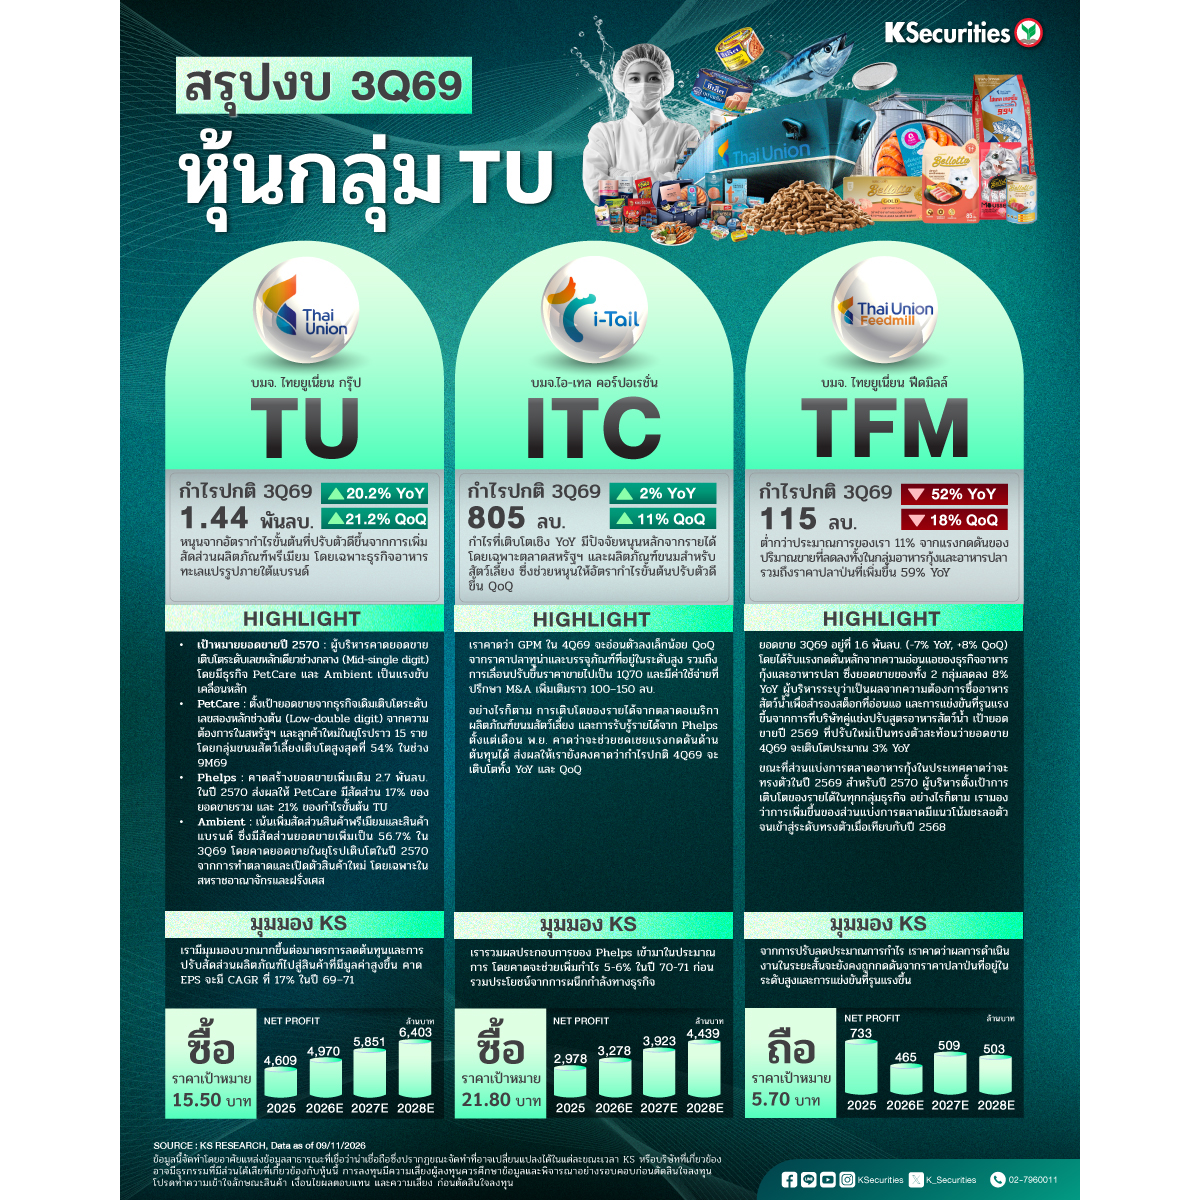
✅ต้นทุนปลาทูน่าน่าจะใกล้ถึงจุดสูงสุดแล้ว ขณะที่การเพิ่มสัดส่วนสินค้าพรีเมียมและมาตรการลดต้นทุนของ CFO คนใหม่จะหนุนอัตรากำไร เราเพิ่มประมาณการกำไรปกติปี 70–71 ขึ้น 7–12%
✅ธุรกิจอาหารสัตว์เลี้ยงยังเป็นปัจจัยขับเคลื่อนหลัก โดย ITC คาดว่าจะมีสัดส่วนมากกว่าครึ่งหนึ่งของกำไร TU ในปี 69–71 ขณะที่คาดธุรกิจหลักจะมีผลการดำเนินงานดีขึ้นจากการเพิ่มสัดส่วนสินค้าพรีเมียม
✅เพิ่มคำแนะนำเป็น “ซื้อ” ด้วย TP 15.50 บาท เรามีมุมมองบวกมากขึ้นต่อมาตรการลดต้นทุนและการปรับสัดส่วนผลิตภัณฑ์ไปสู่สินค้าที่มีมูลค่าสูงขึ้น คาด EPS จะมี CAGR ที่ 17% ในปี 69–71
📍 ITC
✅ ITC คงเป้ายอดขายและ GPM ปี 2569 แต่ระบุว่าอัตราส่วนค่าใช้จ่าย SG&A ต่อยอดขายจะสูงกว่าเป้าหมายเดิม 1ppt จากค่าใช้จ่ายที่เกิดขึ้นครั้งเดียว
✅ แม้ต้นทุนจะปรับตัวสูงขึ้นและมีค่าใช้จ่ายที่เกิดขึ้นครั้งเดียวจาก M&A แต่เราคาดว่ากำไรไตรมาส 4/69 จะเติบโตทั้ง YoY และ QoQ โดยประโยชน์จากการผนึกกำลังทางธุรกิจจะเป็นปัจจัยบวกเพิ่มเติมในระยะกลางถึงยาว
✅ เรารวมผลประกอบการของ Phelps เข้ามาในประมาณการ โดยคาดจะช่วยเพิ่มกำไร 5-6% ในปี 70-71 ก่อนรวมประโยชน์จากการผนึกกำลังทางธุรกิจ พร้อมเพิ่ม TP เป็น 21.80 บาท และแนะนำ “ซื้อ”
📍 TFM
✅ หลังกำไรไตรมาส 3/69 ออกมาต่ำกว่าคาด TFM จึงปรับลดเป้าการเติบโตของยอดขายปี 69 จากเดิม 5-7% เป็นทรงตัว และลดเป้า GPM จากเดิม 17-19% เป็น 15-17%
✅ ราคาปลาป่นยังคงอยู่ในระดับสูง ขณะที่การเติบโตของรายได้คาดว่าจะถูกกดดันจากการแข่งขันที่รุนแรงขึ้น เราจึงปรับลดประมาณการกำไรปี 69-71 ลง 18-22%
✅ คงคำแนะนำ “ถือ” และปรับลด TP เป็น 5.70 บาท จากการปรับลดประมาณการกำไร เราคาดว่าผลการดำเนินงานในระยะสั้นจะยังคงถูกกดดันจากราคาปลาป่นที่อยู่ในระดับสูงและการแข่งขันที่รุนแรงขึ้น
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #TU #ITC #TFM
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน