ภาษาไทย
 English


🏦 KS Strategy หุ้นเด่น 4Q69
BBL : สินเชื่อเติบโตเร่งตัวขึ้น NIM ที่ผ่านจุดต่ำสุด Credit Cost กลับสู่ระดับปกติ
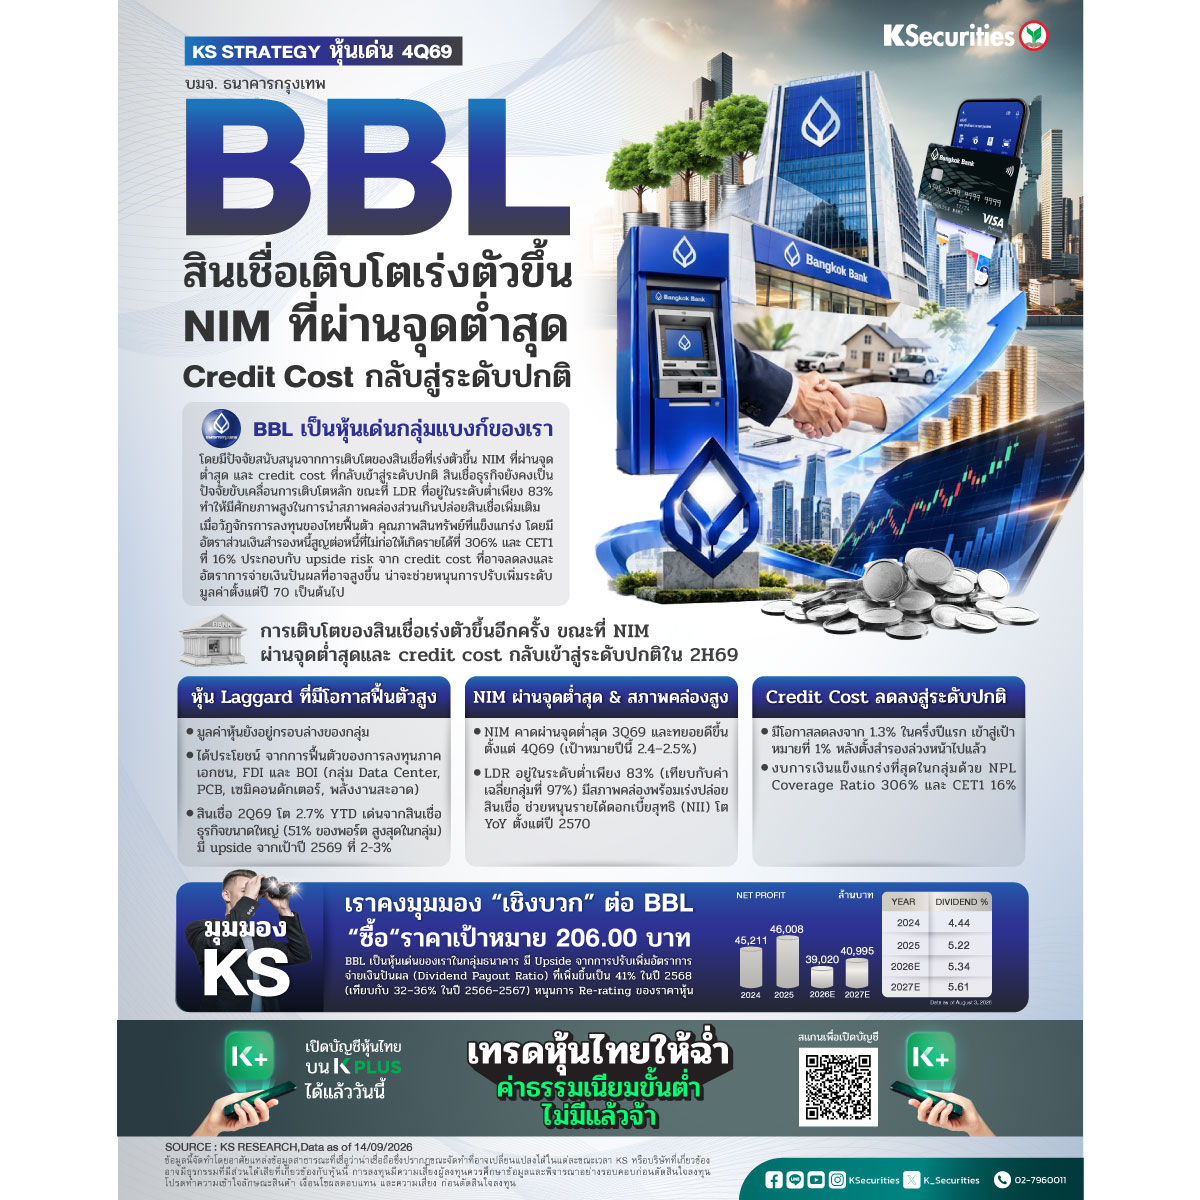
📌 เราเลือก BBL เป็นหุ้นเด่นของกลุ่มธนาคารสำหรับไตรมาส 4/2569 จากระดับมูลค่าหุ้นที่ยังอยู่บริเวณกรอบล่างของกลุ่ม เป็นหุ้นที่มีโอกาสที่ราคาจะปรับตัวไล่ตาม (laggard play) และคาดว่าการเติบโตของพอร์ตสินเชื่อจะเร่งตัวขึ้นตั้งแต่ช่วงครึ่งหลังของปี 2569 เป็นต้นไป ในไตรมาส 2/2569 BBL มีสินเชื่อเติบโต 2.7% YTD โดยมีแรงขับเคลื่อนจากสินเชื่อภาคธุรกิจขนาดใหญ่ที่เพิ่มขึ้น 6.9% ซึ่งคิดเป็นประมาณ 51% ของพอร์ตสินเชื่อทั้งหมด สูงที่สุดในกลุ่มธนาคารไทย รวมถึงสินเชื่อธุรกิจที่เติบโต 2.7% เราคาดว่าการเร่งตัวของการลงทุนภาคเอกชนในประเทศไทย ประกอบกับการเพิ่มขึ้นอย่างมีนัยสำคัญของ FDI รวมถึงมูลค่าคำขอและการอนุมัติส่งเสริมการลงทุนจาก BOI ตั้งแต่ปี 2568 จนถึงช่วง 6 เดือนแรกของปี 2569 โดยเฉพาะการลงทุนในศูนย์ข้อมูล แผงวงจรพิมพ์ (PCB) เซมิคอนดักเตอร์ โครงสร้างพื้นฐาน และพลังงานสะอาด จะเป็นปัจจัยสำคัญที่ช่วยผลักดันให้การเติบโตของสินเชื่อฟื้นตัวอย่างมีนัยสำคัญในระยะข้างหน้า ขณะที่ BBL ยังคงเป้าหมายการเติบโตของสินเชื่อปี 2569 ที่ 2–3% ซึ่งเรามองว่ายังมี upside risk จากเป้าหมายดังกล่าว
📌 NIM กำลังผ่านจุดต่ำสุด และ BBL มีความอ่อนไหวต่อการฟื้นตัวของ NIM สูงที่สุดในกลุ่มธนาคารขนาดใหญ่ของไทย เราคาดว่า NIM ของ BBL จะผ่านจุดต่ำสุดและเริ่มทรงตัวตั้งแต่ไตรมาส 3/2569 ก่อนทยอยปรับตัวดีขึ้นตั้งแต่ไตรมาส 4/2569 เป็นต้นไป โดย BBL ยังคงเป้าหมาย NIM ที่ 2.4–2.5% เทียบกับ 2.46% ในช่วงครึ่งแรกของปี 2569 เรามองว่า downside risk ต่ออัตราดอกเบี้ยนโยบายมีจำกัด และคาดว่าอัตราดอกเบี้ยจะทรงตัวที่ 1% ไปอีกระยะหนึ่ง นอกจากนี้ ผลบวกจากการปรับลดอัตราดอกเบี้ยเงินฝากยังสะท้อนเข้ามาไม่เต็มที่ เนื่องจากมีระยะเวลาล่าช้าในการปรับอัตราดอกเบี้ยจึงยังมีโอกาสที่ NIM จะปรับตัวดีขึ้นเพิ่มเติม ปัจจุบันอัตราส่วนสินเชื่อต่อเงินฝาก (LDR) ของ BBL อยู่ที่เพียง 83% เทียบกับค่าเฉลี่ยของกลุ่มที่ 97% ดังนั้น การเติบโตของสินเชื่อที่แข็งแกร่งขึ้นจะช่วยเพิ่ม LDR ทำให้ธนาคารสามารถใช้เงินทุนได้อย่างมีประสิทธิภาพมากขึ้น และสนับสนุนให้ NII กลับมาเติบโต YoY ตั้งแต่ปี 2570 เป็นต้นไป
📌 Credit cost คาดว่าจะกลับเข้าสู่ระดับปกติในช่วงครึ่งหลังของปี 2569 เราประเมินว่าค่า credit cost ของ BBL มีโอกาสลดลงจาก 1.3% ในช่วงครึ่งแรกของปี 2569 หลังธนาคารใช้นโยบายตั้งสำรองล่วงหน้าในช่วงครึ่งปีแรก เพื่อรองรับความเสี่ยงที่คุณภาพสินทรัพย์อาจด้อยลงจากความตึงเครียดในตะวันออกกลาง การเพิ่มขึ้นของ NPL ในไตรมาส 2/2569 มาจากสินเชื่อที่กลับมาเป็น NPL อีกครั้ง ขณะที่สินเชื่อจัดชั้นที่ 2 ปรับตัวดีขึ้น โดย BBL ยังคงเป้าหมาย credit cost ที่ 1% นอกจากนี้ อัตราส่วนเงินสำรองหนี้สูญต่อหนี้ที่ไม่ก่อให้เกิดรายได้ที่ 306% ซึ่งสูงที่สุดในกลุ่ม และอัตราส่วน CET1 ที่ 16% น่าจะเป็นกันชนที่เพียงพอรองรับความเสี่ยงด้านสินเชื่อที่อาจเกิดขึ้น ขณะที่การเติบโตของสินเชื่อในอนาคตคาดว่าจะมาจากลูกหนี้ที่มีความเสี่ยงต่ำเป็นหลัก โดยเฉพาะลูกค้าธุรกิจขนาดใหญ่ ดังนั้น เราจึงมองว่า credit cost ที่ต่ำกว่าคาดเป็น upside risk ต่อ BBL สุดท้าย การปรับนโยบายไปสู่อัตราการจ่ายเงินปันผลที่สูงขึ้นอาจเป็นอีกหนึ่งปัจจัยกระตุ้นให้ระดับมูลค่าของ BBL ปรับตัวไล่ตามกลุ่มธนาคาร โดยในปี 2568 อัตราการจ่ายเงินปันผลของ BBL เพิ่มขึ้นเป็น 41% เทียบกับ 32–36% ในช่วงปี 2566–67
🎯มุมมอง KS
📌 แนะนำ “ซื้อ” ราคาเป้าหมาย 203.00 บาท BBL เป็นหุ้นเด่นของเราในกลุ่มธนาคาร มี Upside จากการปรับเพิ่มอัตราการจ่ายเงินปันผล (Dividend Payout Ratio) ที่เพิ่มขึ้นเป็น 41% ในปี 2568 (เทียบกับ 32–36% ในปี 2566–2567) หนุนการ Re-rating ของราคาหุ้น
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #BBL
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน