ภาษาไทย
 English



⛽KS : OR อัตรากำไร 4Q69 กลับสู่ระดับปกติ
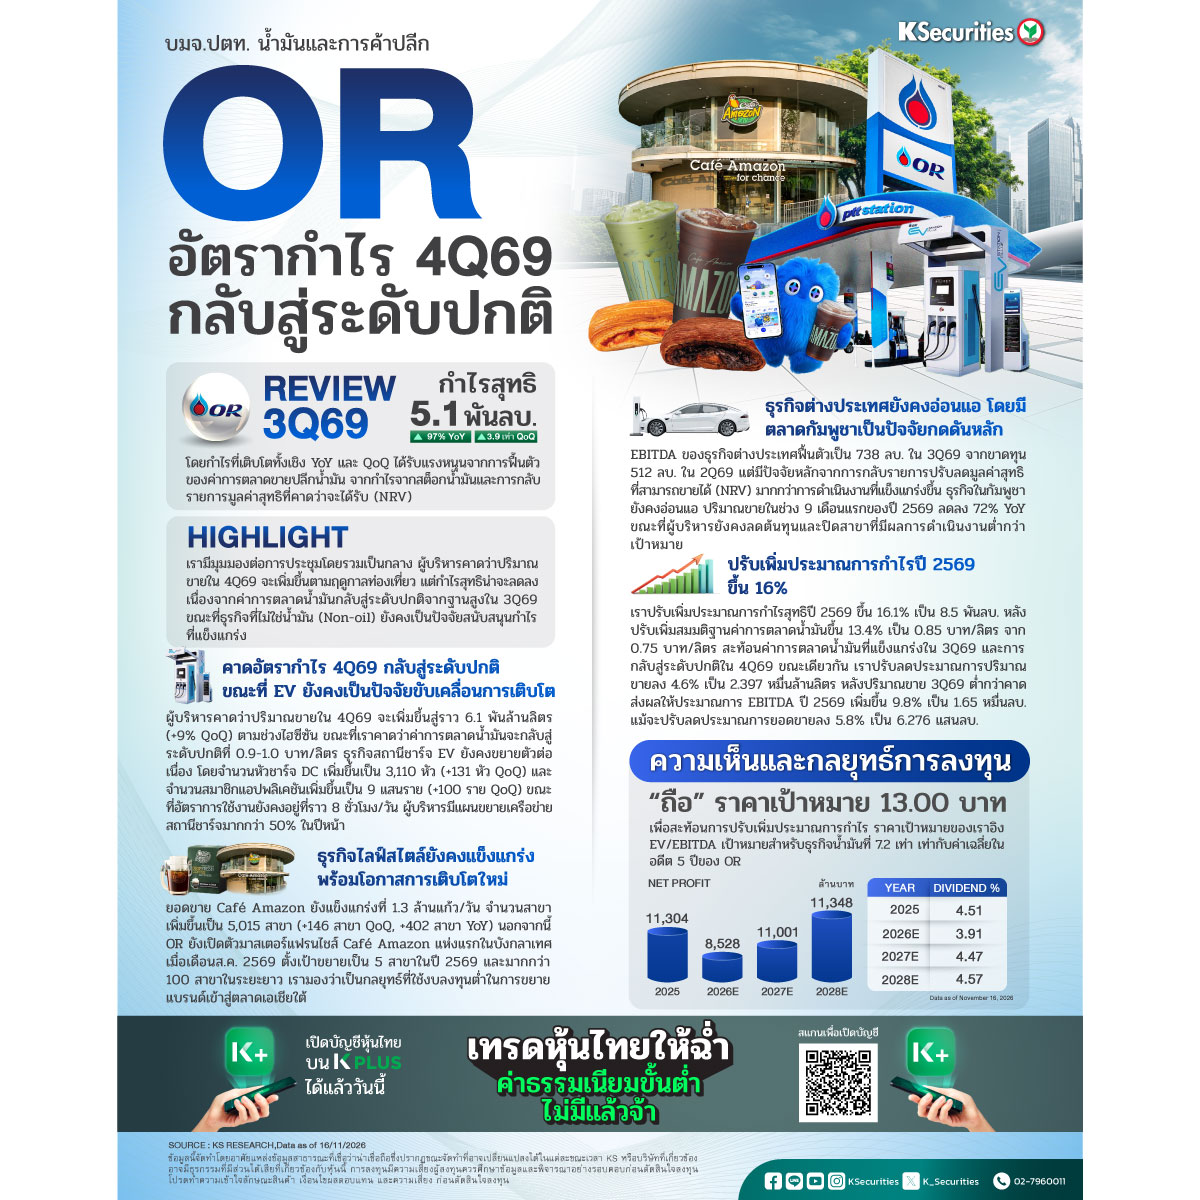
📍 กำไรสุทธิไตรมาส 3/2569 อยู่ที่ 5.1 พันลบ. (+97% YoY, +3.9 เท่า QoQ) ผลประกอบการเป็นไปตามประมาณการของเรา โดยกำไรที่เติบโตทั้งเชิง YoY และ QoQ ได้รับแรงหนุนจากการฟื้นตัวของค่าการตลาดขายปลีกน้ำมัน จากกำไรจากสต็อกน้ำมันและการกลับรายการมูลค่าสุทธิที่คาดว่าจะได้รับ (NRV) ทั้งนี้ กำไรสุทธิช่วง 9 เดือนแรกของปี 2569 คิดเป็น 79% ของประมาณการทั้งปีของเราที่ 7.3 พันลบ.
📍คาดอัตรากำไรไตรมาส 4/2569 กลับสู่ระดับปกติ ขณะที่ EV ยังคงเป็นปัจจัยขับเคลื่อนการเติบโต ผู้บริหารคาดว่าปริมาณขายในไตรมาส 4/2569 จะเพิ่มขึ้นสู่ราว 6.1 พันล้านลิตร (+9% QoQ) ตามช่วงไฮซีซัน ขณะที่เราคาดว่าค่าการตลาดน้ำมันจะกลับสู่ระดับปกติที่ 0.9-1.0 บาท/ลิตร ธุรกิจสถานีชาร์จ EV ยังคงขยายตัวต่อเนื่อง โดยจำนวนหัวชาร์จ DC เพิ่มขึ้นเป็น 3,110 หัว (+131 หัว QoQ) และจำนวนสมาชิกแอปพลิเคชันเพิ่มขึ้นเป็น 9 แสนราย (+100 ราย QoQ) ขณะที่อัตราการใช้งานยังคงอยู่ที่ราว 8 ชั่วโมง/วัน ผู้บริหารมีแผนขยายเครือข่ายสถานีชาร์จมากกว่า 50% ในปีหน้า ซึ่งจะสนับสนุนการเติบโตอย่างต่อเนื่องของธุรกิจ EV ควบคู่กับการฟื้นตัวของธุรกิจน้ำมัน
📍 ธุรกิจไลฟ์สไตล์ยังคงแข็งแกร่ง พร้อมโอกาสการเติบโตใหม่
ยอดขาย Café Amazon ยังแข็งแกร่งที่ 1.3 ล้านแก้ว/วัน จำนวนสาขาเพิ่มขึ้นเป็น 5,015 สาขา (+146 สาขา QoQ, +402 สาขา YoY) นอกจากนี้ OR ยังเปิดตัวมาสเตอร์แฟรนไชส์ Café Amazon แห่งแรกในบังกลาเทศเมื่อเดือนส.ค. 2569 ตั้งเป้าขยายเป็น 5 สาขาในปี 2569 และมากกว่า 100 สาขาในระยะยาว เรามองว่าเป็นกลยุทธ์ที่ใช้งบลงทุนต่ำในการขยายแบรนด์เข้าสู่ตลาดเอเชียใต้
📍 ธุรกิจต่างประเทศยังคงอ่อนแอ โดยมีตลาดกัมพูชาเป็นปัจจัยกดดันหลัก
EBITDA ของธุรกิจต่างประเทศฟื้นตัวเป็น 738 ลบ. ในไตรมาส 3/2569 จากขาดทุน 512 ลบ. ในไตรมาส 2/2569 แต่มีปัจจัยหลักจากการกลับรายการปรับลดมูลค่าสุทธิที่สามารถขายได้ (NRV) มากกว่าการดำเนินงานที่แข็งแกร่งขึ้น ธุรกิจในกัมพูชายังคงอ่อนแอ ปริมาณขายในช่วง 9 เดือนแรกของปี 2569 ลดลง 72% YoY ขณะที่ผู้บริหารยังคงลดต้นทุนและปิดสาขาที่มีผลการดำเนินงานต่ำกว่าเป้าหมาย ส่วนธุรกิจในฟิลิปปินส์เผชิญการแข่งขันที่รุนแรง ขณะที่ลาวยังคงแข็งแกร่งกว่า จากกำไรขั้นต้นต่อลิตรที่สูงขึ้น ดังนั้น เราจึงคาดว่ากำไรของธุรกิจต่างประเทศจะทรงตัวถึงปรับลดลงจนกว่าธุรกิจในกัมพูชาจะฟื้นตัวชัดเจนขึ้น
📍 ปรับเพิ่มประมาณการกำไรปี 2569 ขึ้น 16%
เราปรับเพิ่มประมาณการกำไรสุทธิปี 2569 ขึ้น 16.1% เป็น 8.5 พันลบ. หลังปรับเพิ่มสมมติฐานค่าการตลาดน้ำมันขึ้น 13.4% เป็น 0.85 บาท/ลิตร จาก 0.75 บาท/ลิตร สะท้อนค่าการตลาดน้ำมันที่แข็งแกร่งในไตรมาส 3/2569 และการกลับสู่ระดับปกติในไตรมาส 4/2569 ขณะเดียวกัน เราปรับลดประมาณการปริมาณขายลง 4.6% เป็น 2.397 หมื่นล้านลิตร หลังปริมาณขายไตรมาส 3/2569 ต่ำกว่าคาด ส่งผลให้ประมาณการ EBITDA ปี 2569 เพิ่มขึ้น 9.8% เป็น 1.65 หมื่นลบ. แม้จะปรับลดประมาณการยอดขายลง 5.8% เป็น 6.276 แสนลบ.
🎯มุมมอง KS
📍 คงคำแนะนำ “ถือ”
เราคงคำแนะนำ “ถือ” แต่ปรับเพิ่มราคาเป้าหมายกลางปี 2570 เป็น 13.0 บาท จาก 12.5 บาท เพื่อสะท้อนการปรับเพิ่มประมาณการกำไร ราคาเป้าหมายของเราอิง EV/EBITDA เป้าหมายสำหรับธุรกิจน้ำมันที่ 7.2 เท่า เท่ากับค่าเฉลี่ยในอดีต 5 ปีของ OR
เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
ดูข้อมูลหุ้นเพิ่มเติมผ่านแอป KS TRADE+ โหลดเลย >> https://ksecurities.co/KSTradePlus
Follow us :
LINE : https://ksecurities.co/KS-LineOA
Facebook: https://ksecurities.co/KS-Facebook
Instagram: https://ksecurities.co/KS-Instagram
Twitter: https://ksecurities.co/KS-Twitter
YouTube: https://ksecurities.co/KS-Youtube
Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #OR
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน