ภาษาไทย
 English



KS : TIDLORกำไร 4Q69 ชะลอตามฤดูกาล แต่คาดโตสองหลักในปี 70
📍NIM มีแนวโน้มขยายตัวต่อเนื่องจนถึงปี 2570
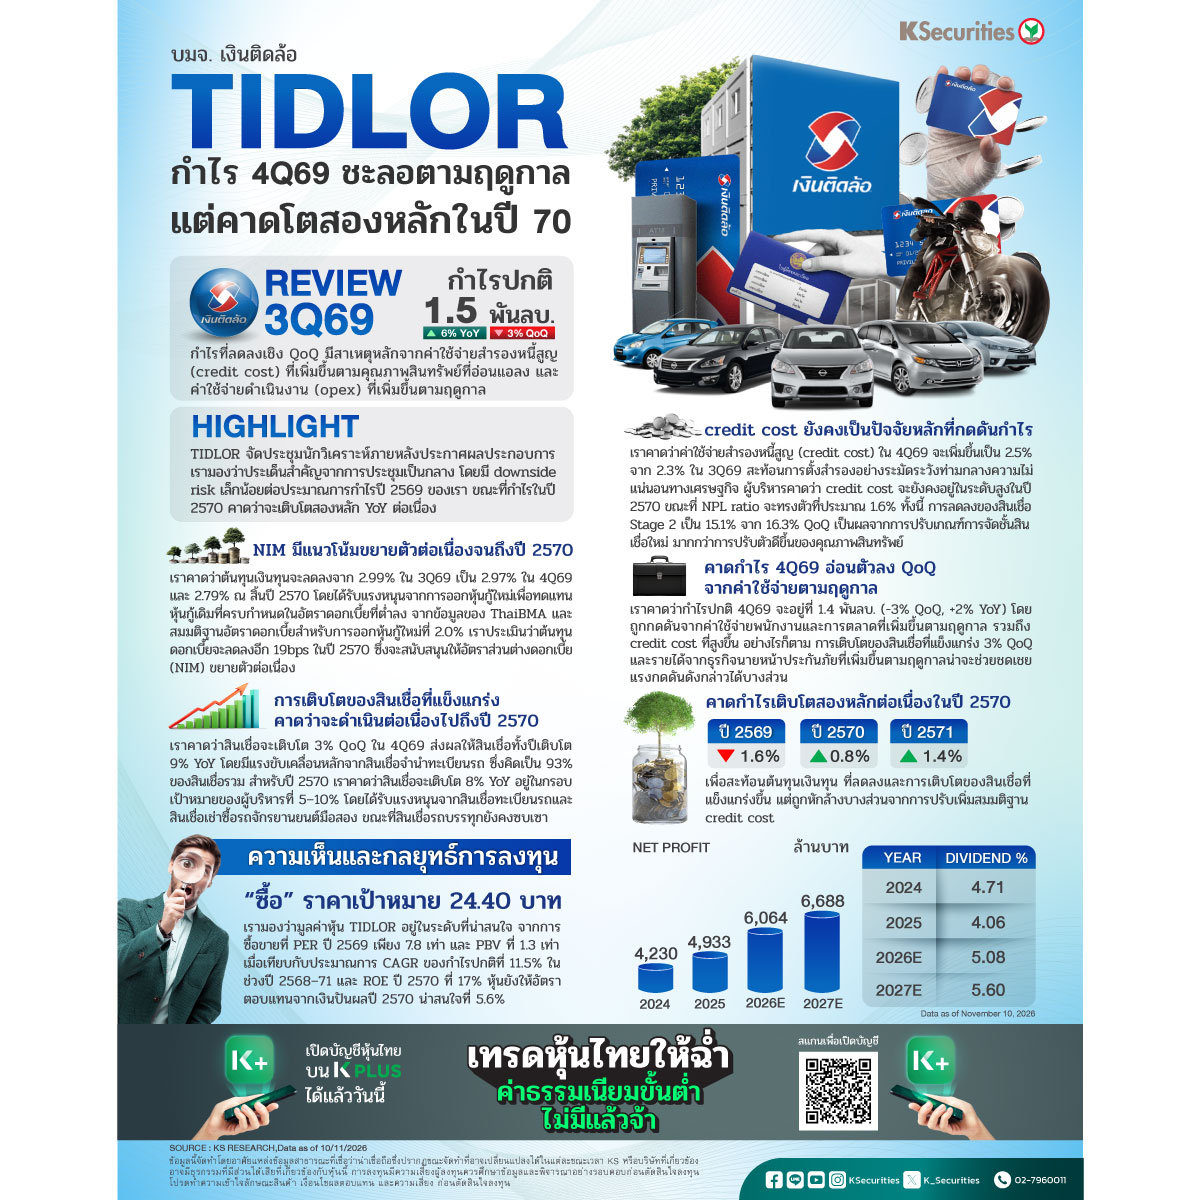
เราคาดว่าต้นทุนเงินทุนจะลดลงจาก 2.99% ในไตรมาส 3/2569 เป็น 2.97% ในไตรมาส 4/2569 และ 2.79% ณ สิ้นปี 2570 โดยได้รับแรงหนุนจากการออกหุ้นกู้ใหม่เพื่อทดแทนหุ้นกู้เดิมที่ครบกำหนดในอัตราดอกเบี้ยที่ต่ำลง จากข้อมูลของ ThaiBMA และสมมติฐานอัตราดอกเบี้ยสำหรับการออกหุ้นกู้ใหม่ที่ 2.0% เราประเมินว่าต้นทุนดอกเบี้ยจะลดลงอีก 19bps ในปี 2570 ซึ่งจะสนับสนุนให้อัตราส่วนต่างดอกเบี้ย (NIM) ขยายตัวต่อเนื่อง
📍การเติบโตของสินเชื่อที่แข็งแกร่งคาดว่าจะดำเนินต่อเนื่องไปถึงปี 2570
เราคาดว่าสินเชื่อจะเติบโต 3% QoQ ในไตรมาส 4/2569 ส่งผลให้สินเชื่อทั้งปีเติบโต 9% YoY โดยมีแรงขับเคลื่อนหลักจากสินเชื่อจำนำทะเบียนรถ ซึ่งคิดเป็น 93% ของสินเชื่อรวม สำหรับปี 2570 เราคาดว่าสินเชื่อจะเติบโต 8% YoY อยู่ในกรอบเป้าหมายของผู้บริหารที่ 5–10% โดยได้รับแรงหนุนจากสินเชื่อทะเบียนรถและสินเชื่อเช่าซื้อรถจักรยานยนต์มือสอง ขณะที่สินเชื่อรถบรรทุกยังคงซบเซา
📍credit cost ยังคงเป็นปัจจัยหลักที่กดดันกำไร
เราคาดว่าค่าใช้จ่ายสำรองหนี้สูญ (credit cost) ในไตรมาส 4/2569 จะเพิ่มขึ้นเป็น 2.5% จาก 2.3% ในไตรมาส 3/2569 สะท้อนการตั้งสำรองอย่างระมัดระวังท่ามกลางความไม่แน่นอนทางเศรษฐกิจ ผู้บริหารคาดว่า credit cost จะยังคงอยู่ในระดับสูงในปี 2570 ขณะที่ NPL ratio จะทรงตัวที่ประมาณ 1.6% ทั้งนี้ การลดลงของสินเชื่อ Stage 2 เป็น 15.1% จาก 16.3% QoQ เป็นผลจากการปรับเกณฑ์การจัดชั้นสินเชื่อใหม่ มากกว่าการปรับตัวดีขึ้นของคุณภาพสินทรัพย์
📍คาดกำไรไตรมาส 4/2569 อ่อนตัวลง QoQ จากค่าใช้จ่ายตามฤดูกาล
เราคาดว่ากำไรปกติไตรมาส 4/2569 จะอยู่ที่ 1.4 พันลบ. (-3% QoQ, +2% YoY) โดยถูกกดดันจากค่าใช้จ่ายพนักงานและการตลาดที่เพิ่มขึ้นตามฤดูกาล รวมถึง credit cost ที่สูงขึ้น อย่างไรก็ตาม การเติบโตของสินเชื่อที่แข็งแกร่ง 3% QoQ และรายได้จากธุรกิจนายหน้าประกันภัยที่เพิ่มขึ้นตามฤดูกาลน่าจะช่วยชดเชยแรงกดดันดังกล่าวได้บางส่วน
📍คาดกำไรเติบโตสองหลักต่อเนื่องในปี 2570
เราปรับประมาณการกำไรปกติปี 2569/70/71 เล็กน้อยในอัตรา -1.6%/+0.8%/+1.4% ตามลำดับ เพื่อสะท้อนต้นทุนเงินทุน ที่ลดลงและการเติบโตของสินเชื่อที่แข็งแกร่งขึ้น แต่ถูกหักล้างบางส่วนจากการปรับเพิ่มสมมติฐาน credit cost เราคาดว่ากำไรปกติจะเติบโต 14%/10% YoY ในปี 2569/70 ตามลำดับ คิดเป็นอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ของกำไรที่ 11.5% ในปี 2568–71
📍แนะนำ “ซื้อ”
เราคงคำแนะนำ “ซื้อ” และราคาเป้าหมายที่ 24.40 บาท เรามองว่ามูลค่าหุ้น TIDLOR อยู่ในระดับที่น่าสนใจ จากการซื้อขายที่ PER ปี 2569 เพียง 7.8 เท่า และ PBV ที่ 1.3 เท่า เมื่อเทียบกับประมาณการ CAGR ของกำไรปกติที่ 11.5% ในช่วงปี 2568–71 และ ROE ปี 2570 ที่ 17% หุ้นยังให้อัตราตอบแทนจากเงินปันผลปี 2570 น่าสนใจที่ 5.6%
เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
ดูข้อมูลหุ้นเพิ่มเติมผ่านแอป KS TRADE+ โหลดเลย >> https://ksecurities.co/KSTradePlus
Follow us :
LINE : https://ksecurities.co/KS-LineOA
Facebook: https://ksecurities.co/KS-Facebook
Instagram: https://ksecurities.co/KS-Instagram
Twitter: https://ksecurities.co/KS-Twitter
YouTube: https://ksecurities.co/KS-Youtube
Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน