ภาษาไทย
 English



⛽ KS: BCP การเติบโตที่หลากหลาย
📌 กำไรสุทธิไตรมาส 3/2569 ต่ำกว่าคาด
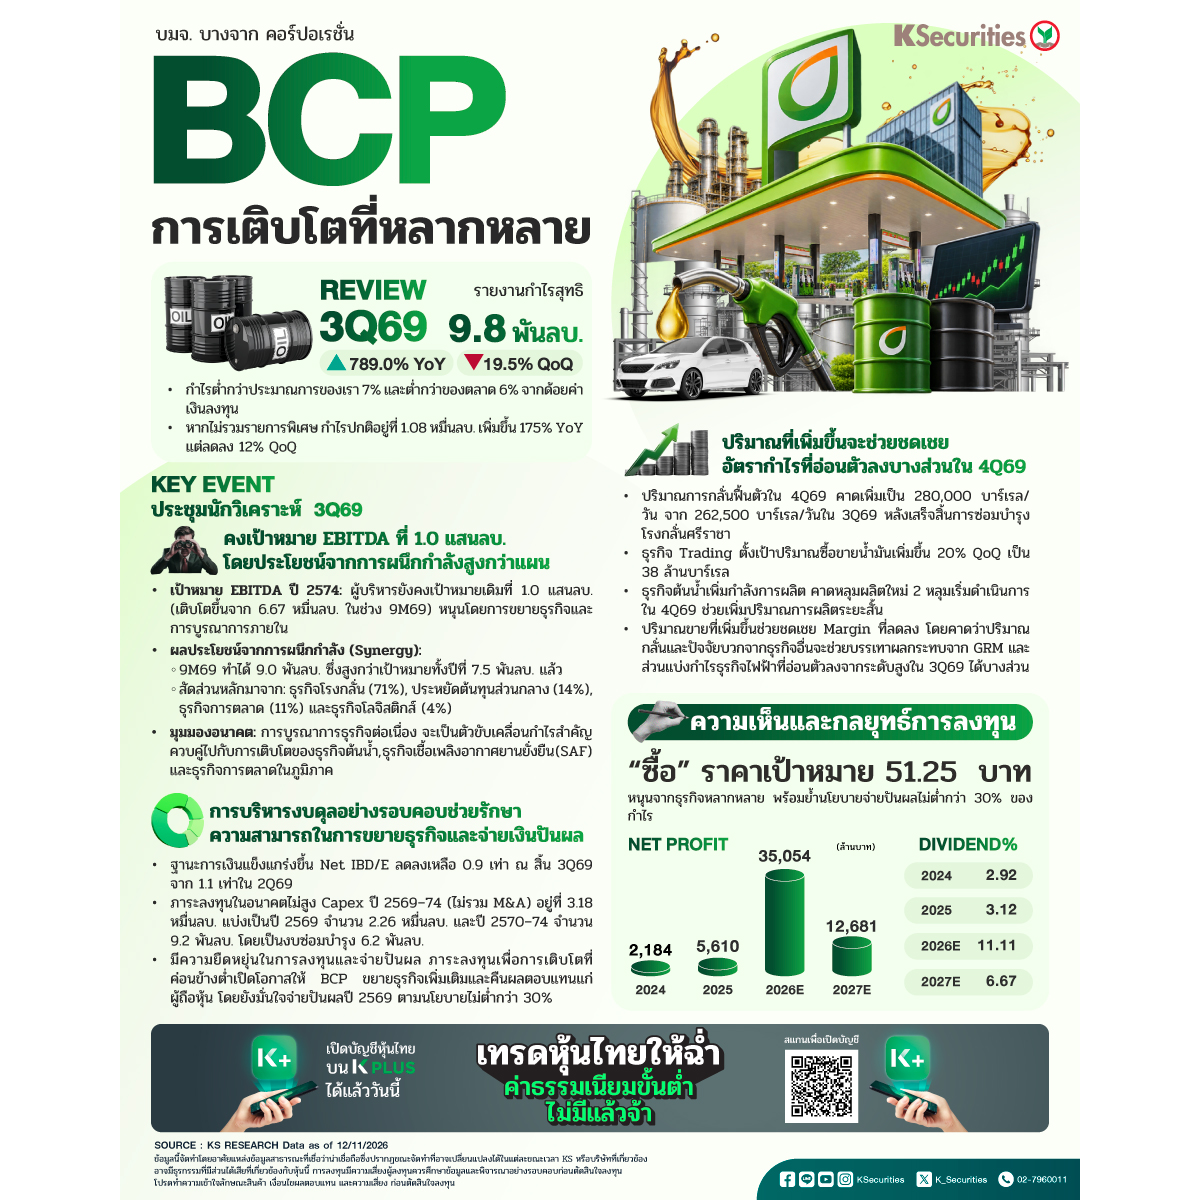
BCP รายงานกำไรสุทธิไตรมาส 3/2569 ที่ 9.8 พันลบ. ต่ำกว่าประมาณการของเรา 7% และต่ำกว่าของตลาด 6% เนื่องจากมีการด้อยค่าของเงินลงทุนในธุรกิจโรงกลั่นจำนวน 1.4 พันลบ. กำไรสุทธิของ BCP เพิ่มขึ้น 789% YoY แต่ลดลง 20% QoQ เนื่องจากมีผลขาดทุนจากสต็อกน้ำมันและการป้องกันความเสี่ยงรวม 208 ลบ. และการด้อยค่าของเงินลงทุน หากไม่รวมรายการพิเศษ กำไรปกติอยู่ที่ 1.08 หมื่นลบ. เพิ่มขึ้น 175% YoY แต่ลดลง 12% QoQ
📌 คงเป้าหมาย EBITDA ที่ 1.0 แสนลบ. โดยประโยชน์จากการผนึกกำลังสูงกว่าแผน
จากประชุมนักวิเคราะห์ ผู้บริหารยังคงเป้าหมาย EBITDA ปี 2574 ที่ 1.0 แสนลบ. เทียบกับ 6.67 หมื่นลบ. ในช่วง 9 เดือนแรกของปี 2569 โดยได้รับแรงหนุนจากการขยายธุรกิจในทุกกลุ่มและการบูรณาการธุรกิจภายในกลุ่มเพิ่มเติม ทั้งนี้ ผลประโยชน์จากการผนึกกำลังทางธุรกิจและการปรับปรุงประสิทธิภาพการดำเนินงานที่เกิดขึ้นต่อเนื่องมีมูลค่าราว 9.0 พันลบ. ในช่วง 9 เดือนแรกของปี 2569 สูงกว่าเป้าหมายทั้งปีที่ 7.5 พันลบ. โดยธุรกิจโรงกลั่นคิดเป็น 71% ของผลประโยชน์ดังกล่าว ตามด้วยการประหยัดต้นทุนส่วนกลางที่ 14% ธุรกิจการตลาด 11% และธุรกิจโลจิสติกส์ 4% เรามองว่าผลประโยชน์จากการบูรณาการธุรกิจอย่างต่อเนื่องจะเป็นปัจจัยสนับสนุนกำไร ควบคู่กับการเติบโตของธุรกิจต้นน้ำ ธุรกิจเชื้อเพลิงอากาศยานยั่งยืน (SAF) และธุรกิจการตลาดในภูมิภาค
📌 การบริหารงบดุลอย่างรอบคอบช่วยรักษาความสามารถในการขยายธุรกิจและจ่ายเงินปันผล
BCP ยังคงมองหาโอกาสการลงทุนควบคู่กับการรักษาวินัยทางการเงิน โดยอัตราส่วนหนี้สินที่มีภาระดอกเบี้ยสุทธิต่อส่วนของผู้ถือหุ้น (Net IBD/E) ลดลงสู่ระดับ 0.9 เท่า ณ สิ้นไตรมาส 3/2569 จาก 1.1 เท่า ณ สิ้นไตรมาส 2/2569 ขณะที่เงินสดอยู่ที่ 2.9 หมื่นลบ. งบลงทุน (capex) ไม่รวมการควบรวมและซื้อกิจการ (M&A) มีมูลค่ารวม 3.18 หมื่นลบ. ในช่วงปี 2569–74 แบ่งเป็น 2.26 หมื่นลบ. ในปี 2569 และ 9.2 พันลบ. ในช่วงปี 2570–74 โดยในส่วนหลังมีงบลงทุนเพื่อการบำรุงรักษา 6.2 พันลบ. สะท้อนว่าภาระผูกพันด้านงบลงทุนเพื่อการเติบโตอยู่ในระดับค่อนข้างต่ำ ซึ่งจะช่วยเพิ่มความยืดหยุ่นในการเลือกลงทุนขยายธุรกิจ พร้อมสนับสนุนการจ่ายผลตอบแทนแก่ผู้ถือหุ้น ทั้งนี้ ผู้บริหารยังคงมั่นใจว่าจะสามารถจ่ายเงินปันผลปี 2569 ตามนโยบายที่กำหนดอัตราการจ่ายเงินปันผลไม่ต่ำกว่า 30%
📌 ปริมาณที่เพิ่มขึ้นจะช่วยชดเชยอัตรากำไรที่อ่อนตัวลงบางส่วนในไตรมาส 4/2569
ปริมาณการกลั่นน้ำมันดิบคาดว่าจะฟื้นตัวสู่ระดับราว 280,000 บาร์เรล/วัน จาก 262,500 บาร์เรล/วัน ในไตรมาส 3/2569 หลังเสร็จสิ้นการซ่อมบำรุงตามแผนของโรงกลั่นศรีราชา ขณะที่ตั้งเป้าปริมาณการซื้อขายน้ำมันเพิ่มขึ้นราว 20% QoQ เป็น 38 ล้านบาร์เรล โดยได้รับประโยชน์จากปริมาณการกลั่นที่สูงขึ้น นอกจากนี้ ธุรกิจขนส่งทางทะเลน่าจะช่วยสนับสนุนผลการดำเนินงาน โดยมีกำหนดรับมอบเรือบรรทุกน้ำมันดิบขนาดใหญ่มาก (VLCC) ในไตรมาส 4/2569 ขณะที่อัตราค่าเช่าเรือในตลาด spot ยังคงสูงกว่าอัตราค่าเช่าเรือตามสัญญาระยะยาว อีกทั้งผู้บริหารคาดว่าหลุมผลิตใหม่ 2 หลุมในธุรกิจต้นน้ำจะเริ่มผลิตในไตรมาส 4/2569 ซึ่งจะช่วยหนุนปริมาณการผลิตในระยะสั้น ปัจจัยบวกเหล่านี้น่าจะช่วยชดเชยค่าการกลั่น (GRM) ที่ลดลงและส่วนแบ่งกำไรจากธุรกิจไฟฟ้าที่อ่อนตัวลงหลังจากแข็งแกร่งในไตรมาส 3/2569 ได้บางส่วน
มุมมอง KS
🎯 แนะนำ “ซื้อ” และ TP ที่ 51.25 บาท
ราคาเป้าหมายสิ้นปี 2570 ของเราอิงตาม PBV ที่ 0.73 เท่า หรือ 0.75SD สูงกว่าค่าเฉลี่ยย้อนหลัง 5 ปี โดยการมีธุรกิจที่หลากหลายของ BCP ทั้งธุรกิจสำรวจและผลิตปิโตรเลียม (E&P) โรงกลั่น ค้าปลีกน้ำมัน ซื้อขายน้ำมัน และไฟฟ้า ช่วยสนับสนุนความแข็งแกร่งของกำไร ขณะที่อัตราตอบแทนเงินปันผล (DY) ที่น่าสนใจช่วยเพิ่มความน่าลงทุนของหุ้น
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #BCP #บางจาก
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน