ภาษาไทย
 English



⚡KS: GULF การเติบโตระยะยาวยังแข็งแกร่ง
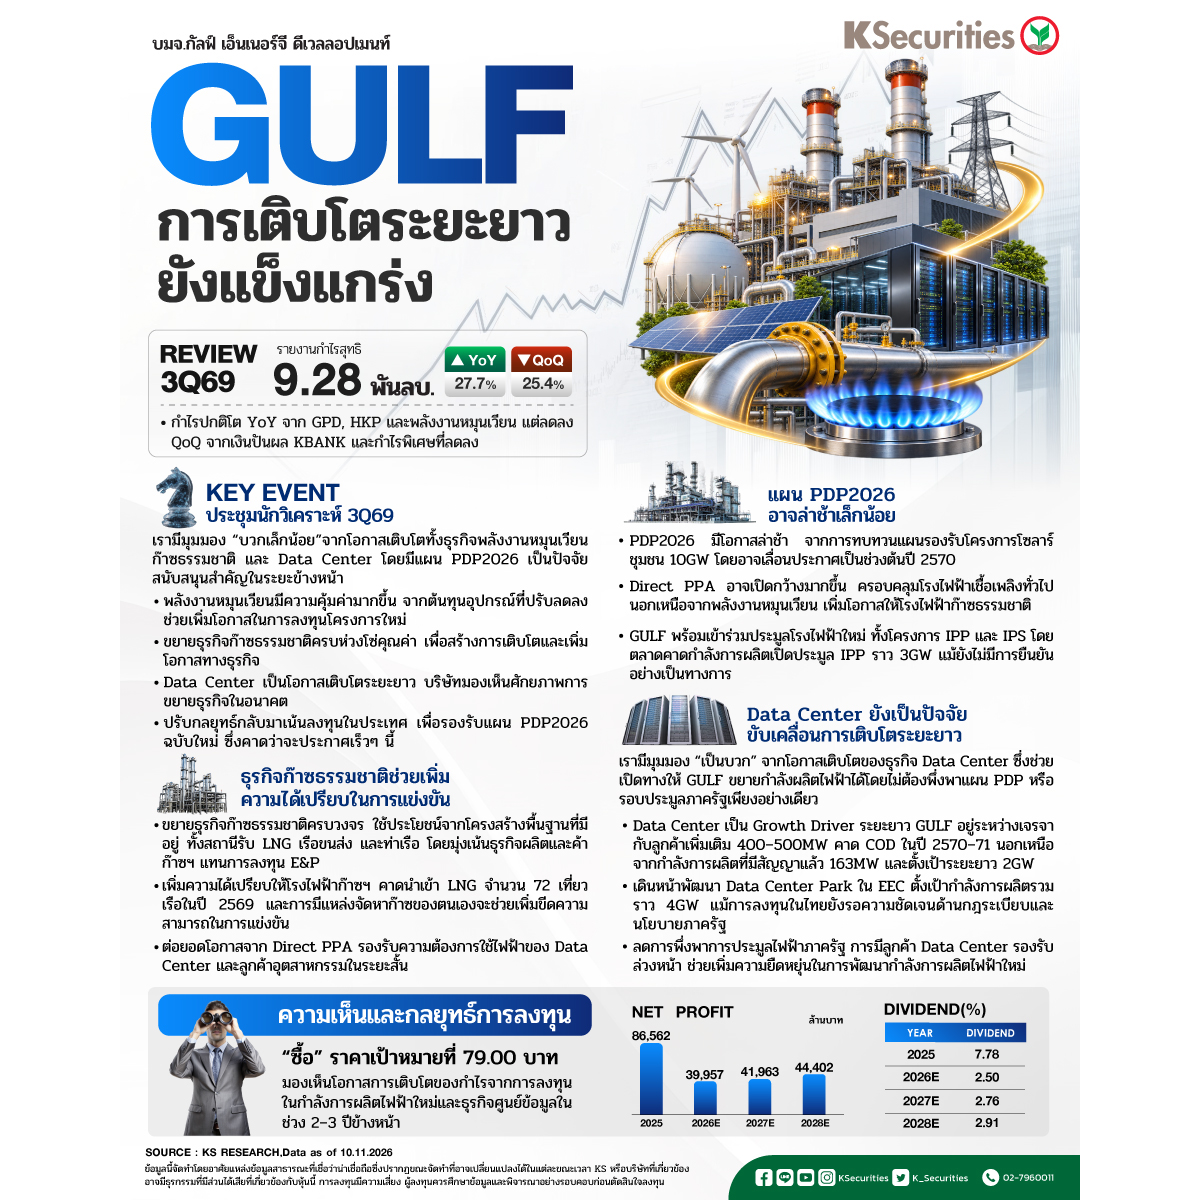
☀️รายงานกำไรสุทธิ 3Q26 ที่ Bt9.3bn (+28% YoY, -25% QoQ)
หากไม่รวมกำไรจาก FX และตราสารอนุพันธ์ Bt244mn กำไรปกติอยู่ที่ Bt9.0bn (+24% YoY, -27% QoQ) การเติบโต YoY ได้แรงหนุนจากปริมาณขายไฟฟ้าที่เพิ่มขึ้นของ GPD และ HKP กำลังผลิตพลังงานหมุนเวียนใหม่ กำไรจาก LNG optimization และส่วนแบ่งกำไรจากบริษัทร่วมที่เพิ่มขึ้น ส่วนการลดลง QoQ มาจากเงินปันผล KBANK ที่ลดลง การไม่มีรายการกำไรขายเงินลงทุน PLPC จำนวน Bt1.9bn และการปิดซ่อมบำรุง GSRC โดยกำไรปกติ 9M26 อยู่ที่ Bt30.7bn (+47% YoY)
☀️ประเด็นสำคัญจากการประชุมนักวิเคราะห์
เราเข้าร่วมประชุมนักวิเคราะห์ของ GULF เมื่อวันที่ 9 พ.ย. โดยมีมุมมองเชิงบวกเล็กน้อยจากประเด็นสำคัญในการประชุม บริษัทมองว่าความคุ้มค่าของโครงการพลังงานหมุนเวียนปรับตัวดีขึ้นจากต้นทุนอุปกรณ์ที่ลดลง พร้อมเดินหน้าขยายธุรกิจตลอดห่วงโซ่คุณค่าก๊าซธรรมชาติ และเห็นโอกาสเติบโตระยะยาวจากธุรกิจ Data Center ปัจจุบัน GULF ปรับกลยุทธ์จากการลงทุนในต่างประเทศกลับมาเน้นตลาดในประเทศมากขึ้น เพื่อรองรับแผน PDP2026 ฉบับใหม่ที่คาดว่าจะประกาศในเร็วๆ นี้
☀️ธุรกิจก๊าซธรรมชาติช่วยเพิ่มความได้เปรียบในการแข่งขัน
GULF มีแผนขยายธุรกิจก๊าซธรรมชาติแบบครบวงจร โดยใช้ประโยชน์จากโครงสร้างพื้นฐานที่มีอยู่ ทั้งสถานีรับ LNG เรือขนส่ง และท่าเรือ แม้บริษัทไม่มีแผนลงทุนในธุรกิจสำรวจและผลิตปิโตรเลียม (E&P) แต่ยังสนใจขยายสู่ธุรกิจผลิตและค้าก๊าซธรรมชาติ โดยคาดว่าปริมาณนำเข้า LNG จะอยู่ที่ 72 เที่ยวเรือในปี 2569 การมีแหล่งจัดหาก๊าซของตนเองจะช่วยเพิ่มความได้เปรียบในการแข่งขันให้แก่โรงไฟฟ้าก๊าซธรรมชาติของ GULF โดยเฉพาะในระยะสั้นที่เริ่มมีโอกาสทำสัญญาซื้อขายไฟฟ้าโดยตรง (Direct PPA) กับ Data Center และลูกค้าอุตสาหกรรม
☀️แผน PDP2026 อาจล่าช้าเล็กน้อย
บริษัทระบุว่า PDP2026 อยู่ระหว่างการทบทวน หลังรัฐบาลผลักดันโครงการโซลาร์ชุมชนขนาด 10GW ซึ่งอาจทำให้การประกาศแผนล่าช้าไปถึงต้นปี 2570 ขณะเดียวกัน กรอบ Direct PPA ที่เสนออาจขยายให้ครอบคลุมการผลิตไฟฟ้าจากเชื้อเพลิงทั่วไป นอกเหนือจากพลังงานหมุนเวียน ซึ่งจะเพิ่มโอกาสให้โรงไฟฟ้าก๊าซธรรมชาติ แม้ยังไม่มีการเปิดเผยกำลังการผลิตที่จะเปิดประมูล IPP แต่ตลาดคาดว่าจะอยู่ที่ราว 3GW โดย GULF แสดงความสนใจเข้าร่วมทั้งการประมูล IPP และโครงการ IPS
☀️Data Center ยังเป็นปัจจัยขับเคลื่อนการเติบโตระยะยาว
ปัจจุบันการลงทุน Data Center ในไทยยังรอความชัดเจนด้านกฎระเบียบและทิศทางนโยบายภาครัฐ โดย GULF เปิดเผยว่าอยู่ระหว่างเจรจากับลูกค้า Data Center เพิ่มเติมอีก 400–500MW ซึ่งคาดว่าจะเริ่มดำเนินการเชิงพาณิชย์ (COD) ในปี 2570–71 นอกเหนือจากกำลังการผลิตที่ได้รับสัญญาแล้ว 163MW และตั้งเป้าระยะยาวที่ 2GW นอกจากนี้ บริษัทยังมีแผนพัฒนา Data Center Park ในพื้นที่ EEC ขนาดรวมราว 4GW เรามองประเด็นนี้เป็นบวก เนื่องจากการมีลูกค้า Data Center รองรับล่วงหน้าจะช่วยเพิ่มความยืดหยุ่นให้ GULF ในการพัฒนากำลังการผลิตไฟฟ้าใหม่ โดยไม่จำเป็นต้องพึ่งพาแผนพัฒนากำลังผลิตไฟฟ้าของภาครัฐหรือรอบการประมูลเพียงอย่างเดียว
🎯 มุมมอง KS
💡แนะนำ “ซื้อ” และ TP ที่ 79.00 บาท
เราคงคำแนะนำ “ซื้อ” สำหรับ GULF เนื่องจากมองเห็นโอกาสการเติบโตของกำไรจากการลงทุนในกำลังการผลิตไฟฟ้าใหม่และธุรกิจศูนย์ข้อมูลในช่วง 2–3 ปีข้างหน้า ราคาเป้าหมายของเราอิงการประเมินมูลค่าด้วยวิธี SOTP ภายใต้สมมติฐานต้นทุนเงินทุนถัวเฉลี่ยถ่วงน้ำหนัก (WACC) ที่ 4.4%
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #GULF #ADVANC #KBANK
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน