 ภาษาไทย
 English
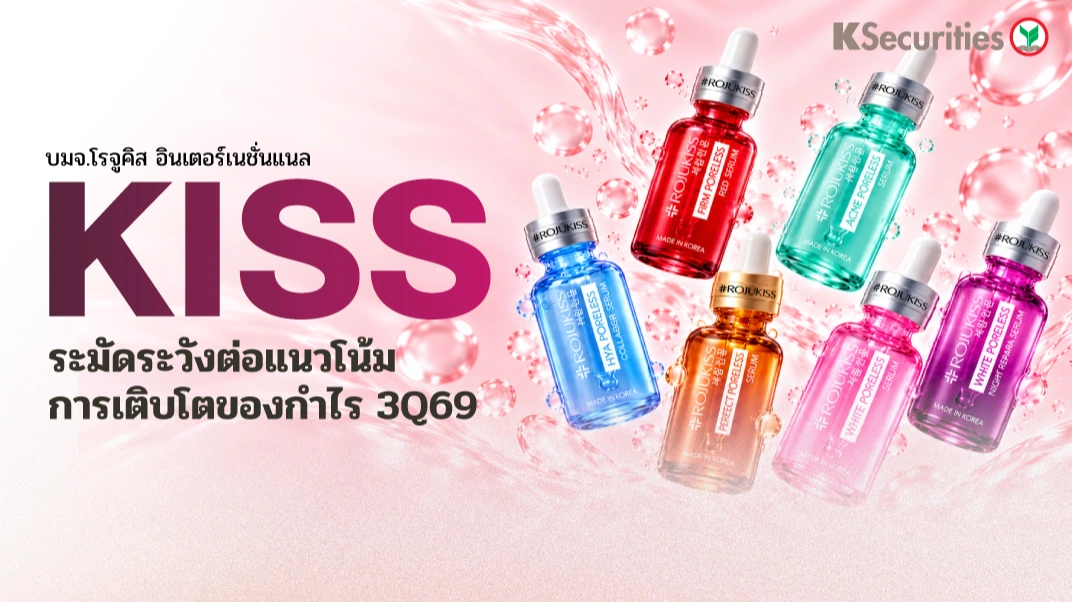
KS : KISS ระมัดระวังต่อแนวโน้มการเติบโตของกำไร 3Q69
📍คาดกำไรปกติไตรมาส 3/2569 ลดลง YoY แต่เติบโต QoQ KISS
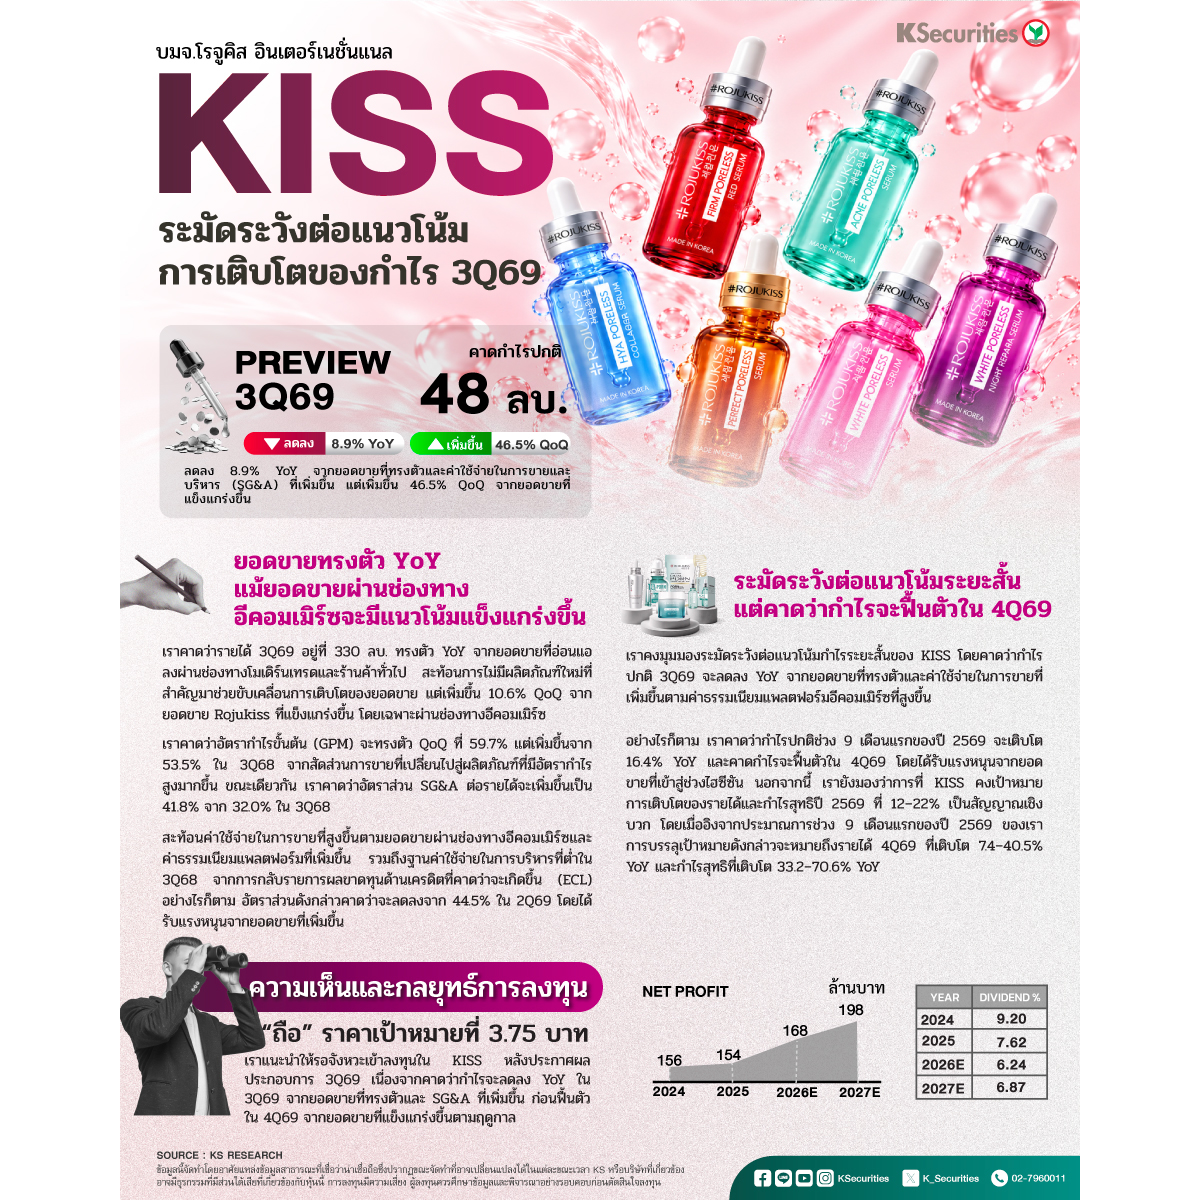
มีกำหนดประกาศผลประกอบการไตรมาส 3/2569 ในวันที่ 10 พ.ย. เราคาดว่ากำไรปกติอยู่ที่ 48 ลบ. ลดลง 8.9% YoY จากยอดขายที่ทรงตัวและค่าใช้จ่ายในการขายและบริหาร (SG&A) ที่เพิ่มขึ้น แต่เพิ่มขึ้น 46.5% QoQ จากยอดขายที่แข็งแกร่งขึ้น ทั้งนี้ กำไรปกติช่วง 9 เดือนแรกของปี 2569 ตามประมาณการของเราจะคิดเป็น 72.7% ของประมาณการกำไรปกติทั้งปีที่ 168 ลบ. เราคาดว่า KISS จะประกาศจ่ายเงินปันผล (DPS) รายไตรมาสที่ 0.05 บาท/หุ้น คิดเป็นอัตราการจ่ายเงินปันผลที่ 65% KISS จะเข้าร่วมกิจกรรม Opportunity Day และจัดประชุมนักวิเคราะห์หลังประกาศผลประกอบการในวันที่ 11 พ.ย.
📍ยอดขายทรงตัว YoY แม้ยอดขายผ่านช่องทางอีคอมเมิร์ซจะมีแนวโน้มแข็งแกร่งขึ้น
เราคาดว่ารายได้ไตรมาส 3/2569 อยู่ที่ 330 ลบ. ทรงตัว YoY จากยอดขายที่อ่อนแอลงผ่านช่องทางโมเดิร์นเทรดและร้านค้าทั่วไป สะท้อนการไม่มีผลิตภัณฑ์ใหม่ที่สำคัญมาช่วยขับเคลื่อนการเติบโตของยอดขาย แต่เพิ่มขึ้น 10.6% QoQ จากยอดขาย Rojukiss ที่แข็งแกร่งขึ้น โดยเฉพาะผ่านช่องทางอีคอมเมิร์ซ เราคาดว่าอัตรากำไรขั้นต้น (GPM) จะทรงตัว QoQ ที่ 59.7% แต่เพิ่มขึ้นจาก 53.5% ในไตรมาส 3/2568 จากสัดส่วนการขายที่เปลี่ยนไปสู่ผลิตภัณฑ์ที่มีอัตรากำไรสูงมากขึ้น ขณะเดียวกัน เราคาดว่าอัตราส่วน SG&A ต่อรายได้จะเพิ่มขึ้นเป็น 41.8% จาก 32.0% ในไตรมาส 3/2568 สะท้อนค่าใช้จ่ายในการขายที่สูงขึ้นตามยอดขายผ่านช่องทางอีคอมเมิร์ซและค่าธรรมเนียมแพลตฟอร์มที่เพิ่มขึ้น รวมถึงฐานค่าใช้จ่ายในการบริหารที่ต่ำในไตรมาส 3/2568 จากการกลับรายการผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น (ECL) อย่างไรก็ตาม อัตราส่วนดังกล่าวคาดว่าจะลดลงจาก 44.5% ในไตรมาส 2/2569 โดยได้รับแรงหนุนจากยอดขายที่เพิ่มขึ้น
📍ระมัดระวังต่อแนวโน้มระยะสั้น แต่คาดว่ากำไรจะฟื้นตัวในไตรมาส 4/2569
เราคงมุมมองระมัดระวังต่อแนวโน้มกำไรระยะสั้นของ KISS โดยคาดว่ากำไรปกติไตรมาส 3/2569 จะลดลง YoY จากยอดขายที่ทรงตัวและค่าใช้จ่ายในการขายที่เพิ่มขึ้นตามค่าธรรมเนียมแพลตฟอร์มอีคอมเมิร์ซที่สูงขึ้น อย่างไรก็ตาม เราคาดว่ากำไรปกติช่วง 9 เดือนแรกของปี 2569 จะเติบโต 16.4% YoY และคาดกำไรจะฟื้นตัวในไตรมาส 4/2569 โดยได้รับแรงหนุนจากยอดขายที่เข้าสู่ช่วงไฮซีซัน นอกจากนี้ เรายังมองว่าการที่ KISS คงเป้าหมายการเติบโตของรายได้และกำไรสุทธิปี 2569 ที่ 12–22% เป็นสัญญาณเชิงบวก โดยเมื่ออิงจากประมาณการช่วง 9 เดือนแรกของปี 2569 ของเรา การบรรลุเป้าหมายดังกล่าวจะหมายถึงรายได้ไตรมาส 4/2569 ที่เติบโต 7.4–40.5% YoY และกำไรสุทธิที่เติบโต 33.2–70.6% YoY
📍 แนะนำ “ถือ”
เราคงคำแนะนำ “ถือ” สำหรับ KISS และราคาเป้าหมายกลางปี 2570 ที่ 3.75 บาท คิดเป็นผลตอบแทนรวมคาดหวังที่ 10.4% เราแนะนำให้รอจังหวะเข้าลงทุนใน KISS หลังประกาศผลประกอบการไตรมาส 3/2569 เนื่องจากคาดว่ากำไรจะลดลง YoY ในไตรมาส 3/2569 จากยอดขายที่ทรงตัวและ SG&A ที่เพิ่มขึ้น ก่อนฟื้นตัวในไตรมาส 4/2569 จากยอดขายที่แข็งแกร่งขึ้นตามฤดูกาล
เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
ดูข้อมูลหุ้นเพิ่มเติมผ่านแอป KS TRADE+ โหลดเลย >> https://ksecurities.co/KSTradePlus
Follow us :
LINE : https://ksecurities.co/KS-LineOA
Facebook: https://ksecurities.co/KS-Facebook
Instagram: https://ksecurities.co/KS-Instagram
Twitter: https://ksecurities.co/KS-Twitter
YouTube: https://ksecurities.co/KS-Youtube
Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #KISS
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน