ภาษาไทย
 English


KS : CPALL คาดกำไร 3Q69 จะแข็งแกร่ง
📍คาดกำไรปกติจะแข็งแกร่ง แม้กำไรสุทธิจะลดลง
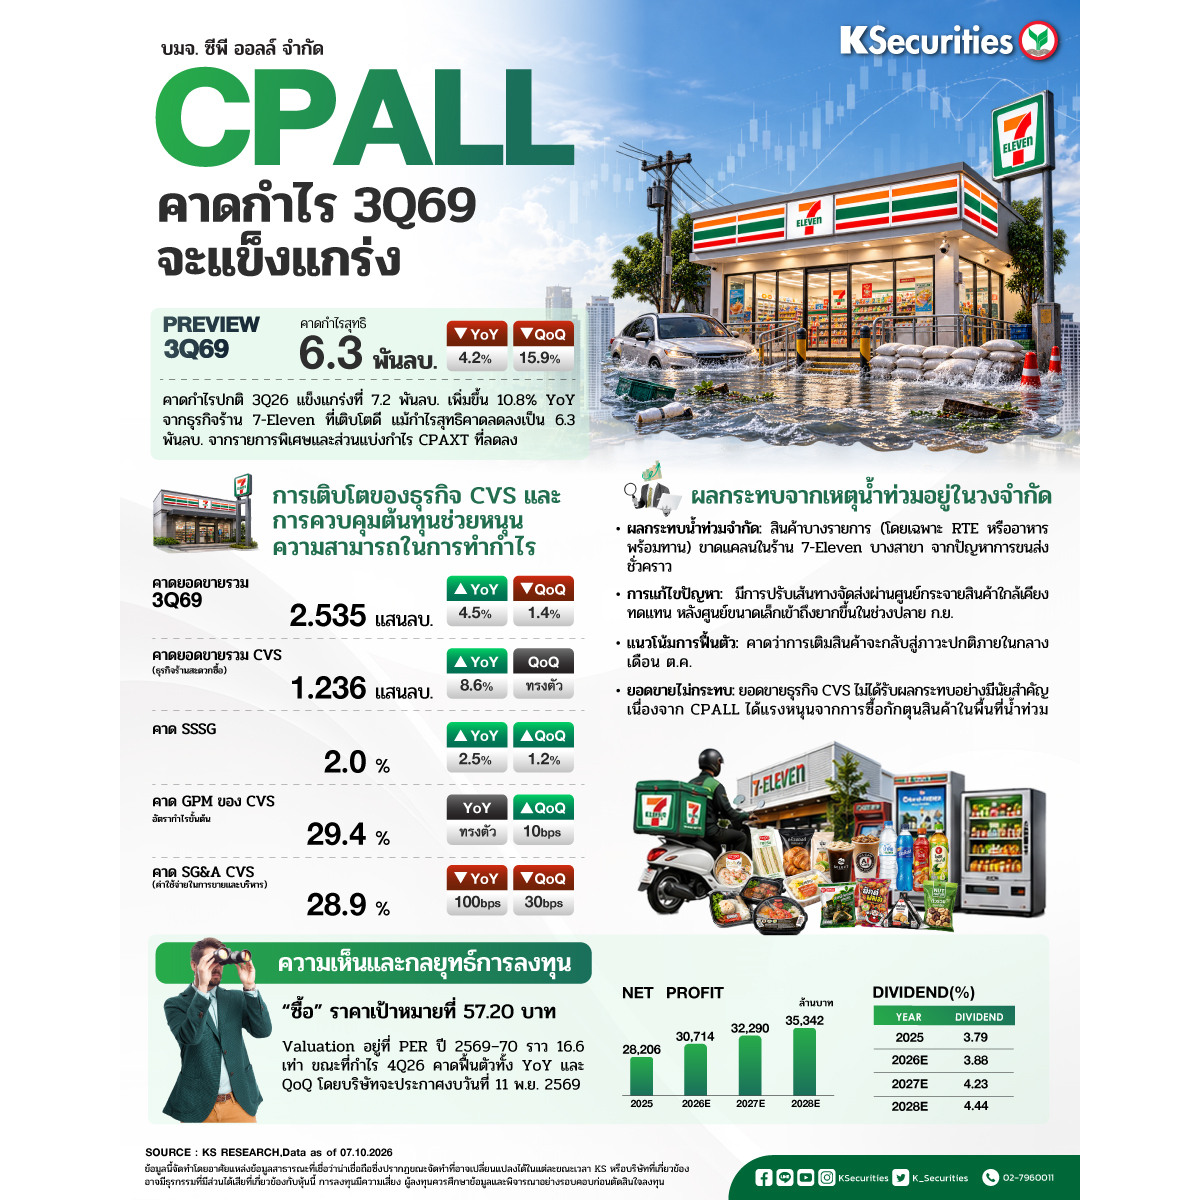
✅เราคาดว่ากำไรสุทธิของ CPALL ไตรมาส 3/2569 จะอยู่ที่ 6.3 พันลบ. (−4.2% YoY, −15.9% QoQ) หากไม่รวมรายการที่เกิดขึ้นครั้งเดียว กำไรปกติคาดว่าจะอยู่ที่ 7.2 พันลบ. (+10.8% YoY, −3.1% QoQ) หนุนจากผลประกอบการธุรกิจร้านสะดวกซื้อ (CVS) ที่แข็งแกร่งขึ้น ขณะที่ปัจจัยตามฤดูกาลกดดันกำไร QoQ และส่วนแบ่งกำไรจาก CPAXT ลดลง เราคาดว่า CVS และธุรกิจที่เกี่ยวข้องจะรายงานกำไรเติบโต 27% YoY สำหรับประมาณการกำไรสุทธิช่วง 9 เดือนแรกของปี 2569 ที่ 2.3 หมื่นลบ. (+9.7% YoY) คิดเป็น 74.7% ของประมาณการทั้งปีของเรา
📍การเติบโตของธุรกิจ CVS และการควบคุมต้นทุนช่วยหนุนความสามารถในการทำกำไร
✅เราคาดว่ายอดขายไตรมาส 3/2569 จะอยู่ที่ 2.535 แสนลบ. (+4.5% YoY, −1.4% QoQ) นำโดยยอดขายของธุรกิจ CVS ที่ 1.236 แสนลบ. (+8.6% YoY, ทรงตัว QoQ) และอัตราการเติบโตของยอดขายสาขาเดิม (SSSG) ที่ 2% โดย SSSG ในเดือน ก.ค. คาดว่าจะอยู่ที่ 2–3% หนุนโดยแคมเปญส่งเสริมการขายที่ประสบความสำเร็จและนักท่องเที่ยว ก่อนชะลอลงในเดือน ส.ค. ท่ามกลางฝนตกหนักขึ้น ส่วน SSSG เดือน ก.ย. คาดว่าจะฟื้นตัวสู่ระดับ 2–3% จากการกักตุนสินค้าช่วงเหตุน้ำท่วมรุนแรงในกรุงเทพฯ ช่วงปลายเดือน ก.ย. เราคาดว่าอัตรากำไรขั้นต้น (GPM) ของธุรกิจ CVS จะอยู่ที่ 29.4% (ทรงตัว YoY, +10bps QoQ) หนุนโดยอัตรากำไรของสินค้าพร้อมรับประทาน (RTE) ที่ดีขึ้น ขณะที่การควบคุมต้นทุนอย่างต่อเนื่องคาดว่าจะช่วยลดสัดส่วนค่าใช้จ่ายในการขายและบริหาร (SG&A) ต่อรายได้ของธุรกิจ CVS ลงเหลือ 28.9% (−100bps YoY, −30bps QoQ)
📍ผลกระทบจากเหตุน้ำท่วมอยู่ในวงจำกัด
✅เราพบว่าสินค้าบางรายการขาดแคลนในร้าน 7-Eleven บางสาขา โดยเฉพาะสินค้า RTE สะท้อนถึงปัญหาด้านการกระจายสินค้าเล็กน้อยหลังเกิดเหตุน้ำท่วมในช่วงปลายเดือน ก.ย. ความยากลำบากในการเข้าถึงศูนย์กระจายสินค้าขนาดเล็กทำให้ต้องปรับเส้นทางการจัดส่งผ่านศูนย์กระจายสินค้าใกล้เคียง เราคาดว่าการเติมสินค้าจะกลับเข้าสู่ภาวะปกติภายในกลางเดือน ต.ค. โดยไม่น่ามีผลกระทบอย่างมีนัยสำคัญต่อยอดขายธุรกิจ CVS เนื่องจาก CPALL ยังคงได้รับแรงหนุนจากความต้องการกักตุนสินค้าในร้านที่อยู่ในพื้นที่ประสบอุทกภัย กำไรไตรมาส 4/2569 คาดว่าจะฟื้นตัวทั้ง YoY และ QoQ
📍คงคำแนะนำ “ซื้อ”
✅เราคงคำแนะนำ “ซื้อ” สำหรับ CPALL และราคาเป้าหมายที่ 57.20 บาท อิงด้วยวิธี DCF โดยใช้อัตราคิดลดที่ 9.7% การประเมินมูลค่าหุ้นของเราสะท้อน PER เฉลี่ยปี 2569–70 ที่ 16.6 เท่า หรือประมาณ 1SD ต่ำกว่าค่าเฉลี่ย PER ล่วงหน้าในอดีต
เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
ดูข้อมูลหุ้นเพิ่มเติมผ่านแอป KS TRADE+ โหลดเลย >> https://ksecurities.co/KSTradePlus
Follow us :
LINE : https://ksecurities.co/KS-LineOA
Facebook: https://ksecurities.co/KS-Facebook
Instagram: https://ksecurities.co/KS-Instagram
Twitter: https://ksecurities.co/KS-Twitter
YouTube: https://ksecurities.co/KS-Youtube
Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #CPALL
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน