ภาษาไทย
 English



🤖KS Strategy หุ้นเด่น 4Q69
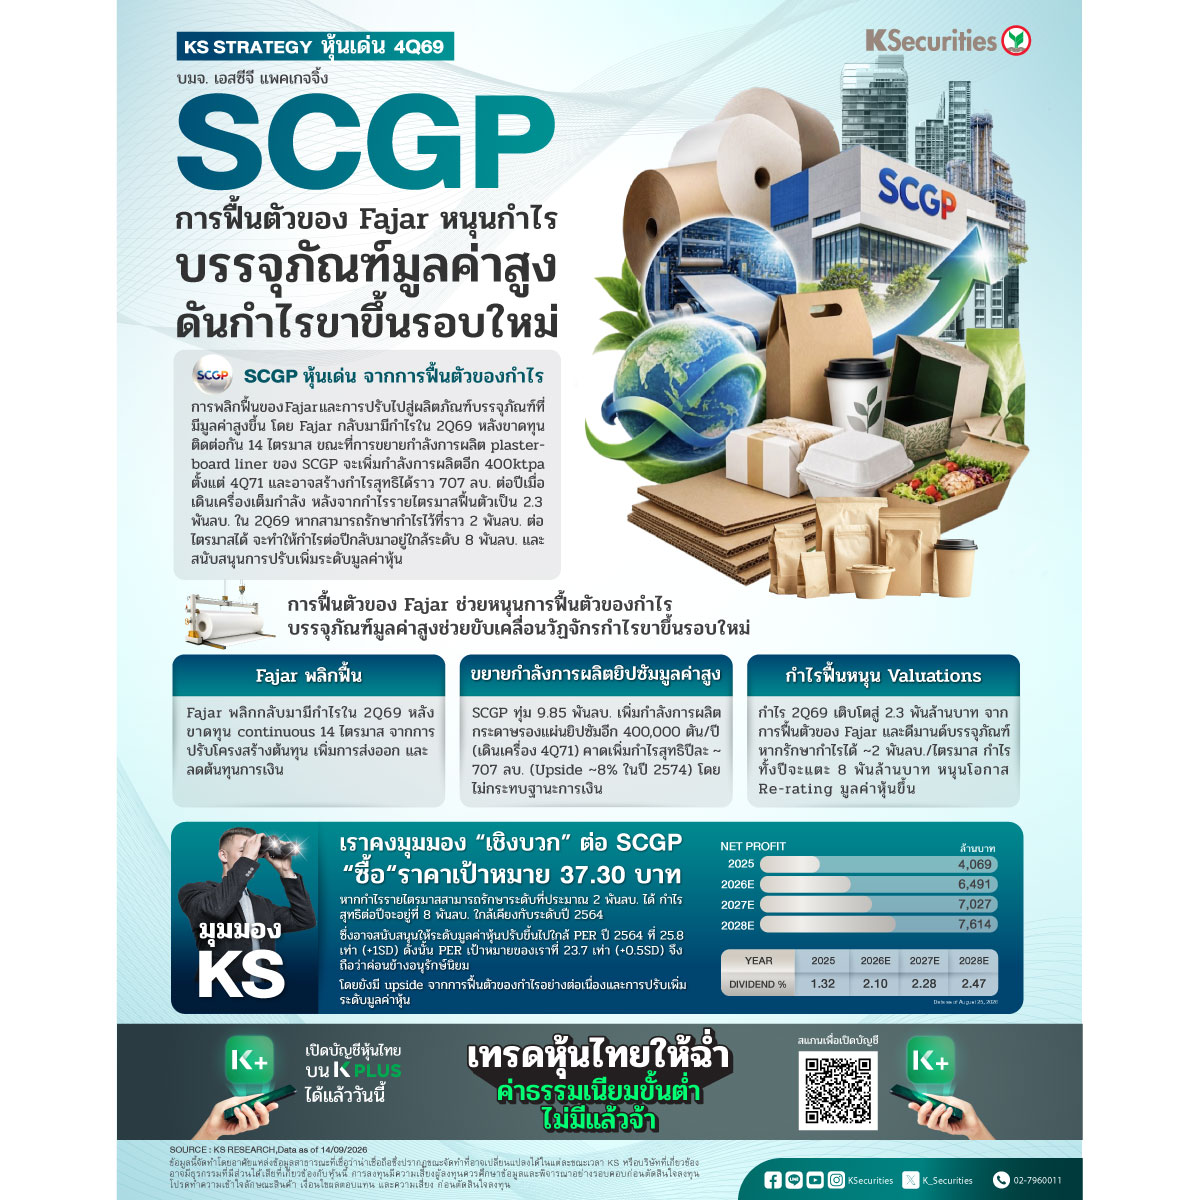
SCGP :การฟื้นตัวของ Fajar หนุนกำไร บรรจุภัณฑ์มูลค่าสูง ดันกำไรขาขึ้นรอบใหม่
📌 SCGP เข้าลงทุนใน Fajar ครั้งแรกในปี 2562 อย่างไรก็ตาม ผลประกอบการของ Fajar เริ่มอ่อนแอลงตั้งแต่ปี 2565 และต่อมาพลิกเป็นขาดทุน สาเหตุหลักมาจากข้อเสียเชิงโครงสร้างเมื่อเทียบกับบริษัทคู่แข่งในประเทศ โดย Fajar มีกำลังการผลิตกระดาษบรรจุภัณฑ์ต้นน้ำประมาณ 1,800kta แต่กำลังการผลิตบรรจุภัณฑ์จากเยื่อกระดาษในธุรกิจปลายน้ำมีเพียงประมาณ 480kta ส่งผลให้ห่วงโซ่คุณค่ามีความสมดุลน้อยกว่าบริษัทคู่แข่งในประเทศ บริษัทคู่แข่งในประเทศที่มีการบูรณาการธุรกิจปลายน้ำที่แข็งแกร่งกว่าสามารถรักษาส่วนแบ่งตลาดได้ด้วยการยอมลดอัตรากำไรของธุรกิจต้นน้ำ ขณะเดียวกันสามารถสร้างอัตรากำไรที่สูงกว่าในธุรกิจปลายน้ำ ดังนั้น Fajar จึงไม่สามารถกำหนดราคาขายเฉลี่ย (ASP) ให้สูงกว่าราคาอ้างอิงของกระดาษทำผิวบรรจุภัณฑ์ได้ในระดับเดียวกับที่ SCGP สามารถทำได้ในไทยและเวียดนามผ่านโมเดลธุรกิจบรรจุภัณฑ์แบบครบวงจร เพื่อแก้ไขปัญหาดังกล่าว Fajar ได้ทยอยปรับสัดส่วนการขายด้วยการเพิ่มการส่งออก ปรับสัดส่วนการใช้พลังงานให้เหมาะสมเพื่อลดต้นทุนการผลิต และปรับโครงสร้างเงินทุนเพื่อลดต้นทุนทางการเงิน มาตรการเหล่านี้เริ่มเห็นผล โดย Fajar สามารถกลับมามีกำไรในไตรมาส 2/2569 หลังจากขาดทุนติดต่อกัน 14 ไตรมาส
📌การขยายกำลังการผลิตกระดาษรองแผ่นยิปซัมที่มีอัตรากำไรสูง SCGP ประกาศลงทุน 9.85 พันลบ. เพื่อขยายกำลังการผลิตกระดาษรองแผ่นยิปซัมที่โรงงานเดิมในประเทศไทยอีก 400,000 ตันต่อปี โดยคาดว่าจะเริ่มดำเนินการเชิงพาณิชย์ในไตรมาส 4/2571 กำลังการผลิตใหม่ดังกล่าวจะเพิ่มจากกำลังการผลิตกระดาษรองแผ่นยิปซัมเดิมที่ประมาณ 170,000 ตันต่อปี ส่งผลให้ SCGP มีสัดส่วนธุรกิจในกลุ่มผลิตภัณฑ์มูลค่าสูงนี้เพิ่มขึ้นอย่างมีนัยสำคัญ โครงการดังกล่าวจะเพิ่มกำลังการผลิตกระดาษบรรจุภัณฑ์ของ SCGP ในประเทศไทยประมาณ 22% เป็น 2.25 ล้านตันต่อปี และเพิ่มกำลังการผลิตกระดาษบรรจุภัณฑ์รวมในภูมิภาคประมาณ 9% เป็น 5.0 ล้านตันต่อปี
เราประเมินว่าโครงการดังกล่าวอาจสร้างกำไรสุทธิได้ประมาณ 707 ลบ. ต่อปี เมื่ออัตราการใช้กำลังการผลิตเต็มที่ ซึ่งเราคาดว่าจะเกิดขึ้นราวปี 2574 คิดเป็น upside ราว 8% ต่อประมาณการกำไรปี 2574 ของเราในปัจจุบันที่ประมาณ 9 พันลบ. SCGP มีแผนใช้เงินกู้เป็นแหล่งเงินทุนหลักสำหรับโครงการนี้ โดยจะทยอยใช้งบลงทุนในช่วงปี 2569–71 หากอิงจากประมาณการเบื้องต้นของเรา การลงทุนดังกล่าวอาจทำให้อัตราส่วนหนี้สินสุทธิต่อ EBITDA เพิ่มขึ้นเป็นประมาณ 2.1 เท่าในปี 2571 จากประมาณการเดิมของเราที่ 1.6 เท่า แต่ยังคงต่ำกว่าเพดานตามนโยบายภายในของ SCGP ที่ 3.0 เท่าอย่างมาก จากงบลงทุนปี 2569 ของ SCGP ที่ 1 หมื่นลบ. ซึ่งแบ่งเป็นงบลงทุนเพื่อการเติบโต 55% และงบลงทุนเพื่อบำรุงรักษา 45% เราประเมินว่า SCGP ยังมีความสามารถในการใช้งบลงทุนเพื่อการเติบโตอีกประมาณ 3.0–4.5 พันลบ. ในช่วงที่เหลือของปี
•
•
•
🎯มุมมอง KS
📌 SCGP แนะนำ “ซื้อ” ราคาเป้าหมาย 37.30 บาท
•กำไรสุทธิของ SCGP เพิ่มขึ้นจาก 1.5 พันลบ. ในไตรมาส 1/2569 เป็น 2.3 พันลบ. ในไตรมาส 2/2569 โดยได้รับแรงสนับสนุนจากการพลิกฟื้นของ Fajar และการฟื้นตัวของอุปสงค์ตลอดห่วงโซ่บรรจุภัณฑ์ครบวงจร หลังช่วงวันหยุดยาวในไตรมาส 1/2569 หากกำไรรายไตรมาสสามารถรักษาระดับที่ประมาณ 2 พันลบ. ได้ กำไรสุทธิต่อปีจะอยู่ที่ 8 พันลบ. ใกล้เคียงกับระดับปี 2564 ซึ่งอาจสนับสนุนให้ระดับมูลค่าหุ้นปรับขึ้นไปใกล้ PER ปี 2564 ที่ 25.8 เท่า (+1SD) ดังนั้น PER เป้าหมายของเราที่ 23.7 เท่า (+0.5SD) จึงถือว่าค่อนข้างอนุรักษ์นิยม โดยยังมี upside จากการฟื้นตัวของกำไรอย่างต่อเนื่องและการปรับเพิ่มระดับมูลค่าหุ้น
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #SCGP
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน