ภาษาไทย
 English


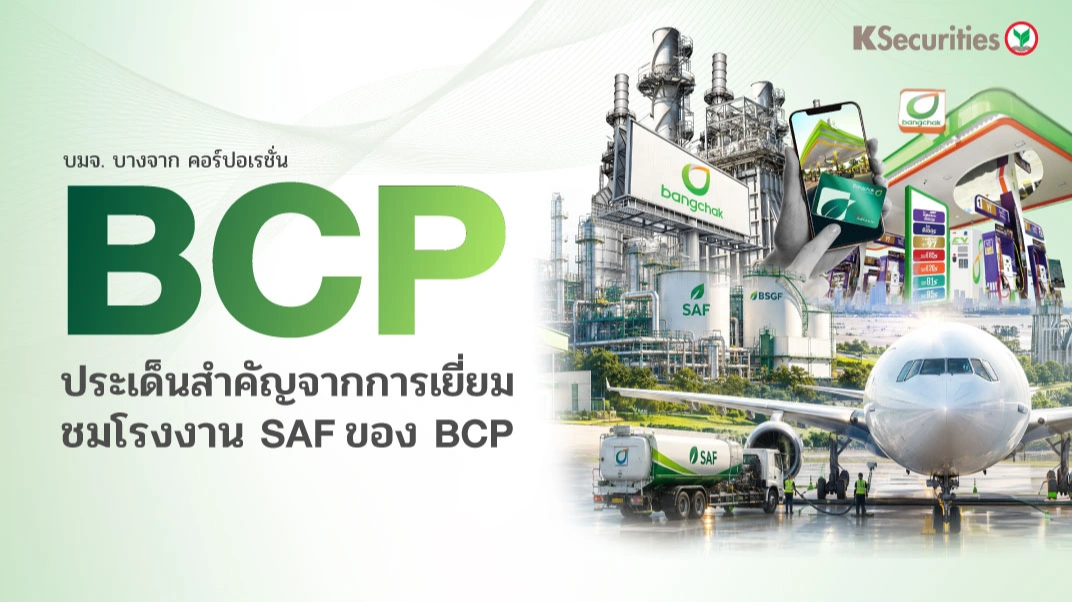

⛽ KS: BCP ประเด็นสำคัญจากการเยี่ยมชมโรงงาน SAF ของ BCP
📌 SAF เป็นแรงขับเคลื่อนการเติบโตใหม่
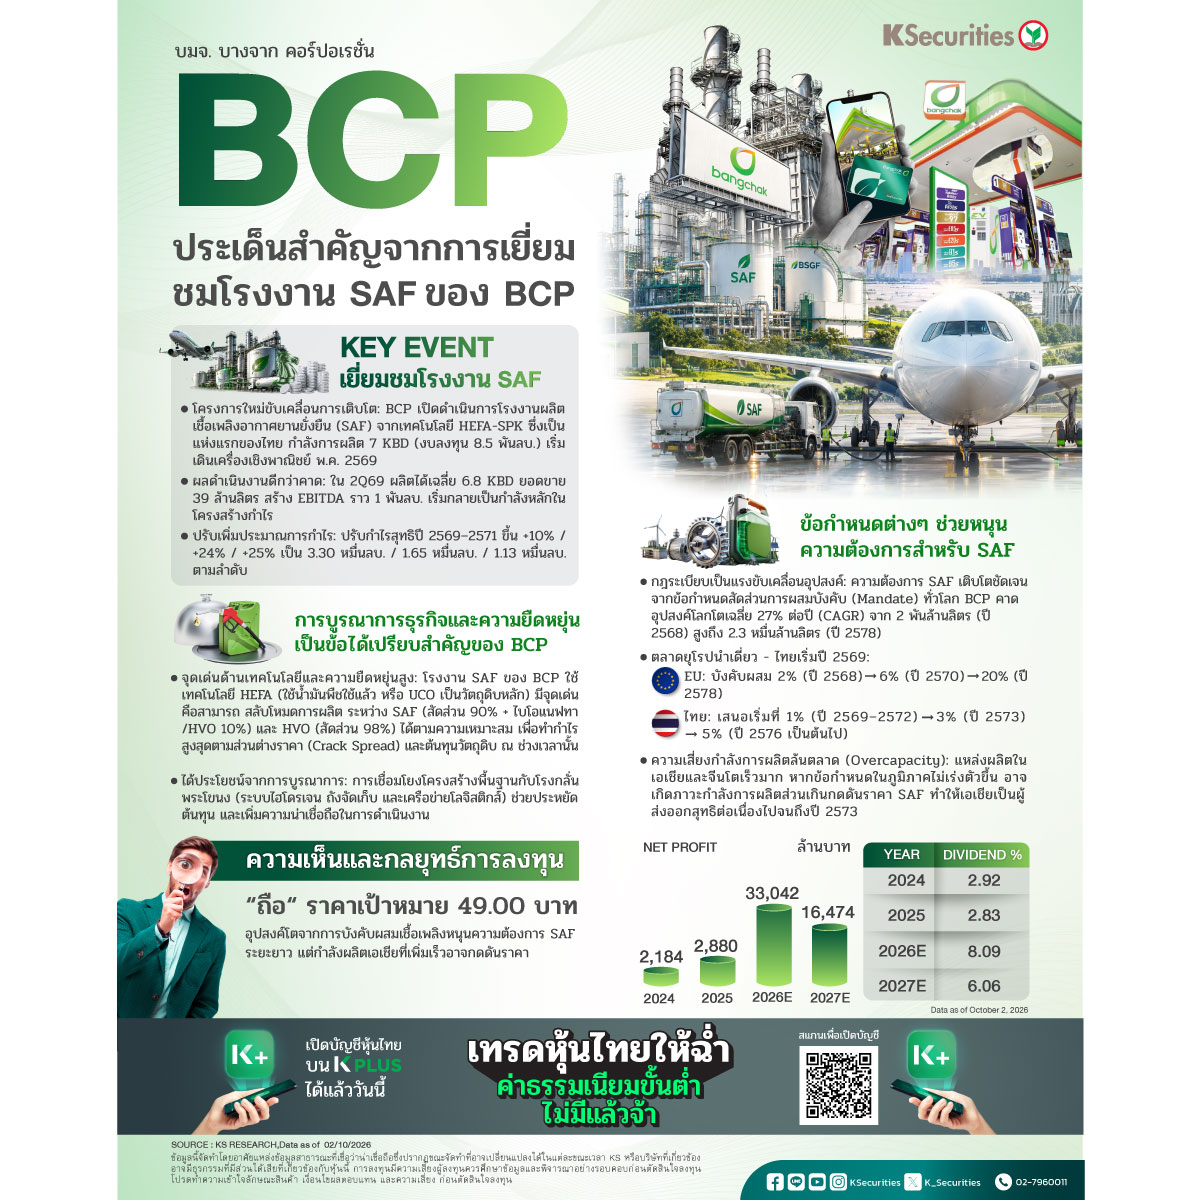
เราได้เยี่ยมชมโรงงานผลิตเชื้อเพลิงอากาศยานแบบยั่งยืน (SAF) ของ BCP และมีมุมมองเชิงบวกต่อการเพิ่มกำลังการผลิตของโครงการและศักยภาพการเติบโตในระยะยาว โรงงาน HEFA-SPK ของ BCP ซึ่งเป็นโรงงานผลิต SAF โดยเฉพาะแห่งแรกของประเทศไทย มีกำลังการผลิต 7 KBD และเริ่มดำเนินการเชิงพาณิชย์ในเดือนพ.ค. 2569 หลังใช้งบลงทุน 8.5 พันลบ. โรงงานมีกำลังการผลิตเฉลี่ย 6.8 KBD ในไตรมาส 2/2569 จำหน่าย SAF ได้ 39 ล้านลิตร และสร้าง EBITDA ราว 1 พันลบ. สะท้อนว่าโครงการนี้เริ่มมีส่วนสำคัญต่อโครงสร้างกำไรของ BCP แล้ว เราปรับเพิ่มประมาณการกำไรสุทธิปี 2569–71 ขึ้น 10%/24%/25% เป็น 3.30 หมื่นลบ./1.65 หมื่นลบ./1.13 หมื่นลบ. ตามลำดับ เพื่อสะท้อนส่วนแบ่งกำไรจากหน่วยธุรกิจนี้ที่สูงกว่าคาด
📌การบูรณาการธุรกิจและความยืดหยุ่นเป็นข้อได้เปรียบสำคัญของ BCP
โรงงานดังกล่าวใช้เทคโนโลยี HEFA โดยใช้วัตถุดิบหลักเป็นน้ำมันปรุงอาหารใช้แล้ว (UCO) เพื่อแปรรูปเป็นเชื้อเพลิงคาร์บอนต่ำ เมื่อปรับการผลิตเป็น SAF จะได้สัดส่วนผลิตภัณฑ์ประมาณ 90% เป็น SAF และอีก 10% เป็นไบโอแนฟทา/HVO ในขณะที่โหมดการผลิต HVO สามารถให้ผลผลิต HVO ได้ราว 98% เรามองว่าความสามารถในการสลับการผลิตระหว่าง SAF และ HVO เป็นข้อได้เปรียบสำคัญ ซึ่งช่วยให้ BCP สามารถปรับสัดส่วนการผลิตให้เหมาะสมตามส่วนต่างราคาผลิตภัณฑ์และความคุ้มค่าของวัตถุดิบ แทนที่จะจำกัดอยู่กับการผลิตผลิตภัณฑ์เพียงชนิดเดียว นอกจากนี้ การบูรณาการร่วมกับโรงกลั่นพระโขนง ระบบไฮโดรเจน ระบบจัดเก็บ และเครือข่ายโลจิสติกส์ ยังช่วยเพิ่มประสิทธิภาพด้านต้นทุนและความน่าเชื่อถือในการดำเนินงานอีกด้วย
📌ข้อกำหนดต่างๆ ช่วยหนุนความต้องการสำหรับ SAF
แตกต่างจากเชื้อเพลิงคาร์บอนต่ำประเภทใหม่หลายประเภท อุปสงค์ SAF ได้รับแรงหนุนจากข้อกำหนดด้านกฎระเบียบเกี่ยวกับสัดส่วนการผสมเชื้อเพลิงมากขึ้น BCP คาดว่าการใช้ SAF ทั่วโลกจะเพิ่มขึ้นจากราว 2 พันล้านลิตรในปี 2568 เป็น 2.3 หมื่นล้านลิตรในปี 2578 หรือคิดเป็นอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ที่ 27% โดยยุโรปยังคงเป็นตลาดที่ใหญ่ที่สุด ข้อกำหนดสัดส่วนการผสม SAF ของ EU จะเพิ่มขึ้นจาก 2% ในปี 2568 เป็น 6% ในปี 2573 และ 20% ในปี 2578 ขณะที่สหรัฐฯ และหลายประเทศในเอเชียเริ่มนำข้อกำหนดดังกล่าวมาใช้เช่นกัน สำหรับประเทศไทย ข้อเสนอปัจจุบันกำหนดสัดส่วนการผสมที่ 1% ในปี 2569–72 เพิ่มเป็น 3% ในปี 2573 และ 5% ตั้งแต่ปี 2576 อย่างไรก็ตาม กำลังการผลิต SAF ในภูมิภาคเพิ่มขึ้นอย่างรวดเร็วทั้งจากเอเชียตะวันออกเฉียงใต้และจีน ส่งผลให้กำลังการผลิตส่วนเกินกดดันราคา SAF และเอเชียอาจยังคงเป็นผู้ส่งออกสุทธิไปจนถึงปี 2573 หากข้อกำหนดสัดส่วนการผสมในภูมิภาคไม่เร่งตัวขึ้น
มุมมอง KS
🎯แนะนำ “ถือ” และ TP ที่ 49.00 บาท
เราปรับเพิ่มราคาเป้าหมายเป็น 49 บาท จากเดิม 48.75 บาท เพื่อสะท้อนการปรับเพิ่มประมาณการกำไร โดยราคาเป้าหมายใหม่ยังอิง PBV ที่ 0.7 เท่า (+0.5SD) ไม่เปลี่ยนแปลง เรามองว่าการเยี่ยมชมสถานที่ครั้งนี้ช่วยสนับสนุนแนวโน้มกำไรของ BCP โดยปัจจัยหนุนในระยะถัดไปจะขึ้นอยู่กับการเพิ่มปริมาณการผลิตน้อยลง แต่ขึ้นอยู่กับส่วนเพิ่มราคา SAF, ต้นทุน UCO/วัตถุดิบ, การปรับสัดส่วนการผลิตระหว่าง SAF และ HVO ให้เหมาะสม รวมถึงความคืบหน้าของมาตรการบังคับสัดส่วนการผสมเชื้อเพลิงในระดับภูมิภาค
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #BCP #บางจาก #SAF
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน