ภาษาไทย
 English


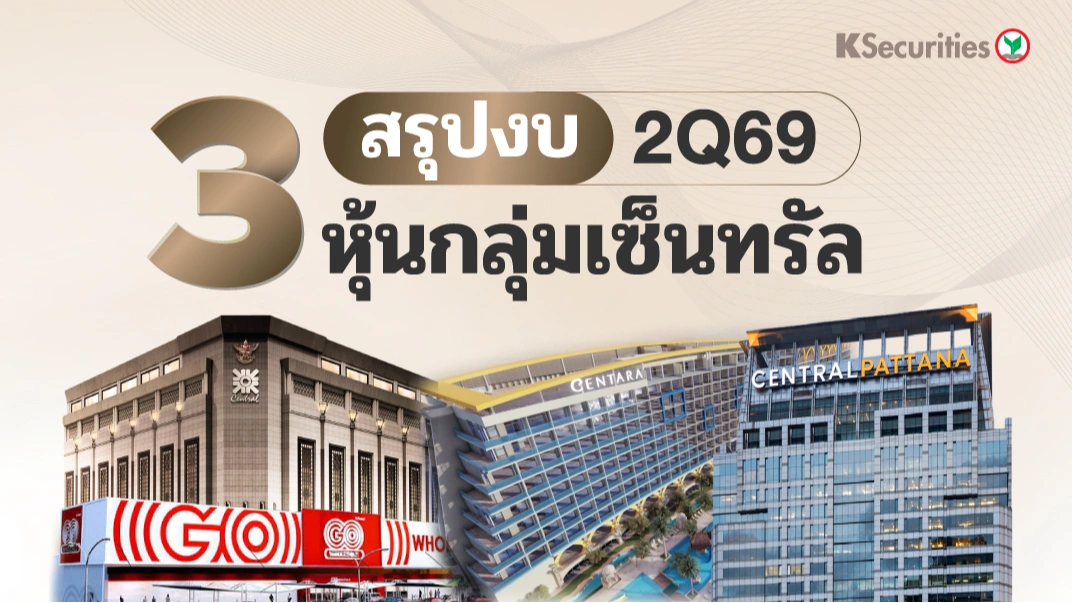

🏬 KS: Review งบ 2Q69 หุ้นกลุ่มเซ็นทรัล
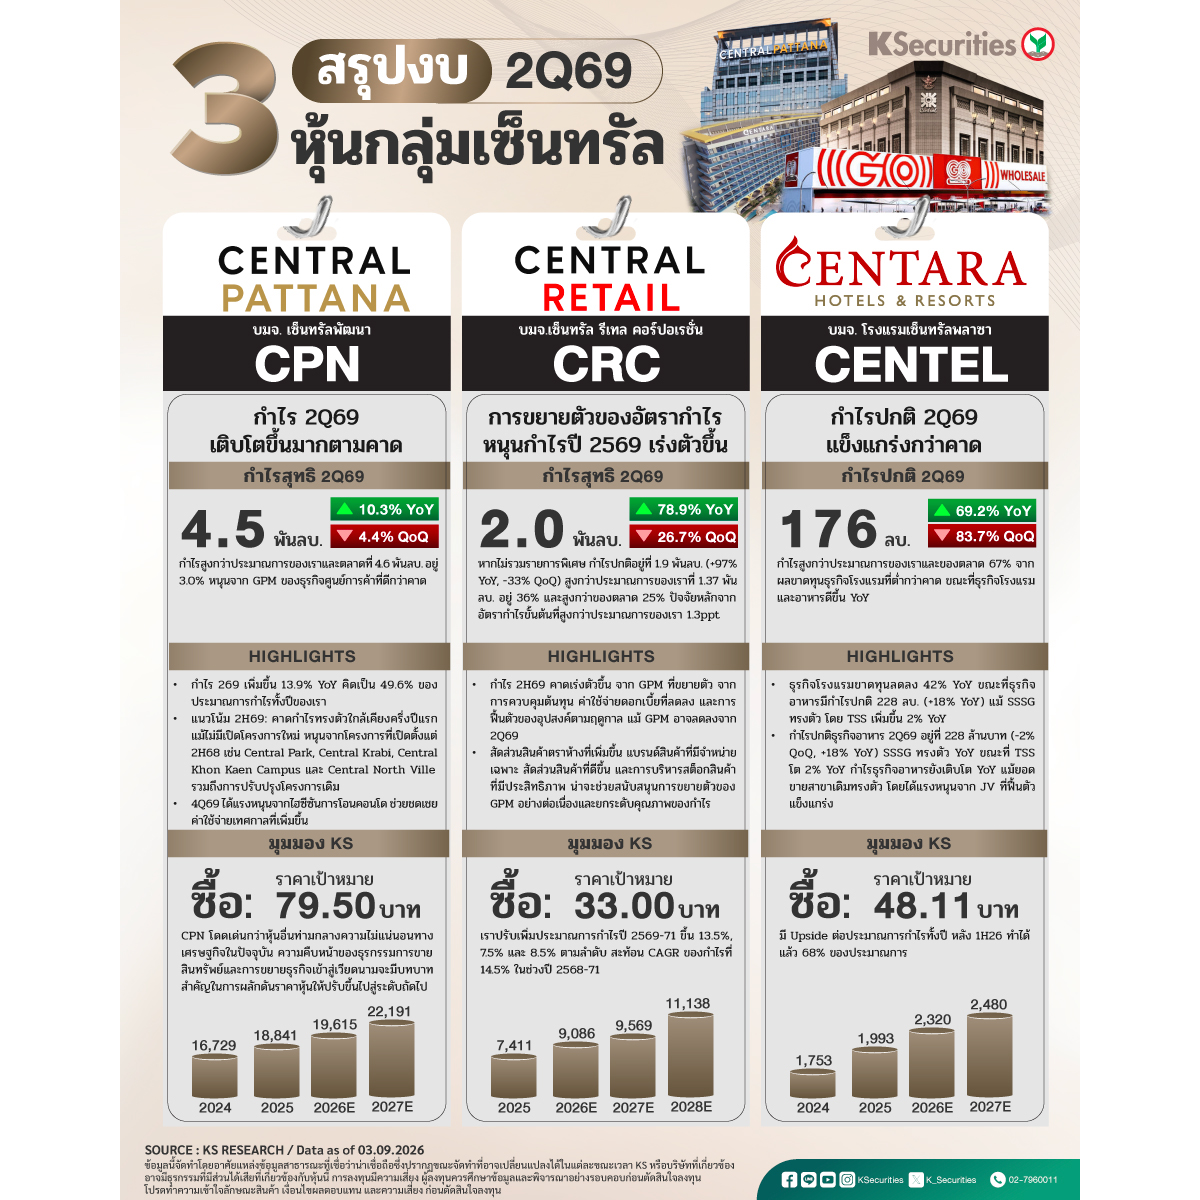
📌CPN : กำไรไตรมาส 2/69 เติบโตขึ้นมากตามคาด
CPN รายงานกำไรไตรมาส 2/2569 ที่ 4.75 พันลบ. เพิ่มขึ้น 10.3% YoY แต่ลดลง 4.4% QoQ สูงกว่าประมาณการของเราและตลาดที่ 4.6 พันลบ. อยู่ 3.0% หนุนจาก GPM ของธุรกิจศูนย์การค้าที่ดีกว่าคาด
กำไร 269 เพิ่มขึ้น 13.9% YoY คิดเป็น 49.6% ของประมาณการกำไรทั้งปีของเรา
แนวโน้ม 2H69: คาดกำไรทรงตัวใกล้เคียงครึ่งปีแรก แม้ไม่มีเปิดโครงการใหม่ หนุนจากโครงการที่เปิดตั้งแต่ 2H68 เช่น Central Park, Central Krabi, Central Khon Kaen Campus และ Central North Ville รวมถึงการปรับปรุงโครงการเดิม
4Q69 ได้แรงหนุนจากไฮซีซันการโอนคอนโด ช่วยชดเชยค่าใช้จ่ายเทศกาลที่เพิ่มขึ้น
🎯มุมมอง KS
แนะนำ “ซื้อ” TP 79.50 บาท CPN โดดเด่นกว่าหุ้นอื่นท่ามกลางความไม่แน่นอนทางเศรษฐกิจในปัจจุบัน ความคืบหน้าของธุรกรรมการขายสินทรัพย์และการขยายธุรกิจเข้าสู่เวียดนามจะมีบทบาทสำคัญในการผลักดันราคาหุ้นให้ปรับขึ้นไปสู่ระดับถัดไป
📌CRC : การขยายตัวของอัตรากำไรหนุนกำไรปี 2569 เร่งตัวขึ้น
CRC รายงานกำไรสุทธิไตรมาส 2/2569 ที่ 2.0 พันลบ. (+79% YoY, -27% QoQ) หากไม่รวมรายการพิเศษ กำไรปกติอยู่ที่ 1.9 พันลบ. (+97% YoY, -33% QoQ) สูงกว่าประมาณการของเราที่ 1.37 พันลบ. อยู่ 36% และสูงกว่าของตลาด 25% ปัจจัยหลักจากอัตรากำไรขั้นต้นที่สูงกว่าประมาณการของเรา 1.3ppt
กำไร 2H69 คาดเร่งตัวขึ้น จาก GPM ที่ขยายตัว จากการควบคุมต้นทุน ค่าใช้จ่ายดอกเบี้ยที่ลดลง และการฟื้นตัวของอุปสงค์ตามฤดูกาล แม้ GPM ลดลงจาก 2Q69
สัดส่วนสินค้าตราห้างที่เพิ่มขึ้น แบรนด์สินค้าที่มีจำหน่ายเฉพาะ สัดส่วนสินค้าที่ดีขึ้น และการบริหารสต็อกสินค้าที่มีประสิทธิภาพ น่าจะช่วยสนับสนุนการขยายตัวของ GPM อย่างต่อเนื่องและยกระดับคุณภาพของกำไร
🎯มุมมอง KS
คำแนะนำ “ซื้อ” TP 33.00 บาท เราปรับเพิ่มประมาณการกำไรปี 2569-71 ขึ้น 13.5%, 7.5% และ 8.5% ตามลำดับ สะท้อน CAGR ของกำไรที่ 14.5% ในช่วงปี 2568-71
📌 CENTEL : กำไรปกติ 2Q69 แข็งแกร่งกว่าคาด
CENTEL รายงานกำไรปกติไตรมาส 2/2569 ที่ 176 ลบ. ลดลง 84% QoQ แต่เพิ่มขึ้น 69% YoY โดยผลประกอบการสูงกว่าประมาณการของเราและของตลาด 67% จากผลขาดทุนธุรกิจโรงแรมที่ต่ำกว่าคาด ขณะที่ธุรกิจโรงแรมและอาหารดีขึ้น YoY
ธุรกิจโรงแรมขาดทุนลดลง 42% YoY ขณะที่ธุรกิจอาหารมีกำไรปกติ 228 ลบ. (+18% YoY) แม้ SSSG ทรงตัว โดย TSS เพิ่มขึ้น 2% YoY
กำไรปกติธุรกิจอาหาร 2Q69 อยู่ที่ 228 ล้านบาท (-2% QoQ, +18% YoY) SSSG ทรงตัว YoY ขณะที่ TSS โต 2% YoY กำไรธุรกิจอาหารยังเติบโต YoY แม้ยอดขายสาขาเดิมทรงตัว โดยได้แรงหนุนจาก JV ที่ฟื้นตัวแข็งแกร่ง
🎯มุมมอง KS
คำแนะนำ “ซื้อ” TP 48.11 บาท มี Upside ต่อประมาณการกำไรทั้งปี หลัง 1H26 ทำได้แล้ว 68% ของประมาณการ
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #CENTEL #CPN #CRC
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน