ภาษาไทย
 English



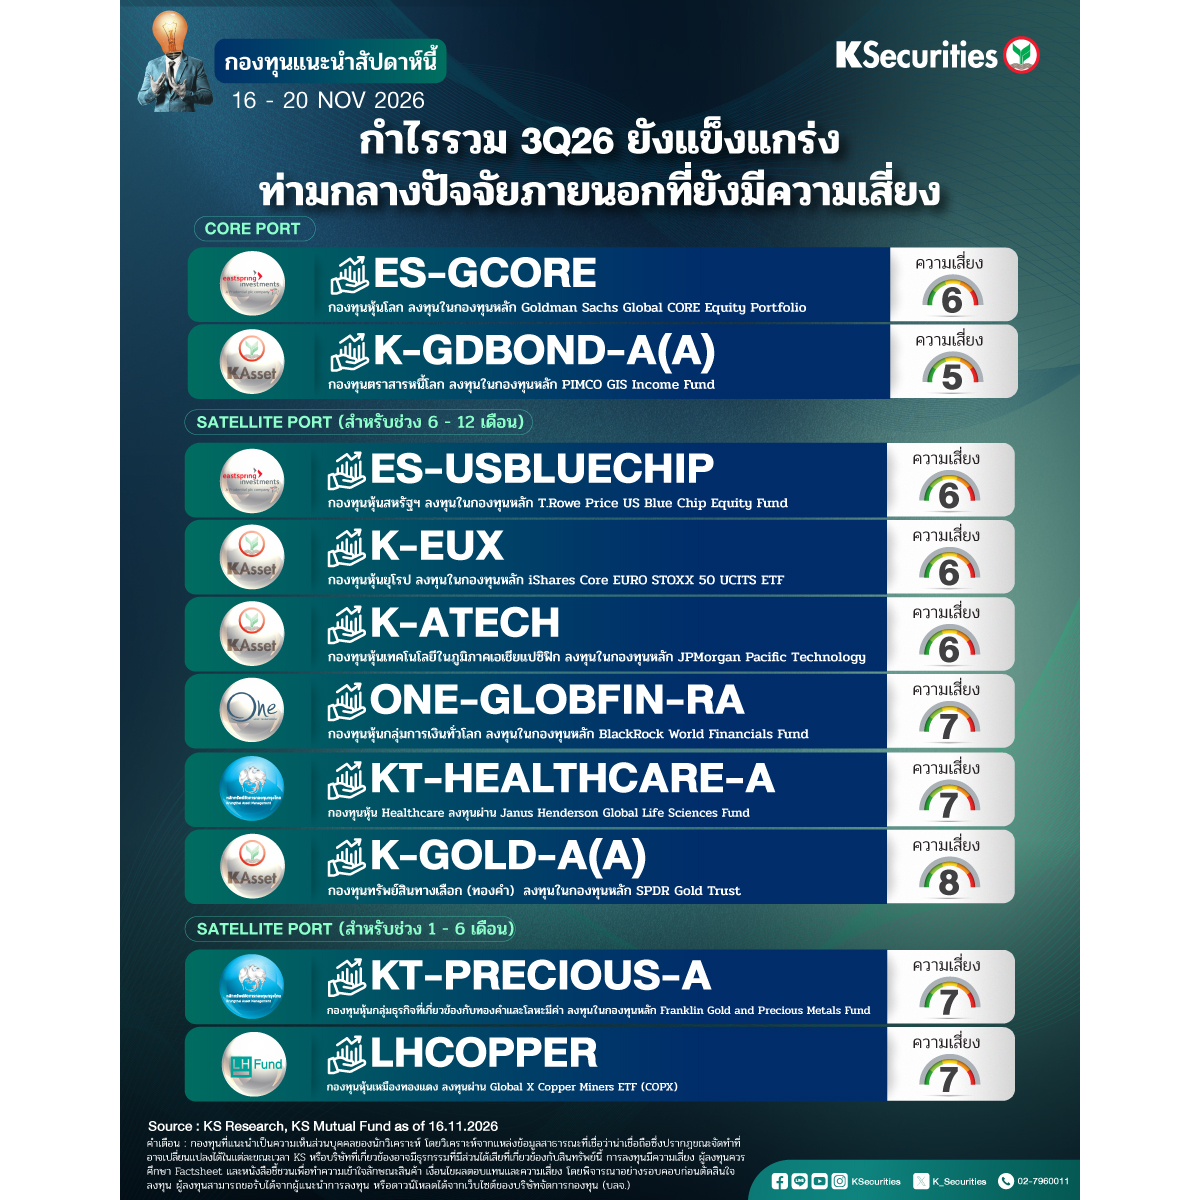
KS FUND TOP PICK 16-20 พ.ย. 2026⛳️
📌กำไรรวม 3Q26 ยังแข็งแกร่ง ท่ามกลางปัจจัยภายนอกที่ยังมีความเสี่ยง
ตลาดหุ้นทั่วโลกฟื้นตัวแรง จับตา CPI ที่ร้อนแรงกับโอกาสขึ้นดอกเบี้ย Fed เดือน ธ.ค.🌎
📈 ภาพรวมตลาดสัปดาห์ที่ผ่านมา
✅ตลาดหุ้นทั่วโลกฟื้นตัวแรงในสัปดาห์ที่ผ่านมา หลังแรงขายหุ้น AI จากสัปดาห์ก่อนคลายลง โดย Nikkei ปรับตัวกลับราว 6.5% WoW และ Kospi ดีดกลับราว 4.6% WoW ขณะที่ Stoxx 600 ปรับขึ้น 2.4% WoW ฝั่งสหรัฐฯ S&P 500 ปรับขึ้น 2.5% WoW, Nasdaq ปรับขึ้น 2.3% WoW และ Dow Jones ปรับขึ้น 2.1% WoW ที่น่าสนใจคือตลาดฟื้นได้แม้จะเผชิญข่าวช็อกในวันพฤหัสฯ เมื่อคณะกรรมการ Nvidia ประกาศว่า Jensen Huang ลาออกจากตำแหน่ง CEO มีผลทันที หลังมีรายงานเรื่องความสัมพันธ์ส่วนตัวที่โยงไปถึงประเด็นความมั่นคง โดยแต่งตั้ง Colette Kress ซึ่งเป็น CFO ขึ้นรักษาการ CEO ส่งผลให้หุ้น Nvidia ร่วง 12.8% WoW และมูลค่าตลาดหลุดระดับ 4 ล้านล้านเหรียญ
💼 ด้านเงินเฟ้อ CPI เดือน ต.ค. ออกมาร้อนแรงกว่าคาด โดยเพิ่มขึ้น 0.4% MoM สูงกว่าคาดที่ 0.3% และ Core CPI เพิ่มขึ้น 0.3% MoM สูงกว่าคาดที่ 0.2% เป็นเดือนที่สามติดต่อกัน ตามด้วย PPI ที่เพิ่มขึ้น 6.5% YoY สูงสุดนับตั้งแต่เดือน พ.ย. 2565 ตัวเลขชุดนี้ทำให้ CME FedWatch สะท้อนโอกาสขึ้นดอกเบี้ยในการประชุมวันที่ 9 ธ.ค. ที่ 100% โดยมีโอกาสขึ้น 0.50% ราว 13% จากที่เป็นศูนย์เมื่อสัปดาห์ก่อน หลัง Fed Governor Waller ระบุว่าควรพิจารณาขึ้น 0.50% หาก Core CPI ออกมาที่ 0.3% หรือสูงกว่า อัตราผลตอบแทนพันธบัตรอายุ 2 ปีปรับขึ้นมากที่สุดในรอบสัปดาห์นับตั้งแต่เดือน ต.ค. 2567 ขณะที่ 10 ปีกลับขึ้นไปยืนราว 5.13% และค่าเงินดอลลาร์แข็งค่าสูงสุดในรอบ 19 เดือน
📅 สำหรับสัปดาห์นี้ ไฮไลต์ด้านนโยบายการเงินคือรายงานการประชุม Fed เดือน ต.ค. ในวันพุธ ซึ่งตลาดจะจับตาว่าคณะกรรมการมีความเห็นแตกต่างกันแค่ไหนกับการคงดอกเบี้ยรอบนั้น และส่งสัญญาณขนาดการขึ้นดอกเบี้ยเดือน ธ.ค. อย่างไร ก่อนหน้านั้นประธาน Warsh จะขึ้นพูดในวันจันทร์ ด้านตัวเลขเศรษฐกิจ ได้แก่ ดัชนี Philadelphia Fed และดัชนีชี้นำเศรษฐกิจในวันพฤหัสฯ และดัชนีความเชื่อมั่นผู้บริโภคขั้นสุดท้ายเดือน พ.ย. จากมหาวิทยาลัยมิชิแกนในวันศุกร์ ส่วนต่างประเทศมีตัวเลขเงินเฟ้อเดือน ต.ค. ของญี่ปุ่นและอังกฤษ ซึ่งจะมีผลต่อทิศทางดอกเบี้ยของ BOJ และ BOE
✅ด้านผลประกอบการ ไฮไลต์คือ Nvidia ในคืนวันอังคาร ซึ่งเป็นงบรอบแรกหลังการลาออกของ Jensen Huang โดยตลาดคาดรายได้ 3Q27FY อยู่ที่ 1.09 แสนล้านเหรียญ เพิ่มขึ้น 91.3% YoY ร่วมด้วย Home Depot และ Disney ในวันเดียวกัน ตามด้วย Target และ Lowe’s ในวันพุธ และ Walmart กับ Alibaba ในวันพฤหัสฯ นอกจากนี้ Anthropic มีกำหนดเริ่มซื้อขายในตลาด Nasdaq วันพฤหัสฯ ถือเป็นการทดสอบความต้องการลงทุนในธีม AI ครั้งสำคัญ หลังแรงขายหุ้น AI ตลอดช่วง 2 เดือนที่ผ่านมา
🔎 NVDA ภายหลังไม่มี Jensen Huang นำทัพ
✅ What Happened: เรื่องเริ่มเมื่อ 8 Nov 2026 Board ของ NVIDIA ประกาศเปิดการสอบสวนอิสระ หลังมีรายงานว่า Huang มีความเกี่ยวข้องกับอดีตผู้บริหารของ Megaspeed International บริษัทใน Singapore ซึ่งมีรายงานว่าทางการ US สงสัยว่าทำงานให้ China ส่วน China ปฏิเสธข้อกล่าวหานี้ จากนั้นแรงกดดันก็เพิ่มขึ้นเป็นลำดับ The Information รายงานว่าบุคคลดังกล่าวเชื่อมโยงกับเครือข่ายบริษัท China ที่ช่วยให้เกิดการขายชิปไป China ราว USD7.5bn และในวันพุธมีข่าวความสัมพันธ์ครั้งที่สองกับ Direct Report ของ Huang เอง Board ประชุมกันคืนนั้น และประกาศการลาออกในเช้าวันพฤหัส 8-K ระบุว่า Jensen Huang ลาออกจากตำแหน่ง President, CEO และกรรมการได้แต่งตั้ง Colette Kress EVP & CFO รับตำแหน่ง Interim CEO ควบ CFO จนกว่าจะได้ตัวจริง และ Harvey C. Jones อดีต CEO และ Executive Chairman ของ Synopsys ได้เป็น Chair Of The Board คนแรกในประวัติศาสตร์บริษัท ซึ่งเป็นการแยกบทบาท Chair ออกจาก CEO ครั้งแรก ถือเป็นการปรับ Governance ที่สำคัญ ด้านตลาด หุ้นร่วงสูงสุด 13% ตอนเปิดตลาด Market Cap หลุด USD4trn ลงไปราว USD3.75trn ทั้งที่เคยแตะเกือบ USD5trn และหุ้นลดลงแล้วกว่า 30% ในเดือนก่อนหน้า แต่ฟื้นช่วงท้ายจนปิดลบ 4.34% จุดที่ต้องจับตาต่อไปคืองบ 3Q27FY ซึ่งยังรายงานตามกำหนดวันที่ 17 Nov นี่จะเป็นครั้งแรกที่ Kress นำ Call ในฐานะ CEO
⚖️ สิ่งที่แตกต่างกันระหว่าง Kress กับ Jensen:
1️⃣ บทบาท Jensen เป็นทั้งศาสดาของ AI Ecosystem ผู้วาง Vision และ Product ของบริษัท เป็นคนที่เปลี่ยน NVDA จาก Gaming ไปสู่ Accelerated Computing ด้วยตัวเอง เป็นคนผลักดัน CUDA จนกลายเป็น Moat และเป็นแรงขับหลักของหลายดีล Multi-Gigawatt กับ Meta, OpenAI, Microsoft และ Sovereign AI ขณะที่ Kress (CFO) เป็น Financial Eye จึงคาดว่าสไตล์จะเปลี่ยนจาก “Vision-Led” ไปเป็น “Execution And Discipline-Led”
2️⃣ โครงสร้างอำนาจ NVIDIA ไม่มี COO และ Jensen มี Direct Reports ราว 60 คน ซึ่งการตัดสินใจก่อนหน้าถูกรวมศูนย์ที่ตัวเขา ดังนั้น Kress น่าจะต้องกระจายอำนาจให้ผู้บริหารเทคนิคและสาย Operation มากกว่าเดิม
3️⃣ Capital Allocation อาจจะลด Circular Finance ลง Jensen ใช้งบดุลค้ำ Ecosystem อย่างดุดัน NVIDIA ถือหุ้นใน Intel, SpaceX และ CoreWeave ให้คำมั่นลงทุนใน Anthropic สูงสุด USD10bn และมีดีลเบื้องต้นกับ OpenAI สูงสุด USD100bn คาดว่ามี Commitments และ Guarantees ใน Ecosystem รวมได้ราว USD530bn ในมุม CFO เราคาดว่า Kress จะระวังเรื่อง Vendor Financing มากขึ้น และอาจหันไปให้น้ำหนักกับ Buyback ซึ่งยังเหลือวงเงินอนุมัติ USD58.5bn หลังคืนเงินผู้ถือหุ้นไป USD41.1bn ใน 2026FY
4️⃣ นโยบาย China ที่ Jensen ผลักดันอย่างแข็งกร้าวให้ผ่อนคลายข้อจำกัดการขายชิปให้ China แต่ในภาวะที่มีการสอบสวน Kress น่าจะเลือก Compliance-First และ Low Profile กับ Washington มากกว่า Bernstein ก็มองว่า Kress ประคองธุรกิจระยะสั้นได้ แต่ยังมีความไม่แน่นอนสูง และสงสัยว่า CEO คนใหม่คนใดจะแทนบทบาทของ Jensen ได้ ส่วนระยะเวลา Interim Ives ประเมินว่าน่าจะราว 1 ปี
5️⃣ การสนับสนุน Open-Weight Model อาจจะมีโอกาสลดลง หลังจากที่ Jensen Step Down โดยที่ผ่านมา Jensen เป็นหัวหอกหลักในการสนับสนุน Open Weight Model อย่างมีนัยสำคัญ แต่หลังจากนี้ Kress อาจจะไม่ได้มี Power ในการ Push นโยบายนี้เช่นเดิม
👤 Potential New CEO: Board เริ่ม Search แล้วและจะพิจารณาทั้ง Internal และ External Candidates โดยไม่ระบุ Timeline Jensen เองเคยพูดว่าหวังให้ CEO คนต่อไปมาจากคนในบริษัท ฝั่ง Internal ตัวเต็งคือ Ian Buck ผู้นำธุรกิจ Hyperscale และ HPC ที่ดูแลทั้ง Hardware และ Software ที่ Microsoft, Google, Amazon, Meta และ OpenAI ใช้และเป็นผู้สร้าง CUDA จึงตอบโจทย์ Continuity ของ Moat ได้ดีที่สุด รายชื่ออื่นที่ถูกพูดถึงคือ Bryan Catanzaro (Applied Deep Learning Research) และ Jay Puri (EVP Worldwide Field Operations ตั้งแต่ 2005) ฝั่ง External นักวิเคราะห์มอง Rene Haas CEO ของ Arm เป็นตัวเลือกที่น่าสนใจ เพราะมีประสบการณ์ Semiconductor และเคยทำงานที่ NVIDIA (7 ปี) นอกจากนี้ Trump เสนอชื่อ Tim Cook อดีต CEO ของ Apple ว่าเป็น "คนเดียวที่แทนได้" และ Ives เรียก Cook ว่าเป็น Dark Horse Candidate สรุปคือ Profile ที่ Board น่าจะต้องการมีสามข้อ คือมี Technical Credibility ในสายตา Developer มีความสัมพันธ์กับ Hyperscaler/OEM และไม่มี Geopolitical Baggage ซึ่งทำให้ Buck (Internal) และ Haas (External) ดูเหมาะที่สุด แต่ทั้งหมดนี้ยังเป็นการคาดการณ์
🌐 ผลกระทบต่อ AI Ecosystem: ระยะสั้น Demand และ Roadmap แทบไม่เปลี่ยนมองว่า Roadmap ถูกกำหนดไว้แล้ว และด้าน Supply ล็อกไว้ด้วย Supply Commitments USD95.2bn และ Multi-Year Cloud Agreements USD27bn แปลว่า Order ของ TSMC, HBM และ Optical Supply Chain ในช่วง 12–18 เดือนข้างหน้ายังขับเคลื่อนด้วย Hyperscaler Capex เป็นหลัก ไม่ได้ขึ้นกับตัว CEO แต่ความเสี่ยงไปกระจุกที่ "ระดับความเชื่อมั่น" ของ Ecosystem Neocloud อย่าง CoreWeave และ Nebius ที่เช่าชิป NVIDIA และพึ่งการหนุนจาก NVIDIA โดนหนักที่สุด ขณะที่ Broadcom และ AMD มีแรงซื้อเข้ามา และ Big Tech ส่วนใหญ่แทบไม่ได้รับผลกระทบ สาเหตุคือ Jensen เคยช่วยพยุง AI Trade หลายครั้ง และเป็นคนให้ Backstop กับบริษัทตั้งแต่ CoreWeave ไปจนถึง OpenAI ส่วน Neocloud มีทางเลือกน้อยกว่า AI Labs รายใหญ่ ตัวอย่างชัดคือ NVIDIA มีภาระต้องซื้อ Capacity ที่ CoreWeave ใช้ไม่หมดสูงสุด USD6.3bn ถึง April 2032 ซึ่งช่วยให้ CoreWeave กู้เงินได้ถูกลง ถ้า CEO คนใหม่หรือ Kress ลดบทบาทการเป็น "ผู้ค้ำ" ลง Cost Of Capital ของ Neocloud จะสูงขึ้นทันที ระยะกลางมีสามประเด็น (1) ประเด็น China/Megaspeed อาจกดดันช่องทางขายใน Southeast Asia และทำให้ข้อเสนอเรื่องผ่อนคลาย Export Control อ่อนลง (2) Hyperscaler ที่มี Custom Silicon (TPU, Trainium) และ Merchant Alternative (AMD, AVGO) มีอำนาจต่อรองมากขึ้นในช่วงที่ NVIDIA เปลี่ยนผู้นำ (3) ความเสี่ยง Brain Drain ซึ่ง Broker อย่าง Oppenheimer ใช้เป็นเหตุผล Downgrade และถอด Price Target โดยมองว่าอาจเปลี่ยน Thesis ด้าน Valuation นอกจากนี้ Ives ลด Price Target จาก USD300 เหลือ USD225 แต่ยังมองว่า NVIDIA นำคู่แข่ง 2–3 ปี Demand Outlook ไม่เปลี่ยน
🎯 Our Take: เรามอง Valuation ปัจจุบันราว 10x 2028 EPS ถือว่าถูกเกินไป เรามอง Earnings ระยะ 1–2 ปีน่าจะยังแข็งแรง แต่ Multiple จะถูกกดด้วย Leadership Discount ไปจนกว่าตลาดจะเห็นตัว CEO ถาวรและท่าทีเรื่อง Capital Allocation/China ที่ชัดเจน จุดต่อไปที่ต้องดูคือ Call วันที่ 17 Nov ด้วยระดับราคาที่ลงมาเรามองว่าเป็นโอกาสในการซื้อสะสม แต่ Overhang ยังคงอยู่ไปอีกสักพัก
☁️ CRWV 3Q26 ขาดทุนน้อยกว่าคาดพร้อมเร่งเพิ่มสัญญาระยะสั้นเพื่อเพิ่ม Rev/GW Prepayment ช่วยผ่อนคลาย Financing ตั้งเป้า Positive Profit In 1H28
✅CRWV รายงาน GAAP Loss ที่ระดับ USD709mn ขาดทุนเพิ่มขึ้นจากไตรมาสก่อนที่ระดับ USD626mn แม้ว่าไตรมาสนี้ CRWV จะรายงานกำไร EBIT ที่ระดับ USD207mn พลิกจากขาดทุนในไตรมาสก่อนแต่ถูกกดดันจากดอกเบี้ยจ่ายที่เพิ่มขึ้นเป็น USD846mn +32% QoQ จากหนี้สิน IBD ที่เพิ่มสูงขึ้นราว USD15mn QoQ มาอยู่ที่ระดับ USD46.8bn ประกอบกับ Cost Of Funding ที่สูงขึ้นมาอยู่ที่ระดับ 9% ในขณะที่รายได้ในไตรมาสนี้รายงานที่ USD3.66bn +168% YoY และ +42% QoQ ดีกว่าคาดราว 3% จากการขยาย Active GW เพิ่ม 200mw มาอยู่ที่ 1.7GW และ Contract GW ที่เพิ่มขึ้นมาอยู่ที่ระดับ 4.6GW โดย Revenue Pipeline ในอนาคตมากกว่า 1.3GW จะอยู่นอก US เช่น India, Indonesia และ Spain และในไตรมาสนี้ มีลูกค้าใหม่อย่าง Canva, Substack, Wayve และ Serve Robotics ส่วนลูกค้าเดิมที่ขยายการใช้งานมีทั้ง OpenAI, Cohere, Jane Street และ Perplexity ส่งผลให้ Backlog เพิ่มขึ้นราว 27% QoQ มาอยู่ที่ระดับ USD132.5bn แบ่งเป็นรายได้ที่จะรับรู้ใน 24 เดือนราว 36% สะท้อนลักษณะสัญญา ส่วนใหญ่ยังเป็นสัญญาระยะกลางถึงยาว มี Revenue/GW/yr อยู่ที่ระดับ USD9-10bn โดยในไตรมาสนี้มี Reported CAPEX อยู่ที่ระดับ USD14.5bn เร่งตัวขึ้นจากไตรมาสก่อนหน้าที่ USD9.4bn ส่งผลให้ FCF ยังติดลบที่ระดับ USD9.4bn ทำให้ใน 3Q26 บริษัทออก Convertible Senior Notes ราว USD4.2bn เปิด ATM Equity Program ครั้งแรกสูงสุด 35mn Class A Shares และปิดเงินกู้ DDTL 5.5 Facility มูลค่า USD2.6bn ซึ่งเป็น Facility แรกที่ออกแบบมารองรับสัญญาลูกค้าระยะสั้น
✅สำหรับ Guidance ใน 4Q26 คาดรายได้ที่ USD4.99bn โตขึ้น 217% YoY และมากกว่าคาด 6% โดยจะเริ่มเห็นการเติบโตของ Adj. EBIT มาอยู่ที่ USD847mn มากกว่าคาด 28% และ CAPEX ใน 4Q26 มีโอกาสลดลงเหลือ USD8-9bn โดย CRWV มองว่าจะได้รับ Customer Prepayments และ Deposits ราว USD9bn ภายใน 3 เดือนข้างหน้าเพื่อมา Funding Growth ในอนาคต ซึ่งคาดว่าสิ้นปี 2026 จะมี Capacity ราว 1.85GW หรือจะเพิ่มอีกเพียง 150MW ใน 4Q26 นี้ คาดว่า 75% ของ Committed CAPEX ในปี 2027 มีลูกค้า Investment-Grade Enterprise และกลุ่ม AI Lab And AI-Native Company Secured ไว้แล้วซึ่งสามารถจ่าย Prepayment ราว 70-100% รวมถึง Vendor Financing จะเป็นส่วนหนึ่งในการช่วย Funding Capex ในอนาคต บริษัทมองว่าจะไม่โตแบบ Growth At All Cost แต่จะโตแบบ Discipline ขยาย Capacity ตาม Commitment ของลูกค้า มอง Adj. Net Loss จะลดลงอย่างมีนัยสำคัญในปี 2027 และจะเห็น Positive Adj. Profit ในช่วง 1H28 และทั้งปี 2028 คาด CAPEX 2027 จะใกล้เคียงกับปี 2026 ที่ระดับ 37-39bn
✅บริษัทเปิดใช้ NVIDIA Vera Rubin NVL72 แบบ Multi-Rack แล้ว โดย Workload และรองรับ Vera CPU สำหรับ Agentic Workload ฝั่ง Software เปิดตัว CoreWeave Forge, Physical AI Field Engineering และ Partner Network เพื่อขยายไปลูกค้า Enterprise ในช่วงเดือน Jul-26 ที่ผ่านมา CRWV สามารถปรับราคาขึ้นได้ราว 25% โดยใน 3Q26 นี้มีการปรับราคาของ Ampere และ Hopper ขึ้นราว 30-50% QoQ จากสัญญาแรก และคาดว่าจะเพิ่มอีก 10% ในไตรมาสถัดไป และบริษัทจะมีการ Allocate Capacity ไปเป็นสัญญา Short-Term มากขึ้นเพื่อสร้าง Revenue/gw เพิ่มขึ้นมากกว่าระดับ USD40mn/mw เมื่อเทียบกับสัญญาระยะยาว 5 ปีราว USD20-25mn/mw นอกจากนี้บริษัทมีการเซ็น Multi-Year Commitments ขยาย Depreciable Life ของ GPU เพิ่มขึ้น ซึ่งจะทำให้ Margin สูงขึ้นอีกและในปี 2027-28 จะมี GPU ราว 130k และ 170k หมดสัญญาตามลำดับ Pipeline ของ CRWV แข็งแกร่งมากลูกค้าต้องการ Capacity อย่างมากโดยที่ระดับราคาปัจจุบัน การต่อสัญญาในปี 2027 จะสร้าง Incremental Annualized Revenue เกือบ USD4bn โดยไม่ต้องใช้ CAPEX เพิ่มและตัวเลขนี้จะเพิ่มเป็นเกือบ USD10bn เมื่อรวมการต่อสัญญาในปี 2028 โดย CRWV มองหากมีการชะลอการก่อสร้าง Data Center จะยิ่งทำให้ Supply ขาดแคลนและจะทำให้ค่าเช่าอยู่ในระดับสูงนานขึ้น CRWV Capacity จะยิ่งมีมูลค่าสูงขึ้นเช่นกัน
🎯 Our Take: เรามอง Slightly Positive มากขึ้นจากการขยายสัญญาไประยะสั้นมากขึ้นเพิ่ม Rev/GW ในภาวะที่ตลาดมีความเสี่ยงเรื่องการชะลอการสร้าง DC จะยิ่งทำให้ค่าเช่ายืนระดับสูงได้นานขึ้นและการเริ่มใช้ Funding จากทั้งลูกค้าและ Supplier มากขึ้นช่วยลด Capital Risk ในอนาคตรวมถึง CAPEX ในปี 27 ใกล้กับปี 26 และจะเห็น Adj. Profit ใน 1H28 มองเป็น Sentiment ที่ดี
☁️ NBIS Key Takeaway From Earnings Calls In 3Q26
✅NBIS รายงาน Revenue อยู่ที่ USD980.8mn (+571% YoY, +68% QoQ) โดย Nebius AI Cloud ทำได้ USD973.8mn (+643% YoY) ตัวเลขนี้สูงกว่าคาดราว +7% แต่ใน Revenue มีรายได้ Non-Recurring จาก Asset-Light Model อยู่ราว USD325mn หรือ 33% ของไตรมาส รายได้ก้อนนี้มาจากธุรกรรมแรกที่บริษัทนำ Nebius Architecture และ Platform ไปติดตั้งบน Capacity ที่ Partner ลงทุนเอง ถ้าตัดออก Revenue หลักจะเหลือราว USD655.8mn โตเพียง +13% QoQ และต่ำกว่าคาดราว -29% และถ้าเทียบกับเส้นทางของ Guidance เดิม ซึ่งต้องทำได้ราว USD1.01–1.21bn ต่อไตรมาสใน 2H26 ตัวเลข 3Q26 ยังต่ำกว่า Low-End ราว -2.8% ด้านกำไร Adj. EBITDA เพิ่มเกือบเท่าตัวเป็น USD465.8mn (จาก USD236.2mn) Margin ขึ้นเป็น 47.5% จาก 40.6% ส่วน AI Cloud Margin อยู่ที่ 53.2% จาก 50% จากการรับรู้รายได้ Non-Recurring Income
✅Guidance Revenue ปี 2026 ปรับลงเป็น USD3.0-3.2bn จาก USD3.0-3.4bn ลดลง -3.1% และต่ำกว่า Consensus ทั้งปี USD3.48bn ราว -11% ผลคือ Implied 4Q26 Revenue เหลือราว USD1.04–1.24bn ต่ำกว่าคาดราว -21.5% EBITDA Margin ทั้งปียังคงไว้ที่ราว 40% ต่ำกว่า 9m26 ซึ่ง Implied Margin 4Q26 จะลงไปราว 35.5–36.2% เพราะ Site ใหม่มีค่าเช่า ค่าไฟ และค่าคนก่อนเริ่มเรียกเก็บเงิน เป้า ARR เปลี่ยนจาก USD7–9bn ภายในสิ้นปี 2026 เป็นเกิน USD7bn ในเดือน February 2027 คือต่ำกว่าเดิมราว 12% และช้าไปราว 2 เดือนและหลังจากนี้บริษัทจะเลิก Guide ARR และใช้ Revenue กับ Pre-Tax Earnings เป็นตัววัดแทน ส่วน CAPEX ปี 2026 เพิ่มเป็นราว USD27bn จาก USD20-25bn โดย 3Q26 ใช้ไปราว USD7.3bn ซึ่งบอกเป็นนัยว่า 4Q26 จะอยู่ราว USD11-12bn ส่วน Prepayment ปีนี้เพิ่มเป็นราว USD10bn (จากเกิน USD9bn) และ Contracted Power คงเป้า 5 GW ณ สิ้นปี (ปัจจุบันเกิน 4 GW) สาเหตุหลักของการปรับคือ Colocation Site ของ Third Party ล่าช้า โดยเฉพาะ New Jersey (Vineland) ที่ DataOne ยุติ Temporary Power เร็วกว่าที่คาด บริษัทจึงต้องเร่งติดตั้ง Bloom Fuel Cell ซึ่งตอนนี้จ่ายไฟได้แล้ว Capacity บางส่วนเลื่อนไปถึง 2Q27 แต่ไม่มีการยกเลิก และยังส่งมอบ Tranche ให้ Microsoft ต่อใน November–December ส่วน Owned Site ยังเป็นไปตามแผนหรือเร็วกว่าแผน
✅Demand, Pricing และ Unit Economics ดีขึ้นมาก: ราคาสัญญาใหม่ใน 3Q26 เกิน USD25mn/MW ขึ้นจาก USD20-25mn ใน 2Q26 หลังบริษัทขึ้นราคาเมื่อต้น September และเพิ่มเงื่อนไข Prepay กับอายุสัญญา สัญญาที่เซ็นกว่า 90% ของ Contract Value มี Prepayment (เทียบ ราว 70% ของดีลใน 2Q26) สัดส่วน Prepay ต่อ TCV เพิ่มขึ้นราว 20% และครอบคลุม CAPEX เต็มจำนวน รวม GPU, Network และ Data Center ได้เกิน 100% จาก 50–60% และยังสูงขึ้นอีกในต้น 4Q26 Payback จึงสั้นลงเป็น 1 ปี 7 เดือน จาก 1 ปี 10 เดือน ตั้งแต่ต้น 3Q26 มี Backlog แล้วกว่า USD12bn รวมสัญญา 5 ปีหลาย Billion USD และใน 4Q26 กำลังเซ็นสัญญาระดับ Multi-Billion ส่วนใหญ่มาจาก AI Natives ที่ขยายการใช้งาน ฝั่ง Enterprise เริ่มขยับ โดย Databricks, Datadog, Snowflake และ Palantir เซ็นสัญญาหลายปีครั้งแรก Palantir เลือก Nebius เป็น Preferred AI Cloud คู่กับ Foundry สำหรับงาน Sovereign AI ข้อที่น่ากังวลคือ RPO เพิ่มเพียง 3% และผู้บริหารไม่ได้ให้ตัวเลขส่วนต่างกับ TCV ด้าน Software บริษัทบอกว่า Token Factory กำลังจะไปถึง ARR ระดับหลายร้อยล้าน USD มี Margin ดีกว่าผู้ให้บริการที่เช่า GPU และเป็น Day 0 Partner ของ Kimi K3, Meta, Reflection AI และ NVIDIA บริษัทเสริมทีมด้วยการซื้อ Eigen AI, Clarifai และ Inferize ซึ่งช่วยแก้ปัญหา Cold Start และจะเป็นรายแรกที่รองรับ NVIDIA Groq 3 LPX
✅NBIS ให้ Outlook ปี 2027 ครั้งแรก Revenue ราว 4 เท่า และเริ่มจะทำกำไรใน 4Q27: บริษัทคาด Revenue ปี 2027 ที่ USD12–13bn สูงกว่า Consensus ราว USD12bn ราว +4% และตั้ง Guidance แบบ Conservative คือเผื่อความล่าช้าของ Capacity ไว้มาก และไม่รวมรายได้ Asset-Light หรือ Partnership เลย CFO บอกว่ามีลูกค้าหา Capacity สำหรับปี 2028 แล้ว และราคา Capacity ปี 2027 ยังขึ้นต่อ บริษัทคาดถึง Pre-Tax Break-Even ใน 4Q27 (คิดค่าเสื่อม Server และ Network 5 ปี) และ CFO บอกว่าทิศทาง Margin ปี 2027 เป็นขาขึ้น เพราะ Owned Site ไม่มีค่าเช่า Third Party และสัญญาราคาสูงจะทยอยเป็น Revenue มอง CAPEX ปี 2027 คาดที่ USD40-45bn สำหรับ Capacity ใหม่กว่า 1 GW ส่วนใหญ่อยู่บน Owned Site ได้แก่ Alabama, Missouri, Finland สอง Project และ Pennsylvania ที่ตามมา บริษัทยืนยัน Supply ของ Vera CPU, Vera Rubin GPU และ Groq สำหรับปีหน้าครบแล้ว 75–85% ของ CAPEX หรือราว USD30–38bn จะมาจาก Prepayment ซึ่งคาดที่ USD17–20bn ร่วมกับ Asset-Backed Financing ส่วนที่เหลือต้องมาจากงบดุลหรือตลาดทุน บริษัทจะปรับ Mix ระหว่างสัญญาระยะยาวที่มี Prepay สูงกับ Spot หรือ Short-Term ตามสภาวะตลาดทุนในแต่ละช่วง ซึ่งสัญญาระยะสั้นคาดว่าจะอยู่ที่ USD40-50mn/mw
🎯 Our Take: สำหรับ Neocloud ที่ออกมาทั้ง CRWV และ NBIS เราเห็น Demand ของ Compute ยังมากกว่า Supply อย่างมีนัยสำคัญ และเริ่มเห็นการ Shift ลักษณะของสัญญาจาก Long Term ไปยัง Short Term มากขึ้นซึ่ง Revenue/gw ต่างกันอย่างมีนัยสำคัญ ประมาณ USD10-20bn/GW เทียบกับ USD30-50bn/GW อย่างไรก็ตามส่วนที่ยังไม่สามารถ Shift เป็นสัญญาระยะสั้นได้ทั้งหมดเนื่องจาก Balance Sheet ที่ยังอ่อนแอ ต้องการ Long Term Commitment ในการหา Funding ทั้ง Debt และ Equity แตกต่างกับ SPCX ที่เน้นสัญญาระยะสั้นได้เพราะความแข็งแกร่งใน B/S นอกจากนี้เราเริ่มเห็นทั้ง CRWV และ ORCL พูดถึง Peak CAPEX ในปี 2027-28 แล้วและเริ่มให้ Positive Profit Guidance แล้วเช่นกัน เรามองหาการ Delay Data Center Buildout ในอนาคต จะเป็น Upside Risk ต่อ ค่าเช่าที่จะต่อสัญญาในแต่ละช่วง อย่างไรก็ตาม Solvency Risk และ Leverage Risk ยังคงเป็นความเสี่ยงหลักของกลุ่มนี้
💡 กองทุนแนะนำ
KT-HEALTHCARE-A
กองทุนหุ้น Healthcare ลงทุนผ่าน Janus Henderson Global Life Sciences Fund
📌จุดเด่นกองทุน
✅ผลงานที่พิสูจน์แล้ว: บริหารโดย Janus Henderson ตั้งแต่ปี 2543 ด้วยสินทรัพย์สุทธิ 5.76 พันล้านดอลลาร์สหรัฐ และทีมผู้บริหารที่มากประสบการณ์ นำโดย Andy Acker (บริหารกองทุนนี้มาแล้ว 19 ปี) และ Daniel Lyons, PhD
✅ความเชี่ยวชาญเฉพาะด้านเฮลธ์แคร์: ผสานการสัมภาษณ์แพทย์ งานวิจัยทางวิทยาศาสตร์ การพบปะผู้บริหารบริษัท และฐานข้อมูลใบสั่งยาเฉพาะของบริษัท เพื่อค้นหาโอกาสลงทุนครอบคลุมกลุ่มยา เทคโนโลยีชีวภาพ อุปกรณ์การแพทย์ และบริการทางการแพทย์
✅การจัดพอร์ตอย่างมีวินัย: กระจายการลงทุนใน 80–120 หลักทรัพย์ แบ่งเป็นกลุ่ม Core Growth (40–60%) Emerging Growth (20–30%) และ Opportunistic (20–30%) พร้อมใช้กรอบบริหารความเสี่ยงแบบ Value-at-Risk เพื่อจำกัดความเสียหายในระดับรายหลักทรัพย์
✅ผลตอบแทนชนะดัชนีอย่างสม่ำเสมอ: ชนะดัชนี MSCI World Health Care Index ใน 80% ของช่วงเวลา 5 ปีแบบต่อเนื่อง (142 จาก 177 ช่วง) โดยให้ผลตอบแทนเหนือดัชนีเฉลี่ย +312bps เทียบกับเพียง -65bps ในช่วงที่ตามหลังดัชนี
Source: KS Research, KS Mutual Fund as of 16/11/2026
📲เปิดพอร์ตลงทุนกองทุนรวมกับ KS ลงทุนได้หลากหลาย บลจ. >> https://ksecurities.co/Open-Account_Fund
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
KS #KSecurities #หลักทรัพย์กสิกรไทย #หุ้นต่างประเทศ #หุ้นสหรัฐ #GlobalStrategy #NVDA #CRWV #NBIS #Neocloud
คำเตือน: กองทุนที่แนะนำเป็นความเห็นส่วนบุคคลของนักวิเคราะห์ โดยวิเคราะห์จากแหล่งข้อมูลสาธารณะที่เชื่อว่าน่าเชื่อถือซึ่งปรากฎขณะจัดทำที่อาจเปลี่ยนแปลงได้ในแต่ละขณะเวลา KS หรือบริษัทที่เกี่ยวข้องอาจมีธุรกรรมที่มีส่วนได้เสียที่เกี่ยวข้องกับสินทรัพย์นี้ การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษา Factsheet และหนังสือชี้ชวนเพื่อทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทนและความเสี่ยง โดยพิจารณาอย่างรอบคอบก่อนตัดสินใจลงทุน ผู้ลงทุนสามารถขอรับได้จากผู้แนะนำการลงทุน หรือดาวน์โหลดได้จากเว็บไซต์ของบริษัทจัดการกองทุน (บลจ.)