ภาษาไทย
 English


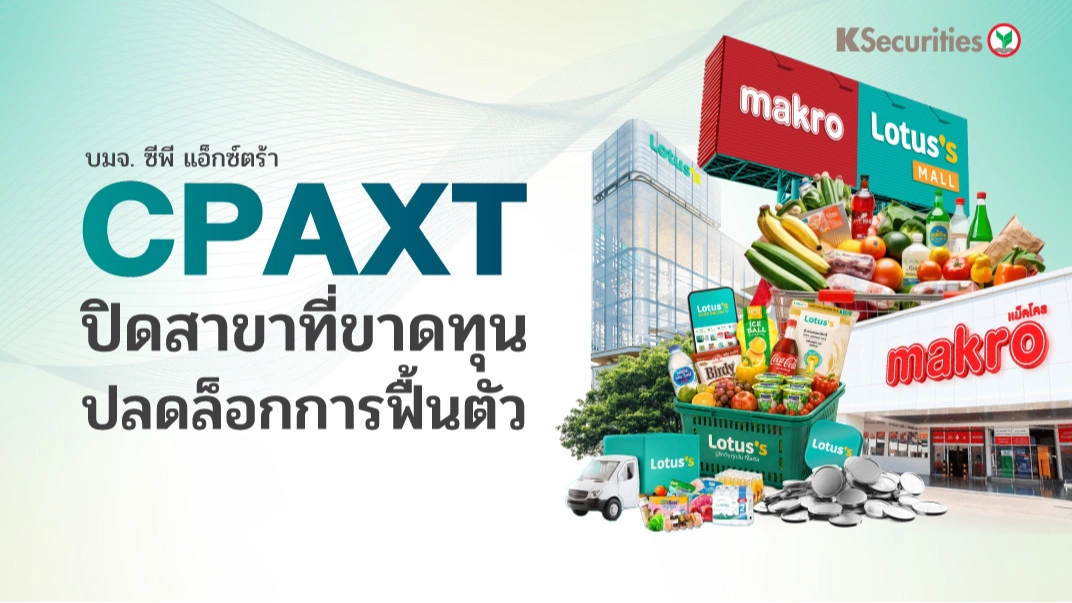

KS : CPAXT ปิดสาขาที่ขาดทุน ปลดล็อกการฟื้นตัว
📍 ผลขาดทุนไตรมาส 3/2569 สูงกว่าคาด
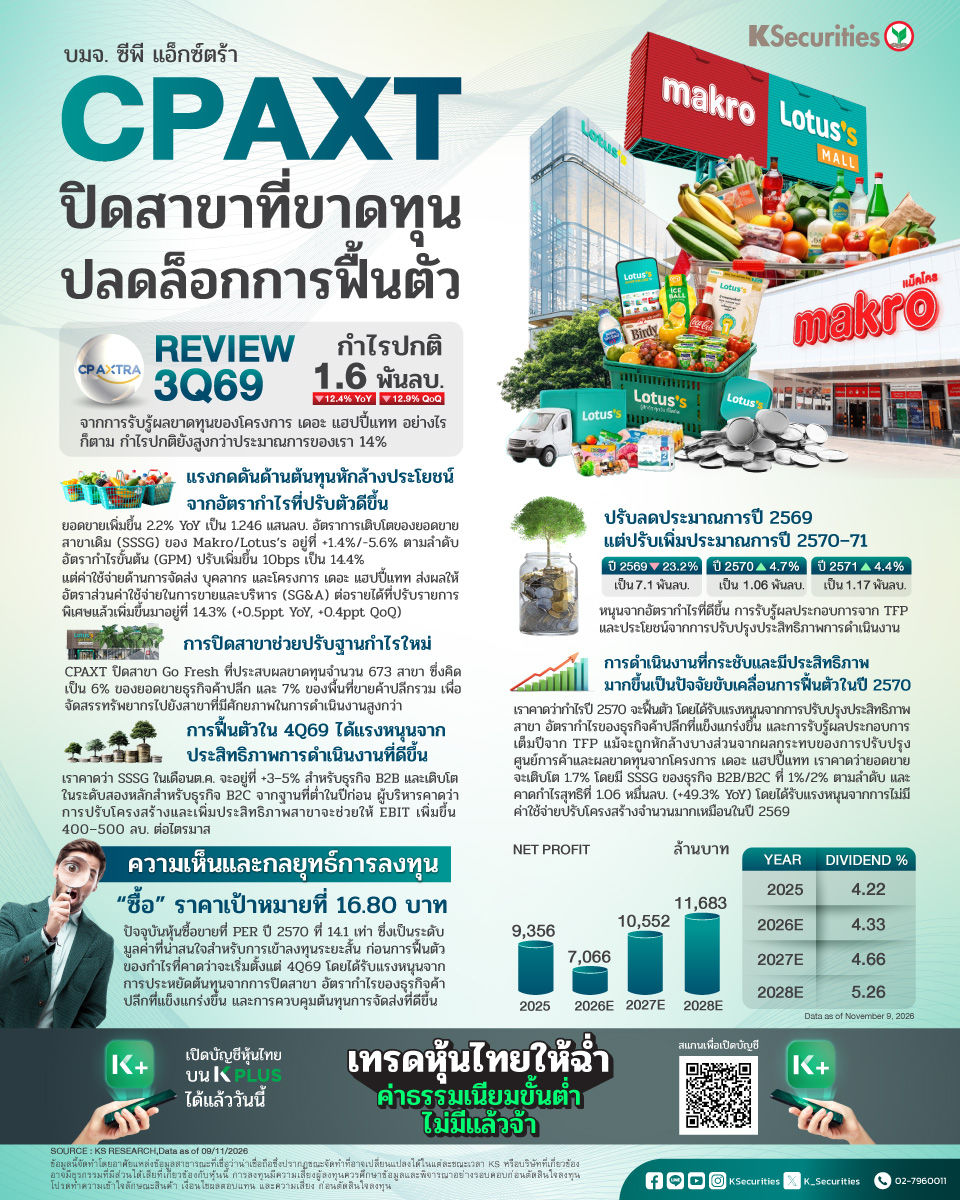
กำไรปกติอ่อนตัวลง CPAXT รายงานผลขาดทุนสุทธิ 563 ลบ. แย่กว่าที่เราคาดว่าจะขาดทุน 143 ลบ. และสวนทางกับตลาดที่คาดว่าจะมีกำไร 841 ลบ. สะท้อนรายการค่าใช้จ่ายครั้งเดียวจำนวน 2.1 พันลบ. กำไรปกติลดลง 12.4% YoY และ 12.9% QoQ มาอยู่ที่ 1.6 พันลบ. จากการรับรู้ผลขาดทุนของโครงการ เดอะ แฮปปี้แทท อย่างไรก็ตาม กำไรปกติยังสูงกว่าประมาณการของเรา 14%
📍 แรงกดดันด้านต้นทุนหักล้างประโยชน์จากอัตรากำไรที่ปรับตัวดีขึ้น
ยอดขายเพิ่มขึ้น 2.2% YoY เป็น 1.246 แสนลบ. อัตราการเติบโตของยอดขายสาขาเดิม (SSSG) ของ Makro/Lotus’s อยู่ที่ +1.4%/-5.6% ตามลำดับ อัตรากำไรขั้นต้น (GPM) ปรับเพิ่มขึ้น 10bps เป็น 14.4% แต่ค่าใช้จ่ายด้านการจัดส่ง บุคลากร และโครงการ เดอะ แฮปปี้แทท ส่งผลให้อัตราส่วนค่าใช้จ่ายในการขายและบริหาร (SG&A) ต่อรายได้ที่ปรับรายการพิเศษแล้วเพิ่มขึ้นมาอยู่ที่ 14.3% (+0.5ppt YoY, +0.4ppt QoQ)
การปิดสาขาช่วยปรับฐานกำไรใหม่ CPAXT ปิดสาขา Go Fresh ที่ประสบผลขาดทุนจำนวน 673 สาขา ซึ่งคิดเป็น 6% ของยอดขายธุรกิจค้าปลีก และ 7% ของพื้นที่ขายค้าปลีกรวม เพื่อจัดสรรทรัพยากรไปยังสาขาที่มีศักยภาพในการดำเนินงานสูงกว่า
📍 การฟื้นตัวในไตรมาส 4/2569 ได้แรงหนุนจากประสิทธิภาพการดำเนินงานที่ดีขึ้น
เราคาดว่า SSSG ในเดือนต.ค. จะอยู่ที่ +3–5% สำหรับธุรกิจ B2B และเติบโตในระดับสองหลักสำหรับธุรกิจ B2C จากฐานที่ต่ำในปีก่อน ผู้บริหารคาดว่าการปรับโครงสร้างและเพิ่มประสิทธิภาพสาขาจะช่วยให้ EBIT เพิ่มขึ้น 400–500 ลบ. ต่อไตรมาส
📍 ปรับลดประมาณการปี 2569 แต่ปรับเพิ่มประมาณการปี 2570–71
เราปรับลดประมาณการกำไรปี 2569 ลง 23.2% เหลือ 7.1 พันลบ. แต่เพิ่มประมาณการกำไรปี 2570–71 ขึ้น 4.7%/4.4% เป็น 1.06 หมื่นลบ./1.17 หมื่นลบ. ตามลำดับ หนุนจากอัตรากำไรที่ดีขึ้น การรับรู้ผลประกอบการจาก TFP และประโยชน์จากการปรับปรุงประสิทธิภาพการดำเนินงาน
📍 การดำเนินงานที่กระชับและมีประสิทธิภาพมากขึ้นเป็นปัจจัยขับเคลื่อนการฟื้นตัวในปี 2570
เราคาดว่ากำไรปี 2570 จะฟื้นตัว โดยได้รับแรงหนุนจากการปรับปรุงประสิทธิภาพสาขา อัตรากำไรของธุรกิจค้าปลีกที่แข็งแกร่งขึ้น และการรับรู้ผลประกอบการเต็มปีจาก TFP แม้จะถูกหักล้างบางส่วนจากผลกระทบของการปรับปรุงศูนย์การค้าและผลขาดทุนจากโครงการ เดอะ แฮปปี้แทท เราคาดว่ายอดขายจะเติบโต 1.7% โดยมี SSSG ของธุรกิจ B2B/B2C ที่ 1%/2% ตามลำดับ และคาดกำไรสุทธิที่ 1.06 หมื่นลบ. (+49.3% YoY) โดยได้รับแรงหนุนจากการไม่มีค่าใช้จ่ายปรับโครงสร้างจำนวนมากเหมือนในปี 2569
📍 แนะนำ “ซื้อ” เราปรับเพิ่มคำแนะนำ CPAXT เป็น “ซื้อ” จาก “ถือ” และปรับเพิ่มราคาเป้าหมายที่ประเมินด้วยวิธี DCF เป็น 16.80 บาท จาก 15.60 บาท โดยใช้อัตราคิดลดที่ 9.0% เรามองว่าหากราคาหุ้นปรับตัวลดลงจากความกังวลต่อผลขาดทุนไตรมาส 3/2569 ที่สูงกว่าคาด จะเป็นโอกาสในการทยอยสะสมหุ้น ปัจจุบันหุ้นซื้อขายที่ PER ปี 2570 ที่ 14.1 เท่า ซึ่งเป็นระดับมูลค่าที่น่าสนใจสำหรับการเข้าลงทุนระยะสั้น ก่อนการฟื้นตัวของกำไรที่คาดว่าจะเริ่มตั้งแต่ไตรมาส 4/2569 โดยได้รับแรงหนุนจากการประหยัดต้นทุนจากการปิดสาขา อัตรากำไรของธุรกิจค้าปลีกที่แข็งแกร่งขึ้น และการควบคุมต้นทุนการจัดส่งที่ดีขึ้น
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #CPAXT
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน