ภาษาไทย
 English



KS : กลุ่มท่องเที่ยว มองแนวโน้มกำไร 3Q69 แตกต่างกัน
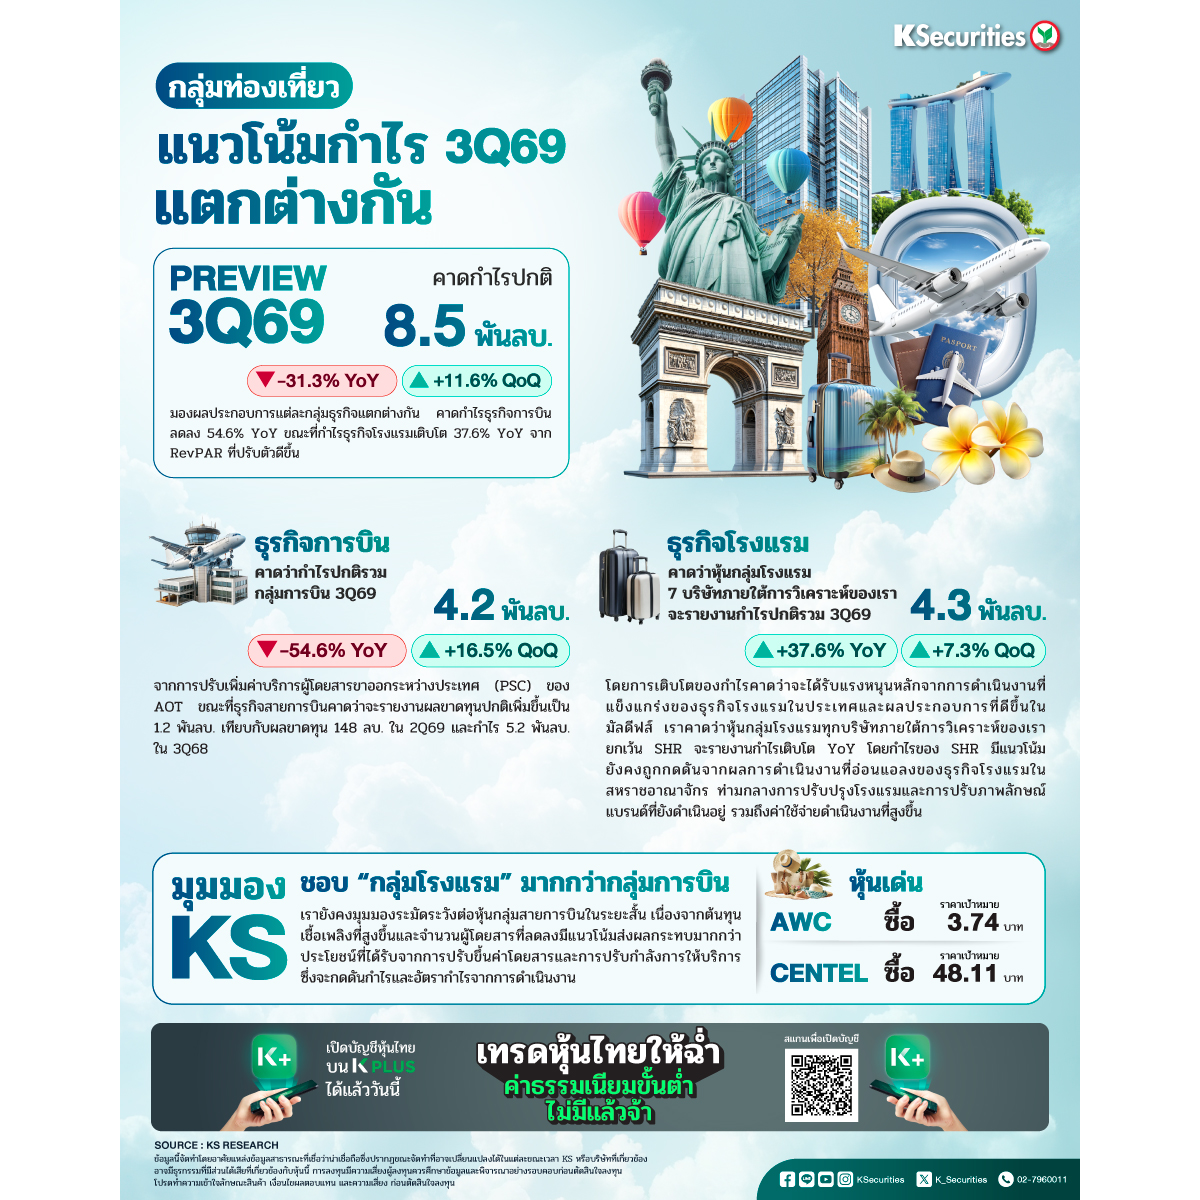
📍คาดกำไรของกลุ่มท่องเที่ยวจะลดลง YoY
✅คาดกำไรปกติไตรมาส 3/69 ที่ 8.5 พันลบ. (+11.6% QoQ, -31.3% YoY) ถูกกดดันจากผลขาดทุนของธุรกิจสายการบิน
📍ธุรกิจการบิน
✅กำไรที่เติบโตของ AOT ช่วยชดเชยผลขาดทุนของธุรกิจสายการบินบางส่วน เราคาดว่ากำไรปกติรวมของกลุ่มการบินไตรมาส 3/2569 จะอยู่ที่ 4.2 พันลบ. (+16.5% QoQ, -54.6% YoY) จากการปรับเพิ่มค่าบริการผู้โดยสารขาออกระหว่างประเทศ (PSC) ของ AOT
✅ขณะที่ธุรกิจสายการบินคาดว่าจะรายงานผลขาดทุนปกติเพิ่มขึ้นเป็น 1.2 พันลบ. เทียบกับผลขาดทุน 148 ลบ. ในไตรมาส 2/2569 และกำไร 5.2 พันลบ. ในไตรมาส 3/2568
📍ธุรกิจโรงแรม
✅คาดกำไรของกลุ่มโรงแรมจะเติบโต 37.6% YoY เราคาดว่าหุ้นกลุ่มโรงแรม 7 บริษัทภายใต้การวิเคราะห์ของเราจะรายงานกำไรปกติรวมไตรมาส 3/2569 ที่ 4.3 พันลบ. เพิ่มขึ้น 7.3% QoQ และ 37.6% YoY โดยการเติบโตของกำไรคาดว่าจะได้รับแรงหนุนหลักจากการดำเนินงานที่แข็งแกร่งของธุรกิจโรงแรมในประเทศและผลประกอบการที่ดีขึ้นในมัลดีฟส์
✅เราคาดว่าหุ้นกลุ่มโรงแรมทุกบริษัทภายใต้การวิเคราะห์ของเรา ยกเว้น SHR จะรายงานกำไรเติบโต YoY โดยกำไรของ SHR มีแนวโน้มยังคงถูกกดดันจากผลการดำเนินงานที่อ่อนแอลงของธุรกิจโรงแรมในสหราชอาณาจักร ท่ามกลางการปรับปรุงโรงแรมและการปรับภาพลักษณ์แบรนด์ที่ยังดำเนินอยู่ รวมถึงค่าใช้จ่ายดำเนินงานที่สูงขึ้น
📍มุมมอง KS : ชอบกลุ่มโรงแรมมากกว่ากลุ่มการบิน
✅ยังคงมุมมองระมัดระวังต่อกลุ่มสายการบิน โดยชอบหุ้นกลุ่มโรงแรมมากกว่า เรายังคงมุมมองระมัดระวังต่อหุ้นกลุ่มสายการบินในระยะสั้น เนื่องจากต้นทุนเชื้อเพลิงที่สูงขึ้นและจำนวนผู้โดยสารที่ลดลงมีแนวโน้มส่งผลกระทบมากกว่าประโยชน์ที่ได้รับจากการปรับขึ้นค่าโดยสารและการปรับกำลังการให้บริการ ซึ่งจะกดดันกำไรและอัตรากำไรจากการดำเนินงาน
📍หุ้นเด่น
🎯AWC (“ซื้อ” และราคาเป้าหมาย 3.74 บาท)
ยังคงเป็นหุ้นที่เราชอบสำหรับการลงทุนเพื่อรับประโยชน์จากการฟื้นตัวของธุรกิจโรงแรมในประเทศ โดยได้รับแรงหนุนจากการเติบโตอย่างแข็งแกร่งของ RevPAR ที่ 25.4% YoY ในไตรมาส 3/2569 ปัจจัยกระตุ้นราคาหุ้นที่สำคัญ ได้แก่ กำไรไตรมาส 3/2569 ที่อาจออกมาดีกว่าคาด ยอดจองห้องพักล่วงหน้าไตรมาส 4/2569 ที่เติบโตในอัตราตัวเลข 2 หลัก YoY และโอกาสในการปลดล็อกมูลค่าจากธุรกรรม AWR REIT
🎯CENTEL (“ซื้อ” และราคาเป้าหมาย 48.11 บาท)
มีโอกาสเห็นการฟื้นตัวของกำไร โดยได้รับแรงหนุนจากการพลิกฟื้นความสามารถในการทำกำไรของธุรกิจโรงแรมและการเติบโตอย่างแข็งแกร่งของ RevPAR ในมัลดีฟส์ที่ 37.5% YoY ปัจจัยกระตุ้นราคาหุ้นที่สำคัญ ได้แก่ การคาดการณ์ว่าธุรกิจโรงแรมจะกลับมามีกำไรในไตรมาส 3/2569 ความต้องการท่องเที่ยวในช่วงฤดูกาลท่องเที่ยวที่มีแนวโน้มดีขึ้นในไตรมาส 4/2569 และการฟื้นตัวอย่างต่อเนื่องของธุรกิจโรงแรมในมัลดีฟส์
เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
ดูข้อมูลหุ้นเพิ่มเติมผ่านแอป KS TRADE+ โหลดเลย >> https://ksecurities.co/KSTradePlus
Follow us :
LINE : https://ksecurities.co/KS-LineOA
Facebook: https://ksecurities.co/KS-Facebook
Instagram: https://ksecurities.co/KS-Instagram
Twitter: https://ksecurities.co/KS-Twitter
YouTube: https://ksecurities.co/KS-Youtube
Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน