ภาษาไทย
 English


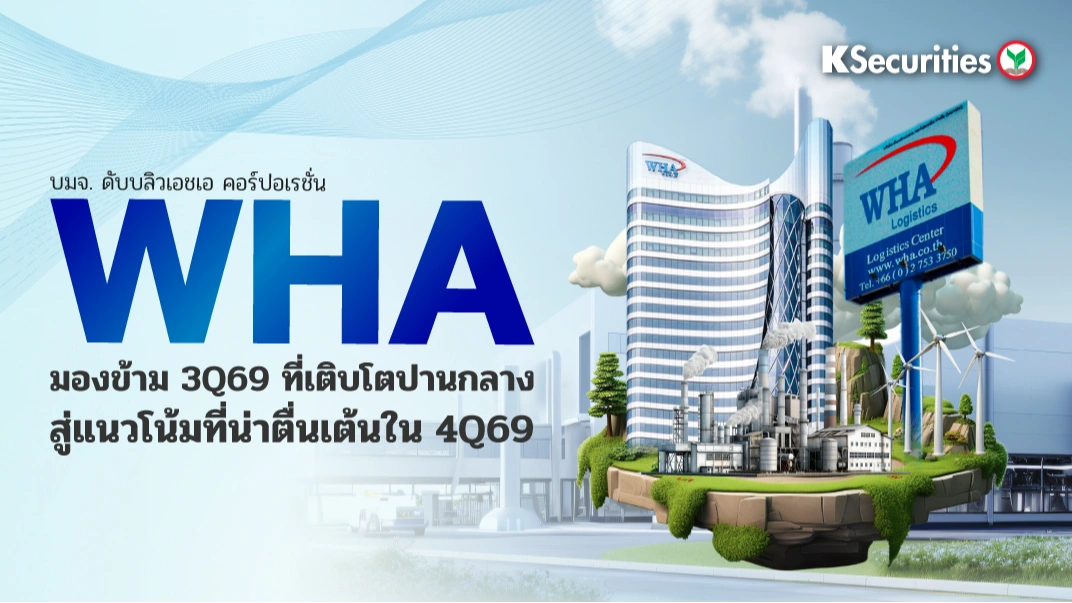

🏭 KS: WHA มองข้ามผลประกอบการ 3Q69 ที่เติบโตปานกลาง
📌 ยืนยันเป้าหมายยอดขายที่ดินปี 2569 แม้ความคืบหน้าในไตรมาส 3/2569 จะอยู่ในระดับปานกลาง
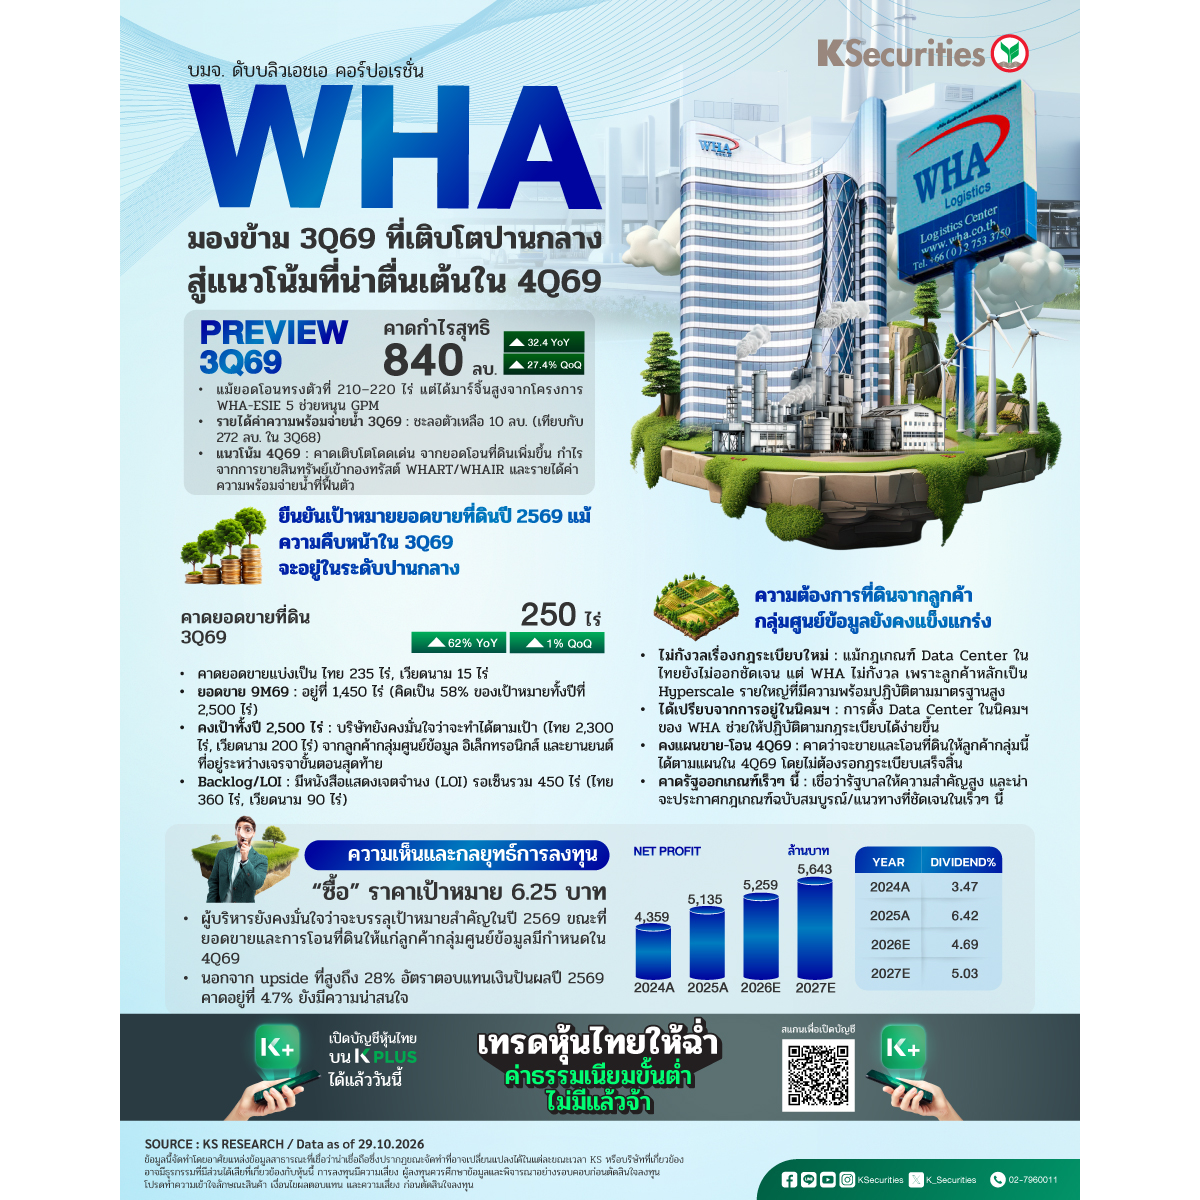
เราคาดว่า WHA จะรายงานยอดขายที่ดินไตรมาส 3/2569 ในระดับปานกลางที่ 250 ไร่ (ไทย 235 ไร่ และเวียดนาม 15 ไร่) เพิ่มขึ้น 62% YoY และ 1% QoQ ซึ่งถือเป็นระดับที่ไม่น่าตื่นเต้นนัก เนื่องจากส่งผลให้ยอดขายที่ดิน 9 เดือนแรกปี 2569 อยู่ที่เพียง 1,450 ไร่ หรือคิดเป็น 58% ของเป้าหมายทั้งปีของบริษัทฯและประมาณการของเราที่ 2,500 ไร่ อย่างไรก็ตาม WHA เปิดเผยในการประชุมนักวิเคราะห์เมื่อวานนี้ว่า บริษัทยังคงมั่นใจว่าจะบรรลุเป้าหมายยอดขายที่ดินทั้งปีที่ 2,500 ไร่ (ไทย 2,300 ไร่ และเวียดนาม 200 ไร่) เนื่องจากมีลูกค้าที่มีศักยภาพสูงหลายรายอยู่ในขั้นตอนสุดท้ายของการเจรจา ณ สิ้นไตรมาส 3/2569 บริษัทมีหนังสือแสดงเจตจำนง (LOI) สำหรับการซื้อที่ดินรวม 450 ไร่ (ไทย 360 ไร่ และเวียดนาม 90 ไร่ ซึ่งรวมถึงที่ดินในนิคมฯ แห่งใหม่ที่ Thanh Hoa) จากลูกค้าในกลุ่มศูนย์ข้อมูล เครื่องใช้ไฟฟ้า อิเล็กทรอนิกส์ และยานยนต์
📌 ความต้องการที่ดินจากลูกค้ากลุ่มศูนย์ข้อมูลยังคงแข็งแกร่ง
แม้ความไม่แน่นอนเกี่ยวกับกฎระเบียบสำหรับธุรกิจศูนย์ข้อมูลในประเทศไทย ซึ่งปัจจุบันยังไม่มีความชัดเจน อาจทำให้ความต้องการลงทุนของนักลงทุนบางกลุ่มล่าช้าออกไป แต่ WHA ไม่กังวลว่าจะส่งผลกระทบต่อลูกค้าปัจจุบันและลูกค้าที่มีศักยภาพของบริษัท เนื่องจากลูกค้าส่วนใหญ่เป็นผู้ลงทุนศูนย์ข้อมูลขนาดใหญ่ระดับ Hyperscale ซึ่งมีความสามารถในการปฏิบัติตามกฎระเบียบที่อาจประกาศใช้ หากเป็นข้อกำหนดที่สมเหตุสมผล นอกจากนี้ การตั้งศูนย์ข้อมูลภายในนิคมฯ ยังน่าจะช่วยให้ลูกค้าสามารถปฏิบัติตามกฎระเบียบได้ง่ายขึ้น ดังนั้น WHA จึงคาดว่าจะมีการขายและโอนที่ดินให้แก่ลูกค้ากลุ่มศูนย์ข้อมูลที่มีศักยภาพในไตรมาส 4/2569 ไม่ว่ากฎระเบียบดังกล่าวจะได้ข้อสรุปแล้วหรือไม่ก็ตาม อย่างไรก็ตาม เนื่องจากบริษัทเชื่อว่ารัฐบาลให้ความสำคัญกับประเด็นนี้อย่างจริงจัง จึงคาดว่ากฎระเบียบฉบับสมบูรณ์หรือแนวทางที่มีความชัดเจนและเชื่อถือได้จะประกาศออกมาในเร็ว ๆ นี้
📌 คาดกำไรไตรมาส 3/2569 ปานกลาง แต่แนวโน้มไตรมาส 4/2569 น่าตื่นเต้น
เช่นเดียวกับยอดขายที่ดิน เราคาดว่าการโอนที่ดินในไตรมาส 3/2569 จะใกล้เคียงกับไตรมาส 3/2568 และไตรมาส 2/2569 ที่ 210–220 ไร่ อย่างไรก็ตาม เนื่องจากประมาณ 3 ใน 4 ของพื้นที่โอนคาดว่าจะมาจากนิคมฯ WHA-ESIE 5 ซึ่งมีราคาขายและอัตรากำไรสูง ขณะที่ WHA-IER ซึ่งมีราคาและอัตรากำไรต่ำเป็นแหล่งรายได้หลักในไตรมาส 3/2568 และไตรมาส 2/2569 (WHA-IER ถูกจัดเป็น JV และรับรู้ผ่านรายได้ส่วนแบ่งกำไรในไตรมาส 3/2568) เราจึงมองว่ารายได้ที่เพิ่มขึ้นอย่างแข็งแกร่งและการขยายตัวของอัตรากำไรขั้นต้น (GPM) จะเป็นปัจจัยสำคัญที่หนุนให้กำไรไตรมาส 3/2569 เติบโต 32% YoY และ 27% QoQ เป็น 840 ลบ. เราคาดรายได้จากค่าความพร้อมจ่ายน้ำอยู่ที่ 10 ลบ. ในไตรมาส 3/2569 เทียบกับ 272 ลบ. ในไตรมาส 3/2568 และ 59 ลบ. ในไตรมาส 2/2569 แม้ผลประกอบการไตรมาส 3/2569 อยู่ในระดับปานกลาง แต่เราคาดว่ากำไรจะเพิ่มขึ้นมากในไตรมาส 4/2569 เนื่องจากบริษัทมีกำหนดโอนที่ดินมากขึ้นในไตรมาสดังกล่าว นอกจากนี้ ยังรับรู้กำไรจากการขายสินทรัพย์เข้า WHART และ WHAIR รวมถึงรายได้จากค่าความพร้อมจ่ายน้ำที่คาดจะเพิ่มขึ้น
มุมมอง KS
📌 แนะนำ “ซื้อ” ราคาเป้าหมายที่ 6.25 บาท
แม้ผลประกอบการไตรมาส 3/2569 ที่ไม่โดดเด่นและปัจจัยกดดันในอุตสาหกรรมศูนย์ข้อมูลอาจไม่เอื้อต่อการเคลื่อนไหวของราคาหุ้นในระยะสั้น แต่ความคืบหน้าเชิงบวกของกฎระเบียบที่เกี่ยวข้องกับอุตสาหกรรมศูนย์ข้อมูลและยอดขายที่ดินที่คาดว่าจะเร่งตัวขึ้นอย่างแข็งแกร่งในไตรมาส 4/2569 จะช่วยกระตุ้นความสนใจของนักลงทุนต่อหุ้นอีกครั้ง ณ ราคาปิดล่าสุด นอกจาก upside ที่สูงถึง 28% อัตราตอบแทนเงินปันผลปี 2569 คาดอยู่ที่ 4.7% ยังมีความน่าสนใจ
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #WHA #นิคมอุตสาหกรรม #หุ้นนิคม
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน