ภาษาไทย
 English



KS : AURA คาดกำไร 3Q69 ฟื้นตัว QoQ จากการฟื้นตัวของ GPM
📍พรีวิวไตรมาส 3/2569
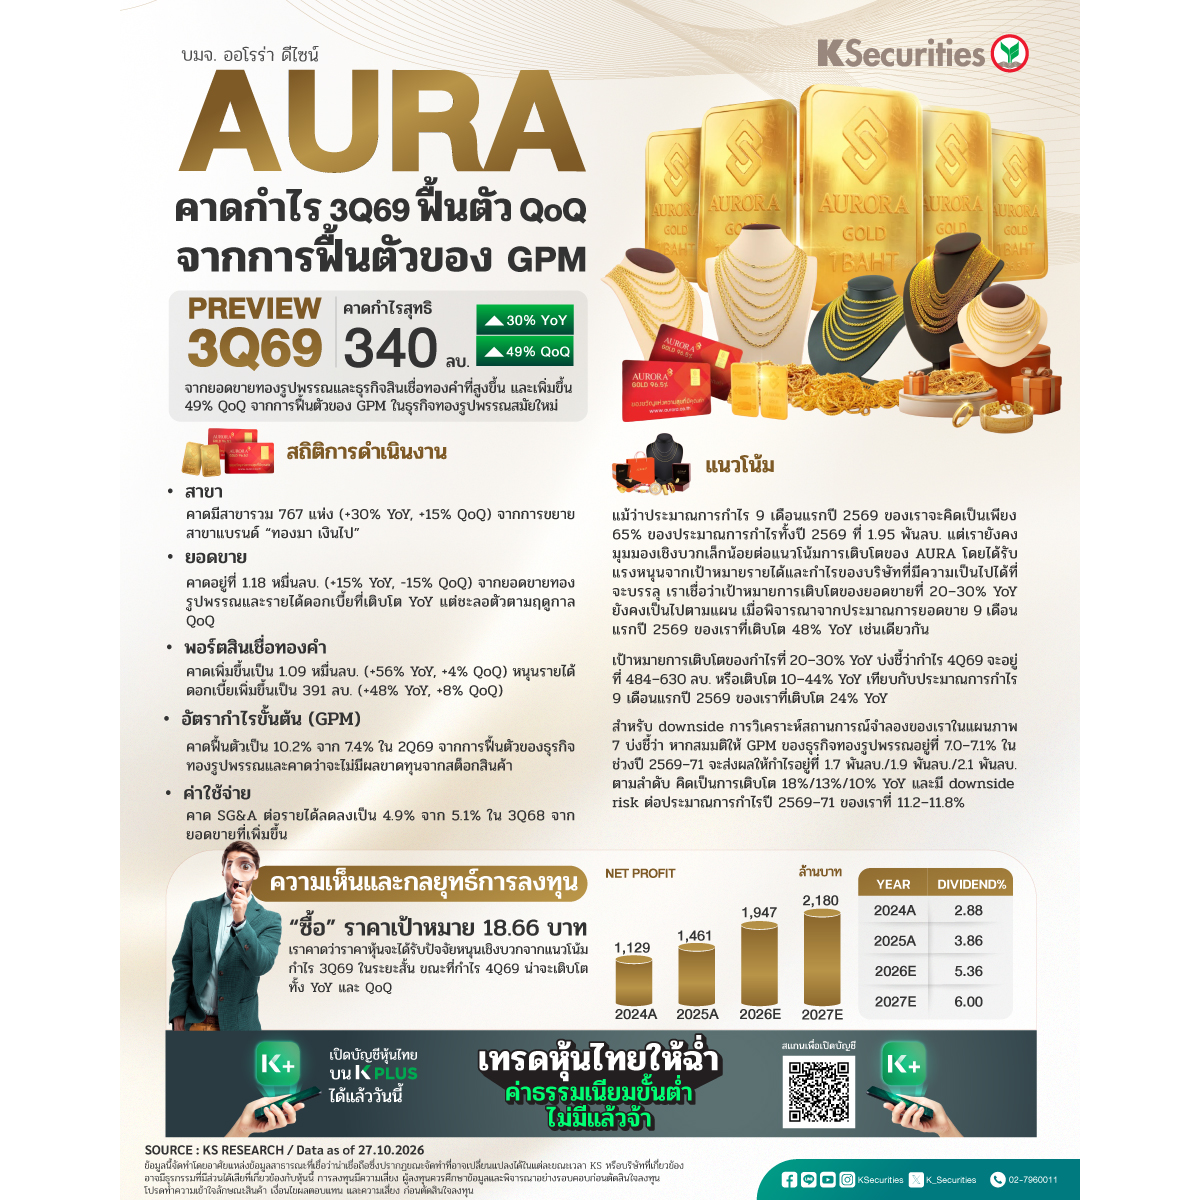
เราคาดกำไรสุทธิจะอยู่ที่ 340 ลบ. เพิ่มขึ้น 30% YoY จากยอดขายที่สูงขึ้นในธุรกิจทองรูปพรรณและธุรกิจสินเชื่อทองคำ และเพิ่มขึ้น 49% QoQ จากการฟื้นตัวของอัตรากำไรขั้นต้น (GPM) ในธุรกิจทองรูปพรรณ เนื่องจากเราคาดว่าจะไม่มีผลขาดทุนจากสินค้าคงคลังอันเป็นผลจากราคาทองคำที่ปรับตัวลดลงอย่างรุนแรง ต่างจากไตรมาส 2/2569 ทั้งนี้ ประมาณการกำไรสุทธิ 9 เดือนแรกปี 2569 ของเราคิดเป็น 65% ของประมาณการกำไรสุทธิทั้งปี 2569 ที่ 1.95 พันลบ. ซึ่งบ่งชี้ถึงการเติบโต 24% YoY
📍สถิติการดำเนินงาน ในไตรมาส 3/2569
เราคาดว่า AURA จะมีสาขาทั้งหมด 767 แห่ง เพิ่มขึ้น 30% YoY และ 15% QoQ จากการขยายสาขาภายใต้แบรนด์ "ทองมา เงินไป" เราคาดว่ายอดขายไตรมาส 3/2569 อยู่ที่ 1.18 หมื่นลบ. เพิ่มขึ้น 15% YoY จากยอดขายทองรูปพรรณสมัยใหม่และรายได้ดอกเบี้ยจากธุรกิจสินเชื่อทองคำที่สูงขึ้น แต่ลดลง 15% QoQ เนื่องจากยอดขายทองรูปพรรณที่ชะลอตัวตามฤดูกาล เราคาดว่าพอร์ตสินเชื่อทองคำจะเพิ่มขึ้นเป็น 1.09 หมื่นลบ. (+56% YoY, +4% QoQ) โดยสมมติให้อัตราผลตอบแทนดอกเบี้ยเฉลี่ยอยู่ที่ 14.3% ส่งผลให้มีรายได้ดอกเบี้ย 391 ลบ. (+48% YoY, +8% QoQ) เราประเมินว่า GPM จะฟื้นตัวเป็น 10.2% จาก 7.4% ในไตรมาส 2/2569 โดยได้รับแรงหนุนจากการฟื้นตัวของธุรกิจทองรูปพรรณ เนื่องจากเราคาดว่าจะไม่มีผลขาดทุนจากสต็อกสินค้า นอกจากนี้ เราคาดว่าสัดส่วนค่าใช้จ่ายในการขายและบริหาร (SG&A) ต่อรายได้ในไตรมาส 3/2569 จะลดลงเหลือ 4.9% จาก 5.1% ในไตรมาส 3/2568 โดยได้รับแรงหนุนจากยอดขายที่เพิ่มขึ้น
📍แนวโน้ม
แม้ว่าประมาณการกำไร 9 เดือนแรกปี 2569 ของเราจะคิดเป็นเพียง 65% ของประมาณการกำไรทั้งปี 2569 ที่ 1.95 พันลบ. แต่เรายังคงมุมมองเชิงบวกเล็กน้อยต่อแนวโน้มการเติบโตของ AURA โดยได้รับแรงหนุนจากเป้าหมายรายได้และกำไรของบริษัทที่มีความเป็นไปได้ที่จะบรรลุ เราเชื่อว่าเป้าหมายการเติบโตของยอดขายที่ 20–30% YoY ยังคงเป็นไปตามแผน เมื่อพิจารณาจากประมาณการยอดขาย 9 เดือนแรกปี 2569 ของเราที่เติบโต 48% YoY เช่นเดียวกัน เป้าหมายการเติบโตของกำไรที่ 20–30% YoY บ่งชี้ว่ากำไรไตรมาส 4/2569 จะอยู่ที่ 484–630 ลบ. หรือเติบโต 10–44% YoY เทียบกับประมาณการกำไร 9 เดือนแรกปี 2569 ของเราที่เติบโต 24% YoY สำหรับ downside การวิเคราะห์สถานการณ์จำลองของเราในแผนภาพ 7 บ่งชี้ว่า หากสมมติให้ GPM ของธุรกิจทองรูปพรรณอยู่ที่ 7.0–7.1% ในช่วงปี 2569–71 จะส่งผลให้กำไรอยู่ที่ 1.7 พันลบ./1.9 พันลบ./2.1 พันลบ. ตามลำดับ คิดเป็นการเติบโต 18%/13%/10% YoY และมี downside risk ต่อประมาณการกำไรปี 2569–71 ของเราที่ 11.2–11.8%
📍แนะนำ “ซื้อ”
สำหรับ AURA ด้วยราคาเป้าหมายกลางปี 2570 ที่ 18.66 บาท ราคาเป้าหมายของเราประกอบด้วยมูลค่าธุรกิจค้าปลีกทองคำที่ 11.52 บาท อิง PER เป้าหมายที่ 14 เท่า และมูลค่าธุรกิจสินเชื่อทองคำที่ 7.15 บาท อิง PER เป้าหมายที่ 12 เท่า เราคาดว่าราคาหุ้นจะได้รับปัจจัยหนุนจากแนวโน้มกำไรไตรมาส 3/2569 ในระยะสั้น ซึ่งได้รับแรงหนุนจากการฟื้นตัวของ GPM ขณะที่กำไรไตรมาส 4/2569 น่าจะเติบโตต่อเนื่อง YoY จากยอดขายทองรูปพรรณที่เติบโตแข็งแกร่งและการขยายตัวอย่างต่อเนื่องของพอร์ตสินเชื่อทองคำ ภายใต้การวิเคราะห์สถานการณ์จำลองของเราที่สมมติให้ GPM ของธุรกิจทองรูปพรรณสมัยใหม่อยู่ที่ 7.0–7.1% ราคาหุ้นปัจจุบันที่ 13.60 บาท สะท้อน PER ปี 2569 ที่ 10.6 เท่า เทียบกับประมาณการกำไรภายใต้สถานการณ์จำลองดังกล่าวที่เติบโต 18% YoY และประมาณการกำไร 9 เดือนแรกปี 2569 ของเราที่เติบโต 24% YoY
เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
ดูข้อมูลหุ้นเพิ่มเติมผ่านแอป KS TRADE+ โหลดเลย >> https://ksecurities.co/KSTradePlus
Follow us :
LINE : https://ksecurities.co/KS-LineOA
Facebook: https://ksecurities.co/KS-Facebook
Instagram: https://ksecurities.co/KS-Instagram
Twitter: https://ksecurities.co/KS-Twitter
YouTube: https://ksecurities.co/KS-Youtube
Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #AURA
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน