ภาษาไทย
 English



KS : SIRI คาดกำไร 3Q69 แข็งแกร่ง จากการดำเนินงานหลัก
📍คาดกำไรไตรมาส 3/2569 เติบโตทั้ง YoY และ QoQ
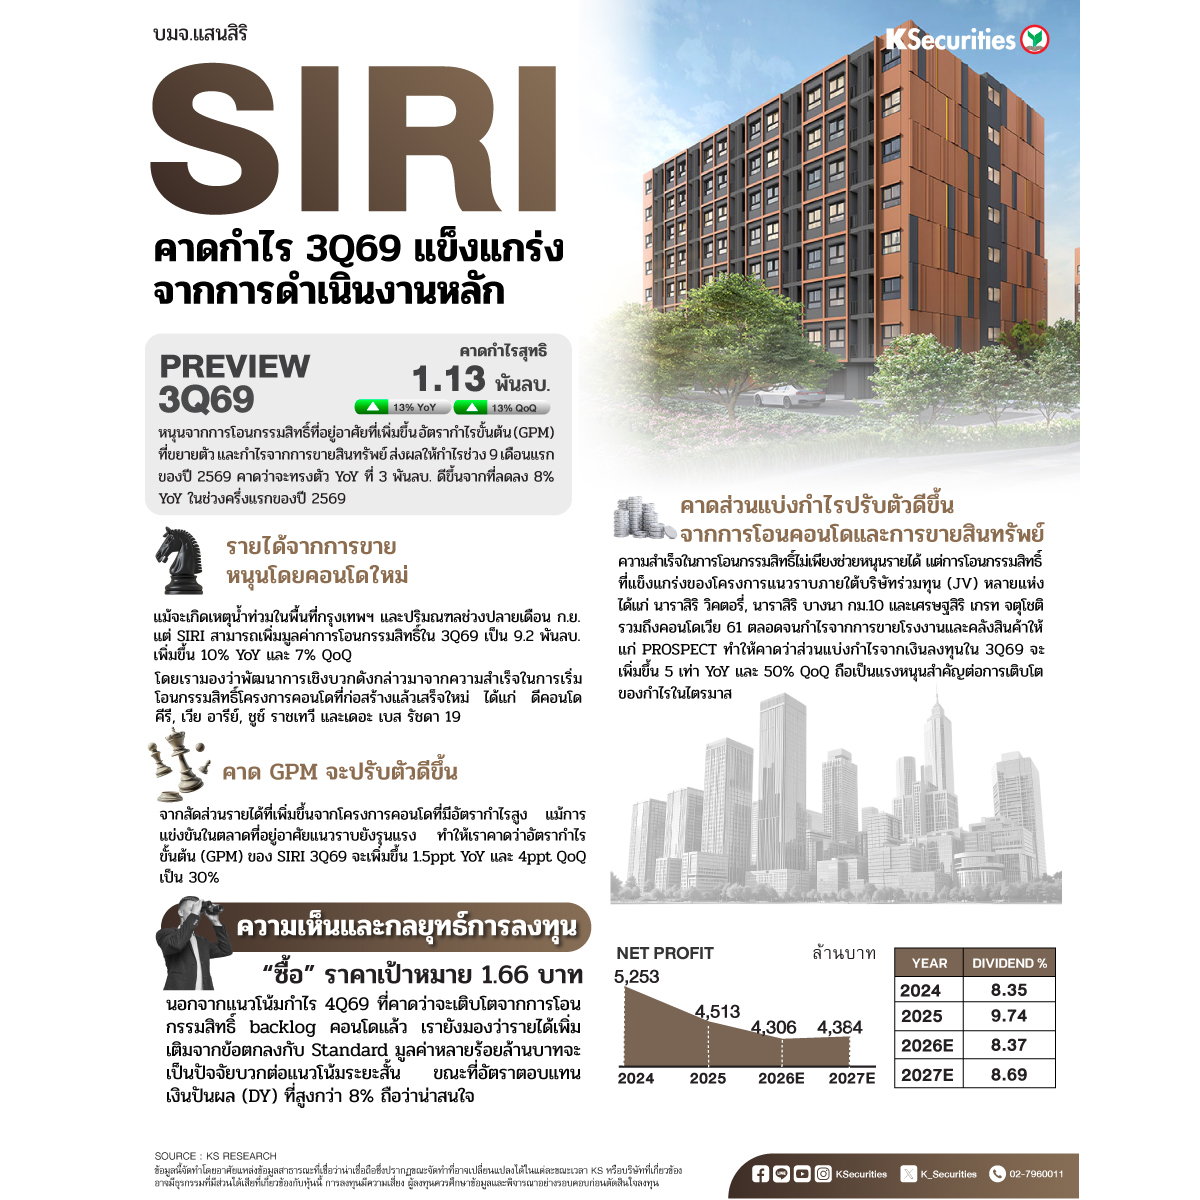
เราคาดว่า SIRI จะรายงานกำไรไตรมาส 3/2569 ที่ 1.13 พันลบ. เพิ่มขึ้น 13% ทั้ง YoY และ QoQ หลักๆหนุนจากการโอนกรรมสิทธิ์ที่อยู่อาศัยที่เพิ่มขึ้น อัตรากำไรขั้นต้น (GPM) ที่ขยายตัว และกำไรจากการขายสินทรัพย์ ส่งผลให้กำไรช่วง 9 เดือนแรกของปี 2569 คาดว่าจะทรงตัว YoY ที่ 3 พันลบ. ดีขึ้นจากที่ลดลง 8% YoY ในช่วงครึ่งแรกของปี 2569
📍รายได้จากการขายหนุนโดยคอนโดใหม่
แม้จะเกิดเหตุน้ำท่วมในพื้นที่กรุงเทพฯ และปริมณฑลช่วงปลายเดือน ก.ย. แต่ SIRI สามารถเพิ่มมูลค่าการโอนกรรมสิทธิ์ในไตรมาส 3/2569 เป็น 9.2 พันลบ. เพิ่มขึ้น 10% YoY และ 7% QoQ โดยเรามองว่าพัฒนาการเชิงบวกดังกล่าวมาจากความสำเร็จในการเริ่มโอนกรรมสิทธิ์โครงการคอนโดที่ก่อสร้างแล้วเสร็จใหม่ ได้แก่ ดีคอนโด คีรี, เวีย อารีย์, ชูช์ ราชเทวี และเดอะ เบส รัชดา 19
📍คาด GPM จะปรับตัวดีขึ้น
จากสัดส่วนรายได้ที่เพิ่มขึ้นจากโครงการคอนโดที่มีอัตรากำไรสูง แม้การแข่งขันในตลาดที่อยู่อาศัยแนวราบยังรุนแรง ทำให้เราคาดว่าอัตรากำไรขั้นต้น (GPM) ของ SIRI ไตรมาส 3/2569 จะเพิ่มขึ้น 1.5ppt YoY และ 4ppt QoQ เป็น 30%
📍คาดส่วนแบ่งกำไรปรับตัวดีขึ้นจากการโอนคอนโดและการขายสินทรัพย์
ความสำเร็จในการโอนกรรมสิทธิ์ไม่เพียงช่วยหนุนรายได้ แต่การโอนกรรมสิทธิ์ที่แข็งแกร่งของโครงการแนวราบภายใต้บริษัทร่วมทุน (JV) หลายแห่ง ได้แก่ นาราสิริ วิคตอรี่, นาราสิริ บางนา กม.10 และเศรษฐสิริ เกรท จตุโชติ รวมถึงคอนโดเวีย 61 ตลอดจนกำไรจากการขายโรงงานและคลังสินค้าให้แก่ PROSPECT ทำให้คาดว่าส่วนแบ่งกำไรจากเงินลงทุนในไตรมาส 3/2569 จะเพิ่มขึ้น 5 เท่า YoY และ 50% QoQ ถือเป็นแรงหนุนสำคัญต่อการเติบโตของกำไรในไตรมาส
📍เราคงคำแนะนำ “ซื้อ” SIRI และราคาเป้าหมายกลางปี 2570 ที่ 1.66 บาท
นอกจากแนวโน้มกำไรไตรมาส 4/2569 ที่คาดว่าจะเติบโตจากการโอนกรรมสิทธิ์ backlog คอนโดแล้ว เรายังมองว่ารายได้เพิ่มเติมจากข้อตกลงกับ Standard มูลค่าหลายร้อยล้านบาทจะเป็นปัจจัยบวกต่อแนวโน้มระยะสั้น ขณะที่อัตราตอบแทนเงินปันผล (DY) ที่สูงกว่า 8% ถือว่าน่าสนใจ
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #SIRI
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน