ภาษาไทย
 English


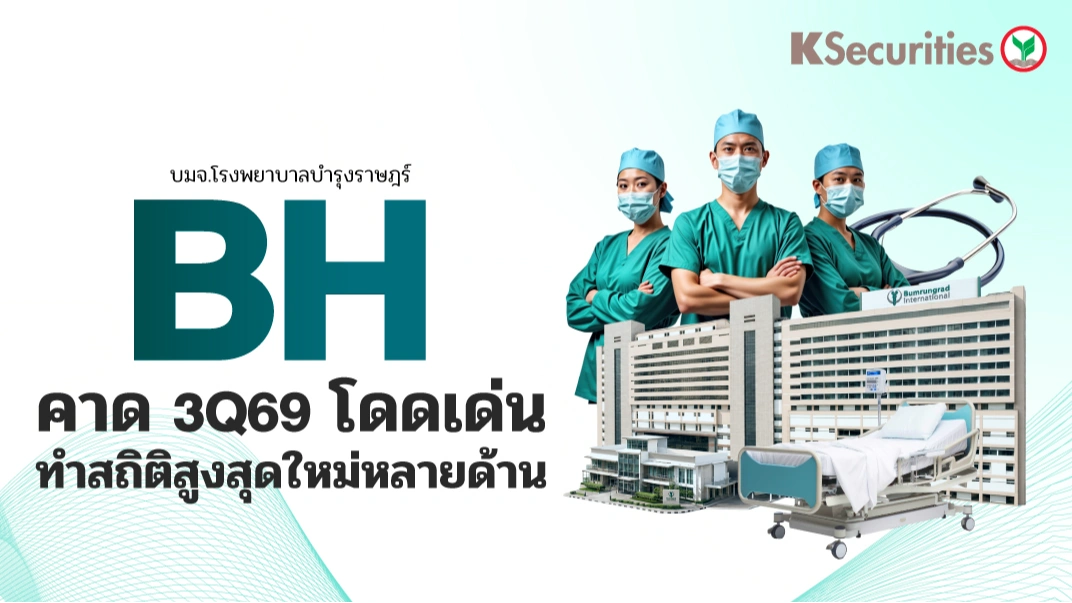

🏦 KS: BH คาดไตรมาส 3/69 โดดเด่น ทำสถิติสูงสุดใหม่หลายด้าน
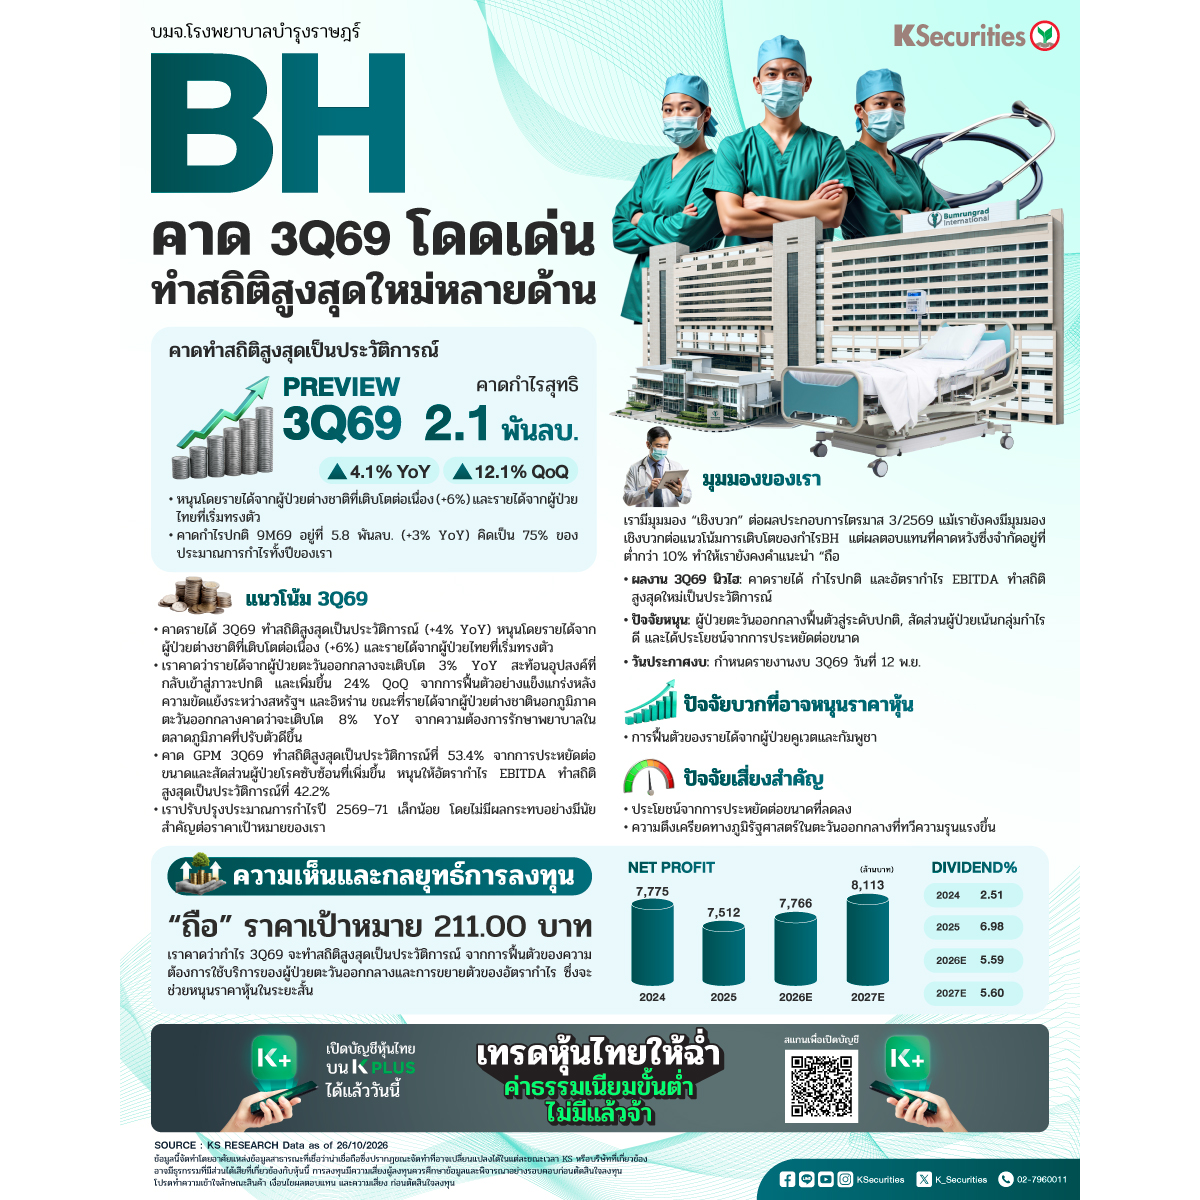
📌 คงคำแนะนำ “ถือ” ด้วยราคาเป้าหมายกลางปี 2570 ที่ 211 บาท เราคาดว่ากำไรไตรมาส 3/2569 จะทำสถิติสูงสุดเป็นประวัติการณ์ จากการฟื้นตัวของความต้องการใช้บริการของผู้ป่วยตะวันออกกลางและการขยายตัวของอัตรากำไร ซึ่งจะช่วยหนุนราคาหุ้นในระยะสั้น
📌 คาดกำไรปกติไตรมาส 3/2569 ของ BH ทำสถิติสูงสุดเป็นประวัติการณ์ที่ 2.1 พันลบ. (+4% YoY, +12% QoQ) จากการเติบโตของรายได้และการขยายตัวของอัตรากำไร
📌 คาดรายได้ไตรมาส 3/2569 ทำสถิติสูงสุดเป็นประวัติการณ์ (+4% YoY) หนุนโดยรายได้จากผู้ป่วยต่างชาติที่เติบโตต่อเนื่อง (+6%) และรายได้จากผู้ป่วยไทยที่เริ่มทรงตัว
📌 เราคาดว่ารายได้จากผู้ป่วยตะวันออกกลางจะเติบโต 3% YoY สะท้อนอุปสงค์ที่กลับเข้าสู่ภาวะปกติ และเพิ่มขึ้น 24% QoQ จากการฟื้นตัวอย่างแข็งแกร่งหลังความขัดแย้งระหว่างสหรัฐฯ และอิหร่าน ขณะที่รายได้จากผู้ป่วยต่างชาตินอกภูมิภาคตะวันออกกลางคาดว่าจะเติบโต 8% YoY จากความต้องการรักษาพยาบาลในตลาดภูมิภาคที่ปรับตัวดีขึ้น
📌 คาด GPM ไตรมาส 3/2569 ทำสถิติสูงสุดเป็นประวัติการณ์ที่ 53.4% จากการประหยัดต่อขนาดและสัดส่วนผู้ป่วยโรคซับซ้อนที่เพิ่มขึ้น หนุนให้อัตรากำไร EBITDA ทำสถิติสูงสุดเป็นประวัติการณ์ที่ 42.2%
📌 เราปรับปรุงประมาณการกำไรปี 2569–71 เล็กน้อย โดยไม่มีผลกระทบอย่างมีนัยสำคัญต่อราคาเป้าหมายของเรา
🎯มุมมอง KS
📌เราประเมินมูลค่า BH ด้วยวิธี DCF โดยใช้ WACC ที่ 7.3% ราคาเป้าหมายกลางปี 2570 ของเราที่ 211 บาท คิดเป็น PER ปี 2569 และ 2570 ที่ 21.6 เท่าและ 20.7 เท่า ตามลำดับ ซึ่งอยู่ระหว่างระดับ -1SD (6.7 เท่า) และค่าเฉลี่ยย้อนหลัง 15 ปีของ BH (37.9 เท่า) และสะท้อนอัตราผลตอบแทนจากเงินปันผลที่ 5.2% ในปี 2569 และ 2570 ทั้งนี้ หากคำนวณบนฐานจำนวนหุ้นที่ปรับลดเต็มที่ (fully diluted) ราคาเป้าหมายของเราจะลดลง 8% เหลือ 194.00 บาท
📌เราคงคำแนะนำ “ถือ” ราคาเป้าหมาย 211.00 บาท
BH แม้มีมุมมองเชิงบวกต่อผลประกอบการไตรมาส 3/2569 โดยคาดว่าบริษัทจะมีผลประกอบการโดดเด่นจากรายได้ กำไรปกติ และอัตรากำไร EBITDA ที่ทำสถิติสูงสุดเป็นประวัติการณ์ เราเชื่อว่าผลประกอบการที่แข็งแกร่งจะตอกย้ำแนวโน้มการเติบโตของกำไร BH โดยมีปัจจัยหนุนจากการฟื้นตัวสู่ระดับปกติของความต้องการใช้บริการจากผู้ป่วยตะวันออกกลาง สัดส่วนผู้ป่วยที่เอื้อต่อการทำกำไร และประสิทธิภาพการดำเนินงานที่ดีขึ้นจากการประหยัดต่อขนาด ทั้งนี้ กำไรที่ทำสถิติสูงสุดน่าจะเป็นปัจจัยบวกกระตุ้นราคาหุ้นในระยะสั้น แม้เรายังคงมีมุมมองเชิงบวกต่อแนวโน้มการเติบโตของกำไร BH แต่ผลตอบแทนที่คาดหวังซึ่งจำกัดอยู่ที่ต่ำกว่า 10% ทำให้เรายังคงคำแนะนำ “ถือ” โดย BH มีกำหนดประกาศผลประกอบการไตรมาส 3/2569 ในวันที่ 12 พ.ย.
📌ปัจจัยบวกที่อาจหนุนราคาหุ้น ได้แก่ การฟื้นตัวของรายได้จากผู้ป่วยคูเวตและกัมพูชา
📌ที่ปัจจัยเสี่ยงสำคัญ ได้แก่ ประโยชน์จากการประหยัดต่อขนาดที่ลดลง และความตึงเครียดทางภูมิรัฐศาสตร์ในตะวันออกกลางที่ทวีความรุนแรงขึ้น
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #BH
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน