 ภาษาไทย
 English
KS : LHSC คาดผลประกอบการ 3Q69 มั่นคงต่อเนื่อง
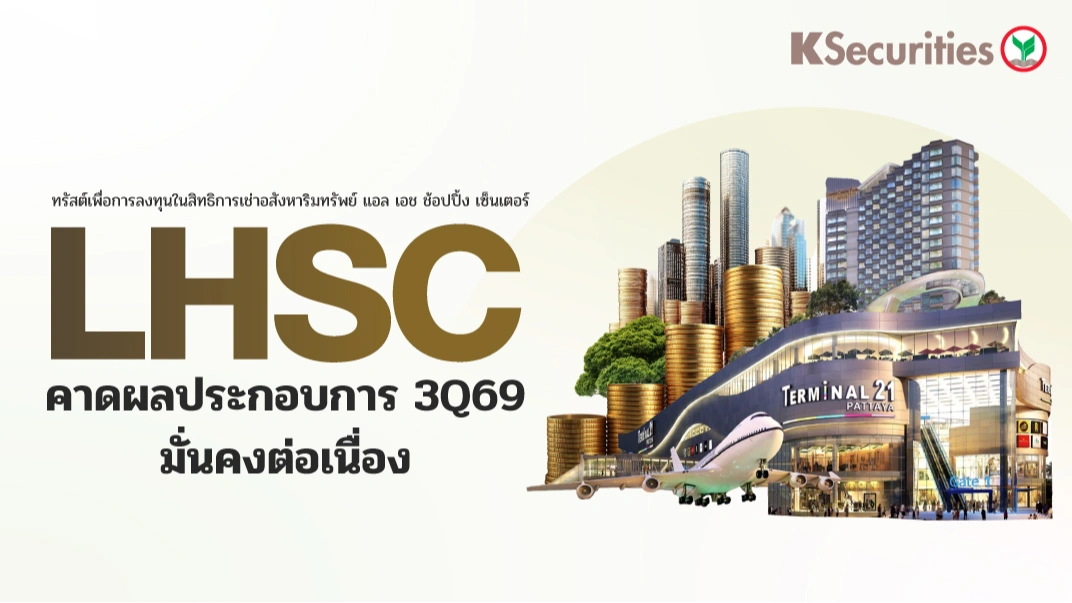
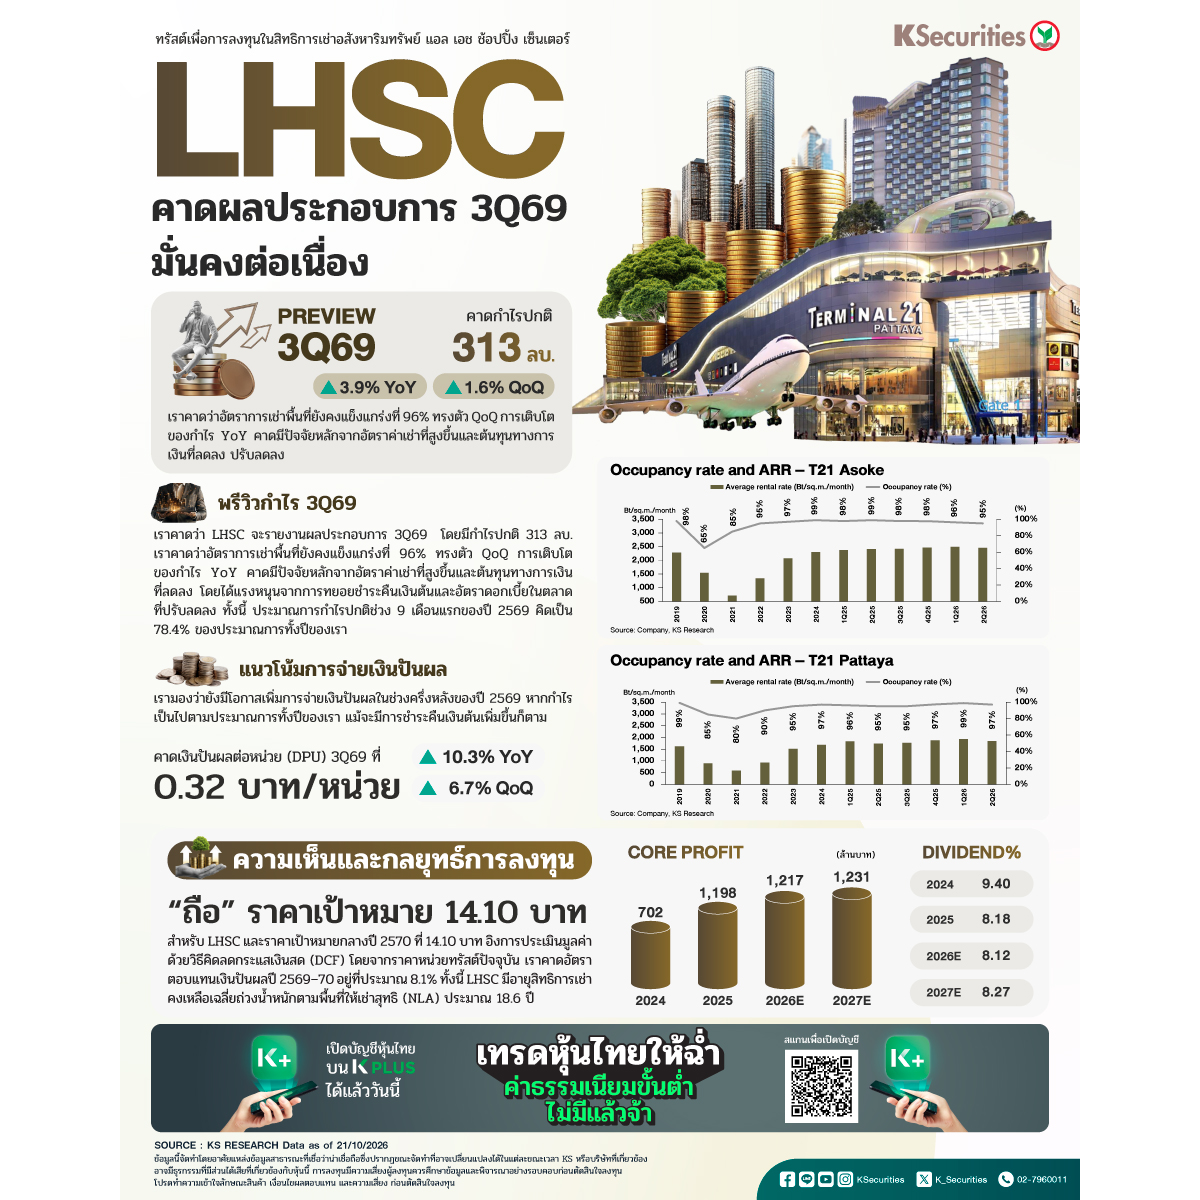
📍พรีวิวกำไรไตรมาส 3/2569
เราคาดว่า LHSC จะรายงานผลประกอบการไตรมาส 3/2569 ในวันที่ 13 พ.ย. โดยมีกำไรปกติ 313 ลบ. (+3.9% YoY, +1.6% QoQ) เราคาดว่าอัตราการเช่าพื้นที่ยังคงแข็งแกร่งที่ 96% ทรงตัว QoQ การเติบโตของกำไร YoY คาดมีปัจจัยหลักจากอัตราค่าเช่าที่สูงขึ้นและต้นทุนทางการเงินที่ลดลง โดยได้แรงหนุนจากการทยอยชำระคืนเงินต้นและอัตราดอกเบี้ยในตลาดที่ปรับลดลง ทั้งนี้ ประมาณการกำไรปกติช่วง 9 เดือนแรกของปี 2569 คิดเป็น 78.4% ของประมาณการทั้งปีของเรา
📍แนวโน้มการจ่ายเงินปันผล
เรามองว่ายังมีโอกาสเพิ่มการจ่ายเงินปันผลในช่วงครึ่งหลังของปี 2569 หากกำไรเป็นไปตามประมาณการทั้งปีของเรา แม้จะมีการชำระคืนเงินต้นเพิ่มขึ้นก็ตาม เราคาดการณ์ DPU ไตรมาส 3/2569 ที่ 0.32 บาท/หน่วย (+10.3% YoY, +6.7% QoQ) ทั้งนี้ LHSC มีนโยบายจ่ายเงินปันผลทุก 2 เดือน
📍แนะนำ “ถือ”
เราคงคำแนะนำ “ถือ” สำหรับ LHSC และราคาเป้าหมายกลางปี 2570 ที่ 14.10 บาท อิงการประเมินมูลค่าด้วยวิธีคิดลดกระแสเงินสด (DCF) โดยจากราคาหน่วยทรัสต์ปัจจุบัน เราคาดอัตราตอบแทนเงินปันผลปี 2569–70 อยู่ที่ประมาณ 8.1% ทั้งนี้ LHSC มีอายุสิทธิการเช่าคงเหลือเฉลี่ยถ่วงน้ำหนักตามพื้นที่ให้เช่าสุทธิ (NLA) ประมาณ 18.6 ปี
เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
ดูข้อมูลหุ้นเพิ่มเติมผ่านแอป KS TRADE+ โหลดเลย >> https://ksecurities.co/KSTradePlus
Follow us :
LINE : https://ksecurities.co/KS-LineOA
Facebook: https://ksecurities.co/KS-Facebook
Instagram: https://ksecurities.co/KS-Instagram
Twitter: https://ksecurities.co/KS-Twitter
YouTube: https://ksecurities.co/KS-Youtube
Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #LHSC
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน