 ภาษาไทย
 English
KS : กลุ่มเครื่องสำอาง ผู้เล่นรายใหม่หนุนมุมมองบวกต่ออุตสาหกรรม
📍 การเติบโตกลับเข้าสู่ระดับปกติ แต่ผู้ชนะยังคงเป็นรายเดิม
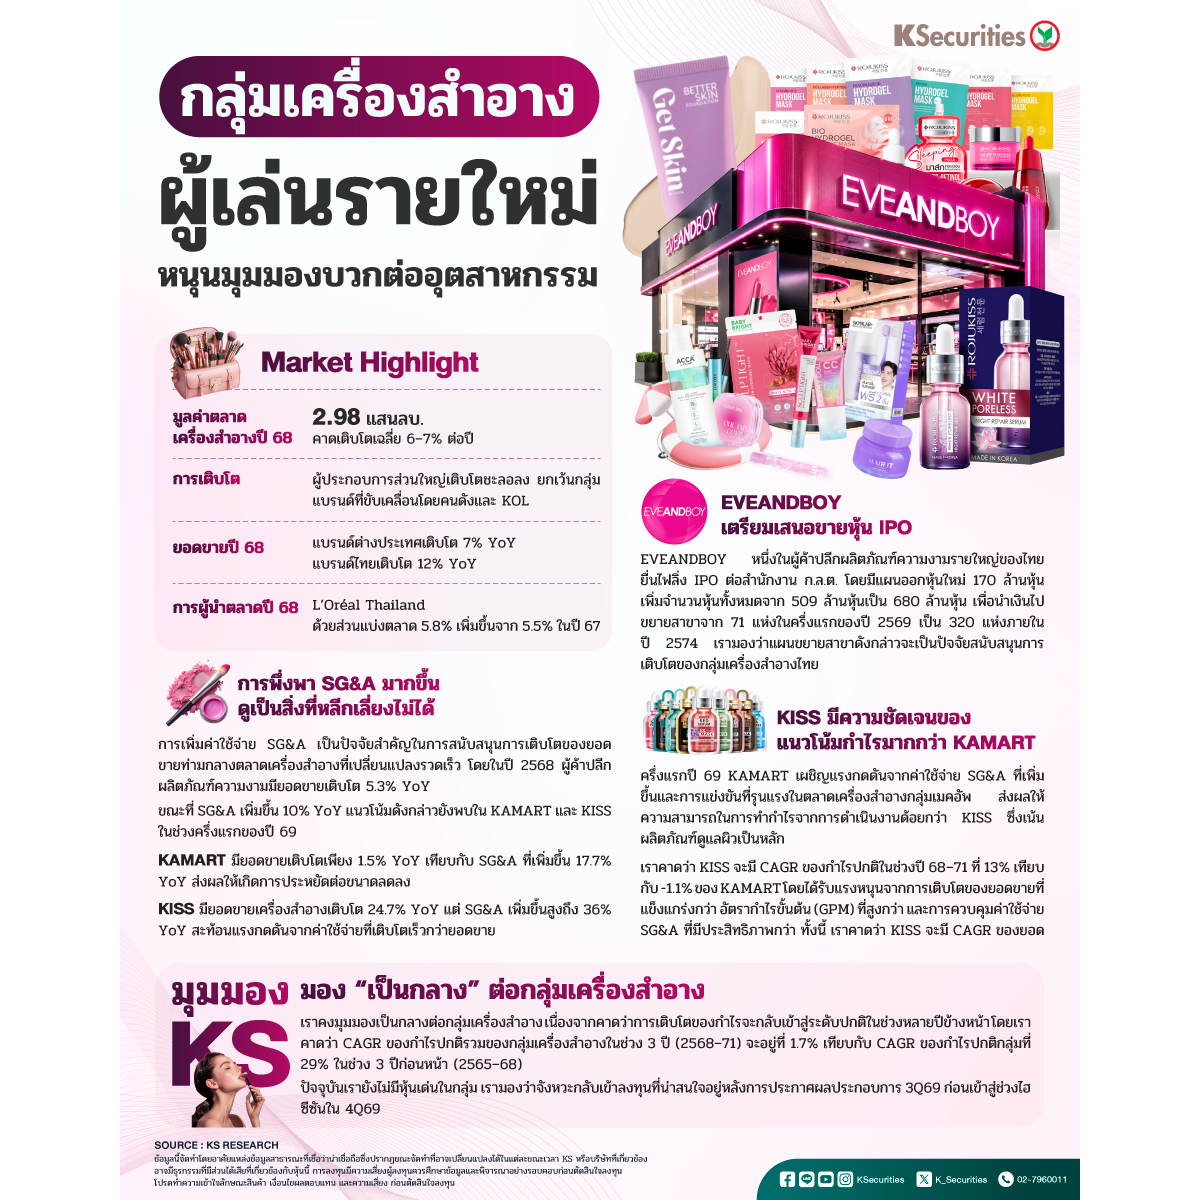
จากข้อมูลของสมาคมผู้ผลิตเครื่องสำอางไทย คาดว่าตลาดเครื่องสำอางไทยเติบโตเฉลี่ย 6–7% ต่อปี คิดเป็นมูลค่าตลาดประมาณ 2.98 แสนลบ. ในปี 2568 ในด้านการเติบโต พบว่าผู้ประกอบการเครื่องสำอางทุกกลุ่ม ยกเว้นกลุ่มเครื่องสำอางที่ขับเคลื่อนโดยคนดังและ KOL มียอดขายเติบโตชะลอลงในปี 2568 เมื่อเทียบกับปี 2567 ตัวอย่างเช่น ยอดขายรวมของเครื่องสำอางแบรนด์ต่างประเทศและแบรนด์ไทยเติบโต 7% และ 12% YoY ตามลำดับ เทียบกับการเติบโต 11% และ 13% ในปี 2567 ทั้งนี้ L’Oréal Thailand ยังคงเป็นผู้นำตลาดในปี 2568 โดยมีส่วนแบ่งตลาดประมาณ 5.8% เพิ่มขึ้นจาก 5.5% ในปี 2567
📍 การพึ่งพา SG&A มากขึ้นดูเป็นสิ่งที่หลีกเลี่ยงไม่ได้
จากข้อมูลของกรมพัฒนาธุรกิจการค้า (DBD) พบว่าการเพิ่มค่าใช้จ่ายในการขายและบริหาร (SG&A) ดูเป็นสิ่งจำเป็นเพื่อสนับสนุนการเติบโตของยอดขาย YoY ให้แข็งแกร่งขึ้น ท่ามกลางแนวโน้มตลาดเครื่องสำอางที่เปลี่ยนแปลงอย่างรวดเร็ว ในปี 2568 ผู้ค้าปลีกผลิตภัณฑ์ความงามมียอดขายรวมเติบโต 5.3% YoY ขณะที่ SG&A เพิ่มขึ้น 10% YoY นอกจากนี้ เรายังพบแนวโน้มคล้ายกันใน KAMART และ KISS ในช่วงครึ่งแรกของปี 2569 ยอดขายของ KAMART เพิ่มขึ้นเพียง 1.5% YoY เทียบกับ SG&A ที่เพิ่มขึ้น 17.7% YoY ส่งผลให้ การประหยัดต่อจนาด ลดลง ขณะที่ SG&A ของ KISS เพิ่มขึ้น 36% YoY เทียบกับยอดขายเครื่องสำอางที่เติบโต 24.7% YoY
📍 Eve & Boy เตรียมเสนอขายหุ้น IPO
เมื่อวันที่ 10 ก.ย. Eve & Boy ซึ่งเป็นหนึ่งในผู้ค้าปลีกผลิตภัณฑ์ความงามรายใหญ่ที่สุดของไทย ได้ยื่นแบบคำขอเสนอขายหุ้น IPO ต่อสำนักงาน ก.ล.ต. บริษัทมีแผนออกหุ้นใหม่จำนวน 170 ล้านหุ้น ส่งผลให้จำนวนหุ้นทั้งหมดเพิ่มขึ้นจาก 509 ล้านหุ้นเป็น 680 ล้านหุ้น บริษัทมีแผนนำเงินที่ได้จากการเสนอขายหุ้น IPO ไปใช้ขยายสาขาค้าปลีกเป็นหลัก โดยตั้งเป้าเพิ่มจำนวนสาขาเป็น 320 แห่งภายในปี 2574 จาก 71 แห่ง ณ ช่วงครึ่งแรกของปี 2569 เรามองว่าแผนดังกล่าวจะเป็นปัจจัยสนับสนุนการเติบโตของกลุ่มเครื่องสำอางไทย ในไตรมาส 2/2569 Eve & Boy รายงานกำไรสุทธิ 303 ลบ. เพิ่มขึ้น 7% YoY และ 3% QoQ หนุนจากยอดขายและอัตรากำไรขั้นต้นที่เพิ่มขึ้น
📍 KISS มีความชัดเจนของแนวโน้มกำไรมากกว่า KAMART
จากข้อมูลช่วงครึ่งแรกของปี 2569 เราพบว่าการพึ่งพา SG&A ที่เพิ่มขึ้นของ KAMART ประกอบกับการแข่งขันที่รุนแรงในตลาดเครื่องสำอางประเภทแต่งหน้า ส่งผลให้ operating leverage ของ KAMART อ่อนแอกว่า KISS ซึ่งเน้นผลิตภัณฑ์ดูแลผิวเป็นหลัก เราคาดว่าอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ของกำไรปกติในช่วง 3 ปี (2568–71) ของ KISS จะอยู่ที่ 13% เทียบกับ -1.1% ของ KAMART โดยความแตกต่างสำคัญในสมมติฐานของเรา ได้แก่ การเติบโตของยอดขายที่แข็งแกร่งกว่า GPM ที่สูงกว่า และการควบคุม SG&A ที่ดีกว่าของ KISS ทั้งนี้ เราคาดว่า KISS จะมี CAGR ของยอดขายในช่วง 3 ปีที่ 17%
📍 เราคงมุมมองเป็นกลางต่อกลุ่มเครื่องสำอาง
เนื่องจากคาดว่าการเติบโตของกำไรจะกลับเข้าสู่ระดับปกติในช่วงหลายปีข้างหน้า โดยเราคาดว่า CAGR ของกำไรปกติรวมของกลุ่มเครื่องสำอางในช่วง 3 ปี (2568–71) จะอยู่ที่ 1.7% เทียบกับ CAGR ของกำไรปกติกลุ่มที่ 29% ในช่วง 3 ปีก่อนหน้า (2565–68) ปัจจุบันเรายังไม่มีหุ้นเด่นในกลุ่ม เนื่องจากมองว่าไตรมาส 3/2569 ยังไม่ใช่จังหวะเข้าลงทุนที่น่าสนใจ เพราะคาดว่ากำไรปกติของทั้ง KAMART และ KISS จะลดลง YoY อย่างไรก็ตาม เรามองว่าโอกาสสะสมที่น่าสนใจมากขึ้นอาจเกิดขึ้นหลังการประกาศผลประกอบการไตรมาส 3/2569 ก่อนเข้าสู่ไตรมาส 4/2569
เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
ดูข้อมูลหุ้นเพิ่มเติมผ่านแอป KS TRADE+ โหลดเลย >> https://ksecurities.co/KSTradePlus
Follow us :
LINE : https://ksecurities.co/KS-LineOA
Facebook: https://ksecurities.co/KS-Facebook
Instagram: https://ksecurities.co/KS-Instagram
Twitter: https://ksecurities.co/KS-Twitter
YouTube: https://ksecurities.co/KS-Youtube
Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #KISS #KAMART
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน