ภาษาไทย
 English

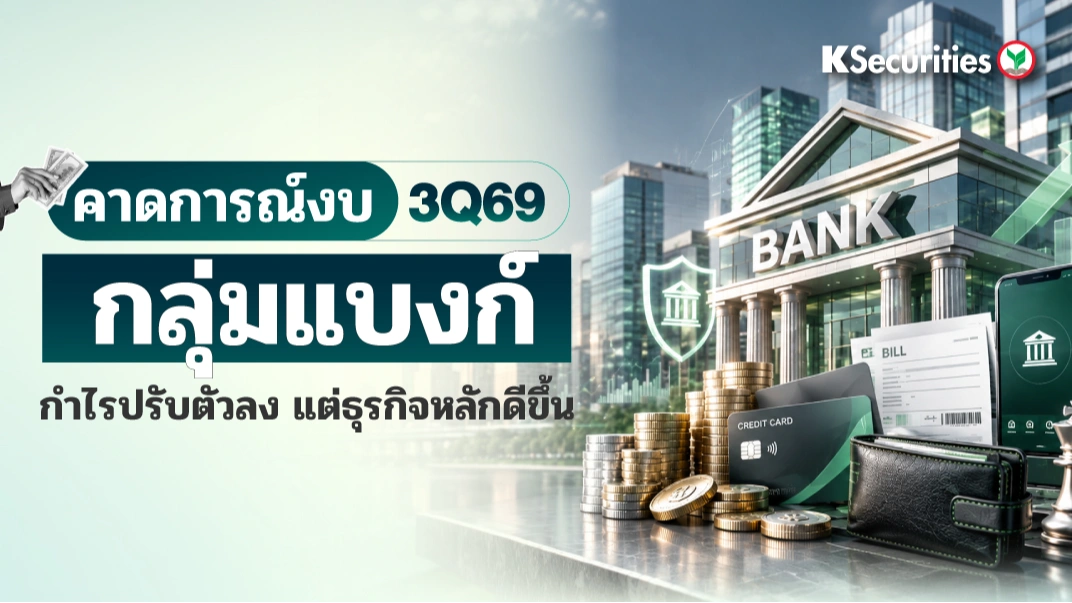

🏦 KS: Banking Sector กำไรปรับตัวลง แต่ธุรกิจหลักดีขึ้น
🪙 คาดกำไรไตรมาส 3/2569 จะอ่อนตัวลง
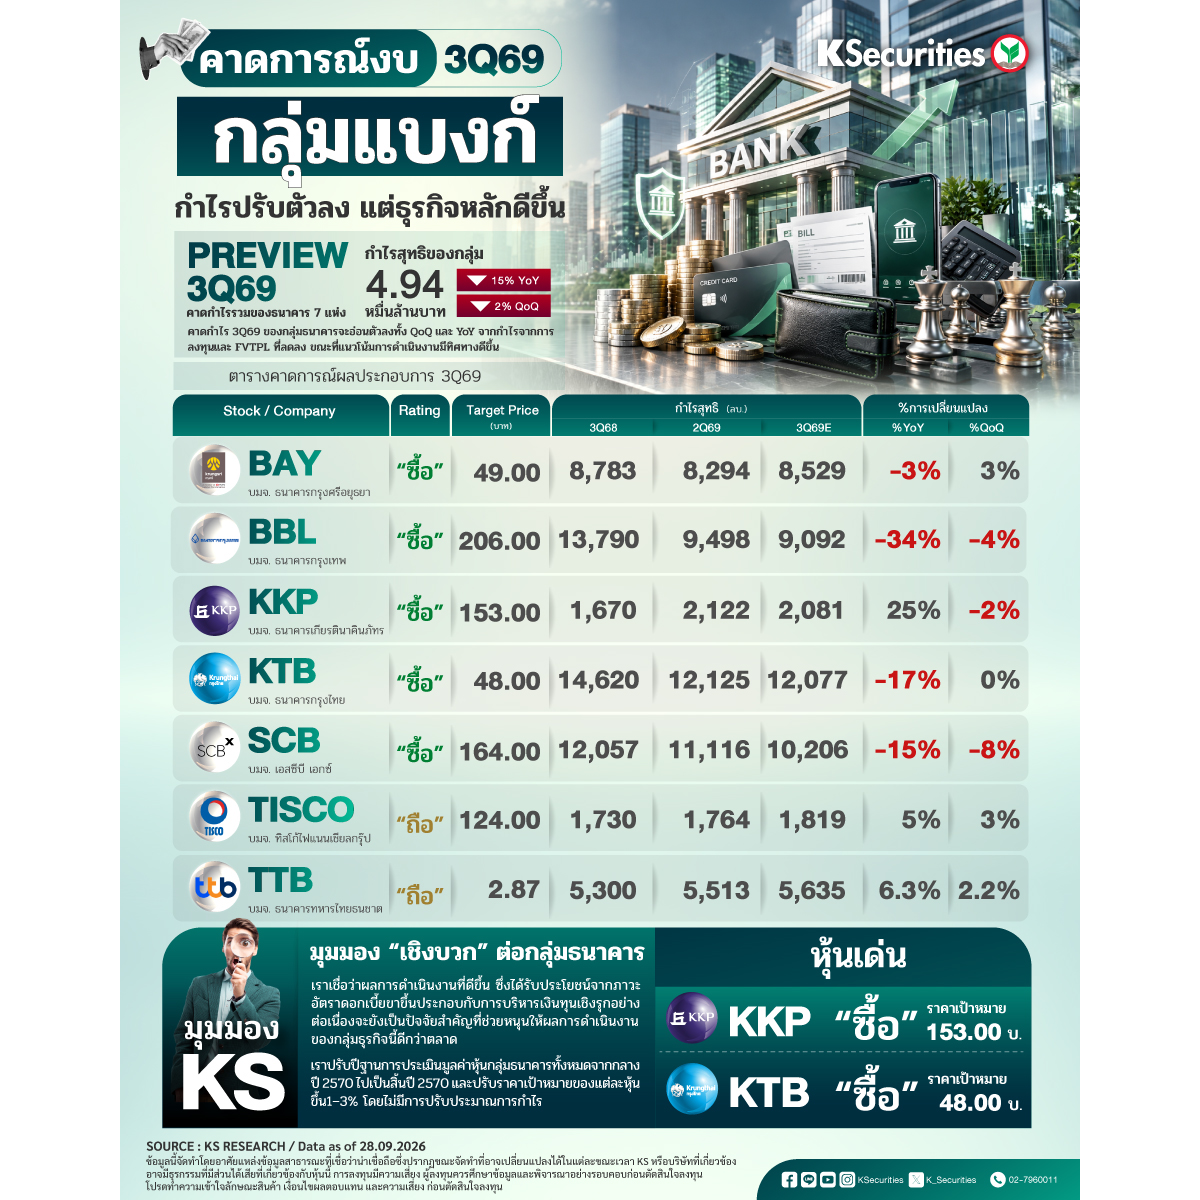
เราคาดว่ากำไรรวมไตรมาส 3/2569 ของธนาคาร 7 แห่งภายใต้การวิเคราะห์จะอยู่ที่ 4.94 หมื่นลบ. ลดลง 2% QoQ และ 15% YoY ปัจจัยสำคัญที่กดดันกำไรไตรมาส 3/2569 น่าจะมาจากรายการที่ไม่เกี่ยวข้องกับการดำเนินงานเป็นหลัก เนื่องจากเราคาดว่ากำไรจากการวัดมูลค่ายุติธรรมผ่านกำไรหรือขาดทุน (FVTPL) และกำไรจากการลงทุนจะลดลง QoQ จากอัตราผลตอบแทนพันธบัตรรัฐบาลที่ปรับสูงขึ้น อย่างไรก็ตาม เราคาดว่าผลการดำเนินงานหลักโดยรวมจะดีขึ้น QoQ จากอัตราส่วนต่างดอกเบี้ย (NIM) ที่คาดว่าจะเพิ่มขึ้น 2bps QoQ ตามต้นทุนดอกเบี้ย (cost of funds) ที่ลดลง และค่าใช้จ่ายสำรองหนี้สูญ (credit cost) ที่คาดว่าจะลดลง 7bps จากการตั้งสำรอง (management overlay) ที่น้อยลงเมื่อเทียบกับไตรมาส 2/2569
🪙 KKP, TTB และ TISCO คาดรายงานกำไรเติบโตโดดเด่น YoY
เมื่อพิจารณารายหุ้น เราคาดว่า KKP, TISCO และ TTB จะรายงานกำไรไตรมาส 3/2569 เติบโต YoY โดดเด่นที่ 25%, 6% และ 5% ตามลำดับ โดยมีปัจจัยหนุนร่วมกันจาก credit cost ที่ลดลง NIM ที่ยังแข็งแกร่ง และรายได้ค่าธรรมเนียมสุทธิที่เติบโตแข็งแกร่ง YoY ในทางตรงกันข้าม เราคาดว่า BBL, KTB และ SCB จะมีกำไรไตรมาส 3/2569 ลดลงอย่างมีนัยสำคัญ YoY สาเหตุหลักมาจาก NIM ที่อ่อนตัวลง รวมถึงกำไรจาก FVTPL และกำไรจากการลงทุนที่รับรู้แล้วลดลง นอกจากนี้ เราคาดว่า BAY, TISCO และ TTB จะรายงานกำไรเพิ่มขึ้นเล็กน้อย QoQ จาก credit cost ที่ลดลงเล็กน้อย
🪙 แนวโน้มแข็งแกร่ง
หากมองไปยังไตรมาส 4/2569 และปี 2570 เราคาดว่าแนวโน้มกำไรของกลุ่มธนาคารจะยังคงได้รับแรงหนุนจากต้นทุนดอกเบี้ยที่ผ่อนคลายลง และ credit cost ที่ค่อยๆ กลับสู่ระดับปกติมากขึ้น เนื่องจากปัจจัยเสี่ยงที่เป็นแรงกดดันน่าจะเริ่มลดลง การเติบโตของสินเชื่อคาดว่าจะเร่งตัวขึ้นในไตรมาส 4/2569 โดยสินเชื่อภาคธุรกิจและภาครัฐยังเป็นแรงขับเคลื่อนหลัก ขณะที่สินเชื่อรายย่อยและ SME คาดว่าจะยังอ่อนตัว นอกจากนี้ เรายังคาดว่ารายได้ค่าธรรมเนียมจากธุรกิจบริหารความมั่งคั่งและธุรกิจที่เกี่ยวข้องกับตลาดทุนจะยังเป็นปัจจัยสำคัญในการขับเคลื่อนกำไร ดังนั้น แม้ว่ากำไรอาจยังผันผวนจาก FVTPL และกำไรจากการลงทุน แต่เราเชื่อว่าการดำเนินงานหลักของธุรกิจธนาคารกำลังทยอยปรับตัวดีขึ้นเข้าสู่ปี 2570
มุมมอง KS
💸เราคงมุมมองที่เป็นบวกต่อกลุ่มธนาคาร
โดยเลือก KKP และ KTB เป็นหุ้นเด่นของเรา เราเชื่อว่าผลการดำเนินงานที่ดีขึ้น ซึ่งได้รับประโยชน์จากภาวะอัตราดอกเบี้ยขาขึ้น ประกอบกับการบริหารเงินทุนเชิงรุกอย่างต่อเนื่อง จะยังเป็นปัจจัยสำคัญที่ช่วยหนุนให้ผลการดำเนินงานของกลุ่มธุรกิจนี้ดีกว่าตลาด เราปรับปีฐานการประเมินมูลค่าหุ้นกลุ่มธนาคารทั้งหมดจากกลางปี 2570 ไปเป็นสิ้นปี 2570 และปรับราคาเป้าหมายของแต่ละหุ้นขึ้น 1–3% โดยไม่มีการปรับประมาณการกำไร
💸หุ้นเด่น
KKP “ซื้อ” ราคาเป้าหมาย 153.00 บาท
KTB “ซื้อ” ราคาเป้าหมาย 48.00 บาท
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #BAY #KTB #BBL #KKP #SCB #TISCO #TTB #CREDIT #BankingSector #ดอกเบี้ย #แบงก์ #ธนาคาร
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน