ภาษาไทย
 English

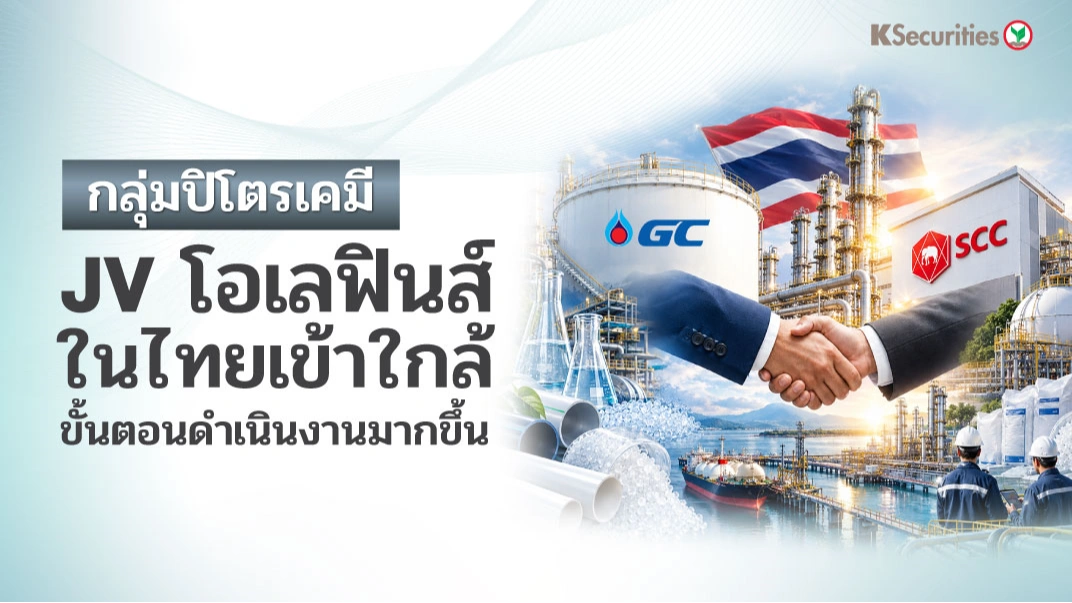

🏭 KS: Petrochemical Sector JV โอเลฟินส์ในไทยเข้าใกล้ขั้นตอนดำเนินงานมากขึ้น
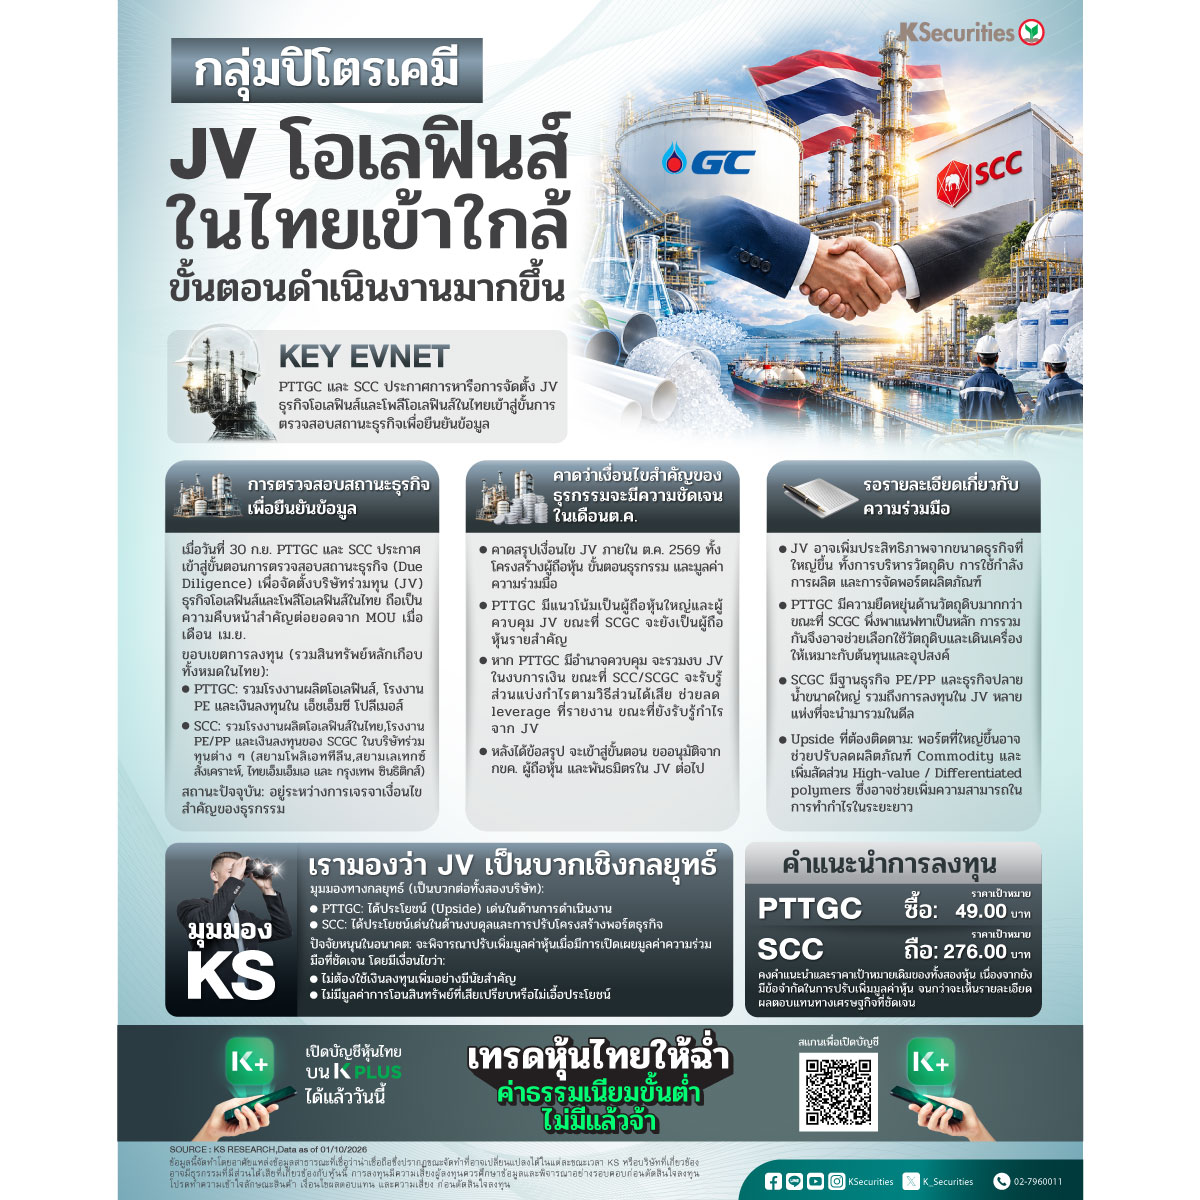
PTTGC และ SCC ประกาศว่าการหารือการจัดตั้ง JV ธุรกิจโอเลฟินส์และโพลีโอเลฟินส์ในไทยเข้าสู่ขั้นการตรวจสอบสถานะธุรกิจเพื่อยืนยันข้อมูล
🧪 การตรวจสอบสถานะธุรกิจเพื่อยืนยันข้อมูล
เมื่อวันที่ 30 ก.ย. PTTGC และ SCC ประกาศว่าการหารือเกี่ยวกับการจัดตั้งบริษัทร่วมทุน (JV) ธุรกิจโอเลฟินส์และโพลีโอเลฟินส์ในประเทศไทย ได้เข้าสู่ขั้นตอนการตรวจสอบสถานะธุรกิจเพื่อยืนยันข้อมูล ขณะที่การเจรจาเงื่อนไขสำคัญของธุรกรรมอยู่ระหว่างดำเนินการ ซึ่งถือเป็นความคืบหน้าที่ชัดเจนจากการลงนามบันทึกความเข้าใจ (MOU) แบบไม่มีข้อผูกพันเมื่อเดือนเม.ย. โดย JV ที่เสนอจัดตั้งจะรวมสินทรัพย์หลักในธุรกิจโอเลฟินส์และโพลีโอเลฟินส์ในประเทศไทยเกือบทั้งหมดของทั้งสองกลุ่ม สำหรับ PTTGC การลงทุนในบริษัท JV จะรวมถึงโรงงานผลิตโอเลฟินส์ โรงงานผลิตโพลีเอทิลีน (PE) และเงินลงทุนในบริษัท บริษัท เอ็ชเอ็มซี โปลีเมอส์ จำกัด ส่วน SCC การลงทุนในบริษัท JV จะรวมถึงโรงงานผลิตโอเลฟินส์ในประเทศไทย โรงงานผลิต PE และโพลีโพรพิลีน (PP) รวมถึงเงินลงทุนของ SCGC ในบริษัทร่วมทุนต่าง ๆ ได้แก่ บริษัท สยามโพลิเอททีลีน จำกัด, บริษัท สยามเลเทกซ์สังเคราะห์ จำกัด, บริษัท ไทย เอ็มเอ็มเอ จำกัด และ บริษัท กรุงเทพ ซินธิติกส์ จำกัด
🧪 คาดว่าเงื่อนไขสำคัญของธุรกรรมจะมีความชัดเจนในเดือนต.ค.
คาดว่า PTTGC จะเป็นผู้ถือหุ้นรายใหญ่ใน JV ที่อาจจัดตั้งขึ้น ขณะที่ SCGC จะยังคงเป็นผู้ถือหุ้นรายสำคัญ หากโครงสร้างการกำกับดูแลขั้นสุดท้ายกำหนดให้ PTTGC มีอำนาจควบคุม คาดว่า PTTGC จะรวมงบการเงินของ JV เข้ามาในงบการเงินรวม ขณะที่ SCC/SCGC จะบันทึกเงินลงทุนตามวิธีส่วนได้เสีย ทั้งนี้ การนำสินทรัพย์ปิโตรเคมีที่นำไปร่วมลงทุนออกจากงบการเงินรวมของ SCC อาจทำให้หนี้ที่เกี่ยวข้องถูกนำออกจากงบดุลรวมของ SCC ด้วย ซึ่งจะช่วยลด leverage ที่รายงาน ขณะที่ SCC ยังคงรับรู้ส่วนแบ่งกำไรจาก JV ตามวิธีส่วนได้เสีย ทั้งสองบริษัทคาดว่าจะสรุปเงื่อนไขสำคัญของธุรกรรมภายในเดือนต.ค. 2569 ซึ่งรวมถึงโครงสร้างการถือหุ้น ขั้นตอนการทำธุรกรรม และมูลค่าความร่วมมือที่คาดว่าจะเกิดขึ้นจาก JV หลังจากนั้นจะยื่นคำขอที่เกี่ยวข้องต่อคณะกรรมการการแข่งขันทางการค้า (กขค.) รวมถึงเสนอขออนุมัติภายในของบริษัท ผู้ถือหุ้น และพันธมิตรในบริษัทร่วมทุนที่เกี่ยวข้องต่อไป
🧪 รอรายละเอียดเกี่ยวกับความร่วมมือ
JV นี้อาจช่วยเพิ่มประสิทธิภาพการดำเนินงานจากขนาดธุรกิจที่ใหญ่ขึ้น การบริหารวัตถุดิบให้เกิดประโยชน์สูงสุด และพอร์ตผลิตภัณฑ์ปลายน้ำที่ครอบคลุมมากขึ้น โรงงานผลิตโอเลฟินส์ของ PTTGC สามารถแปรรูปวัตถุดิบได้หลากหลายกว่า ขณะที่ SCGC พึ่งพาแนฟทาเป็นหลัก ทำให้การรวมกันสามารถบริหารการใช้กำลังการผลิตของโรงงานโอเลฟินส์ให้เหมาะสมตามความคุ้มค่าของวัตถุดิบและอุปสงค์ของผลิตภัณฑ์ นอกจากนี้ SCGC ยังมีธุรกิจ PE และ PP ขนาดใหญ่ รวมถึงเงินลงทุนในธุรกิจปลายน้ำและ JV หลายแห่งที่จะนำเข้ามารวมในธุรกรรมนี้ พอร์ตธุรกิจที่ใหญ่ขึ้นอาจเปิดโอกาสให้ผู้บริหารปรับโครงสร้างผลิตภัณฑ์เกรดโภคภัณฑ์ให้เหมาะสม พร้อมจัดสรรทรัพยากรไปยังผลิตภัณฑ์พอลิเมอร์ที่มีมูลค่าสูงและมีความแตกต่างมากขึ้น
⚗️มุมมอง KS
🎯 เรามองว่า JV ดังกล่าวเป็นบวกเชิงกลยุทธ์ต่อทั้งสองบริษัท
โดย PTTGC อาจมี upside ด้านการดำเนินงานมากกว่า ขณะที่ SCC อาจได้รับประโยชน์ด้านงบดุลและการปรับพอร์ตธุรกิจมากกว่า อย่างไรก็ตาม เรามองว่ายังมีข้อจำกัดที่จะปรับเพิ่มมูลค่าหุ้น เรารอการเปิดเผยรายละเอียดด้านผลตอบแทนทางเศรษฐกิจของธุรกรรม ดังนั้น เราจึงคงคำแนะนำและราคาเป้าหมายเดิมสำหรับหุ้นทั้งสองบริษัท ปัจจัยที่จะหนุนการปรับเพิ่มระดับมูลค่าหุ้นที่สำคัญคือ การเปิดเผยมูลค่าความร่วมมือที่ชัดเจน โดยไม่จำเป็นต้องใช้เงินลงทุนเพิ่มเติมอย่างมีนัยสำคัญ หรือมีการประเมินมูลค่าการโอนสินทรัพย์ที่ไม่เอื้อประโยชน์
📌PTTGC แนะนำ “ซื้อ” ราคาเป้าหมาย 49.00 บาท
📌SCC แนะนำ “ถือ” ราคาเป้าหมาย 276.00 บาท
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #PTTGC #SCC #กลุ่มปิโตรเคมี
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน