ภาษาไทย
 English


🐷🐔กลุ่มสินค้าโภคภัณฑ์: จากการฟื้นตัวสู่ความแข็งแกร่งอย่างยั่งยืน
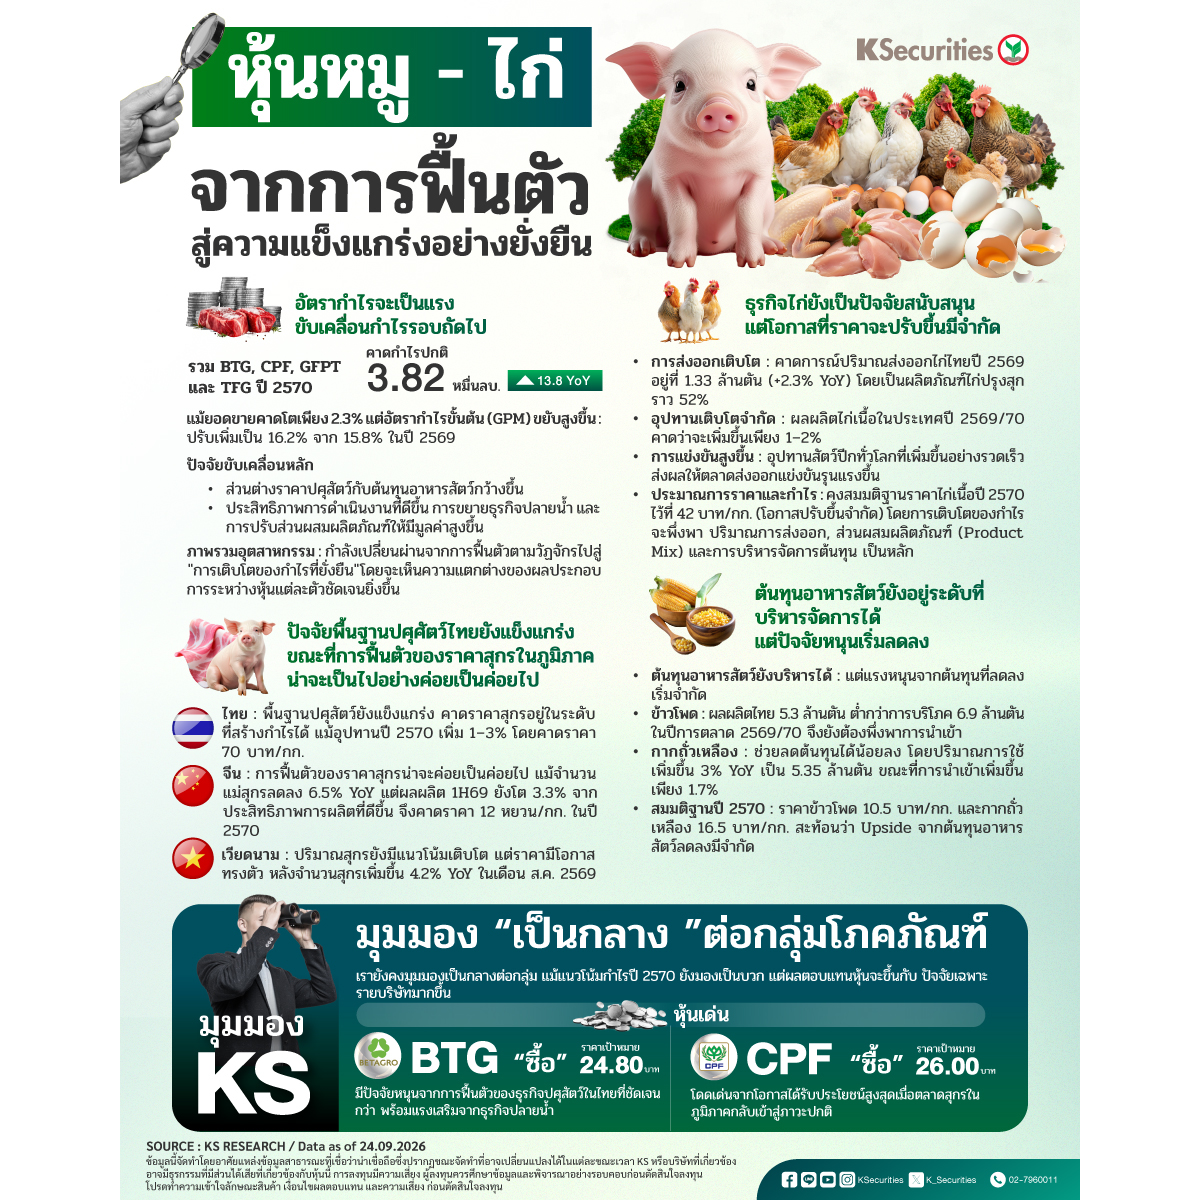
🐣 อัตรากำไรจะเป็นแรงขับเคลื่อนกำไรในรอบถัดไป
เราคาดว่ากำไรปกติรวมของ BTG, CPF, GFPT และ TFG จะเพิ่มขึ้น 13.8% YoY เป็น 3.82 หมื่นล้านบาท ในปี 2570 แม้ยอดขายจะเติบโตเพียง 2.3% เนื่องจาก GPM ของกลุ่มปรับดีขึ้นเป็น 16.2% จาก 15.8% ในปี 2569 ขณะที่ราคาปศุสัตว์มีโอกาสปรับขึ้นต่อค่อนข้างจำกัด การเติบโตของกำไรจึงน่าจะมาจากส่วนต่างระหว่างราคาปศุสัตว์และต้นทุนอาหารสัตว์ที่ดีขึ้น, Operating Leverage, การขยายธุรกิจปลายน้ำ และส่วนผสมผลิตภัณฑ์ที่ดีขึ้น ดังนั้น กลุ่มจึงกำลังเปลี่ยนจากการฟื้นตัวตามวัฏจักรในวงกว้างไปสู่ความแข็งแกร่งของกำไรที่ยั่งยืนมากขึ้น และความแตกต่างของผลประกอบการระหว่างหุ้นจะมีความชัดเจนยิ่งขึ้น
🐽ปัจจัยพื้นฐานปศุสัตว์ไทยยังแข็งแกร่ง ขณะที่การฟื้นตัวของราคาสุกรในภูมิภาคน่าจะเป็นไปอย่างค่อยเป็นค่อยไป
เราคาดว่าราคาสุกรในไทยจะยังอยู่ในระดับที่สร้างกำไรได้ หนุนจากการเพิ่มขึ้นของอุปทานที่ 1–3% ในปี 2570 ซึ่งสนับสนุนสมมติฐานราคาสุกรของเราที่ 70 บาท/กก. สำหรับจีน จำนวนแม่สุกรพันธุ์ลดลง 6.5% YoY ในไตรมาส 2/2569 แต่ผลผลิตเนื้อสุกรในครึ่งแรกของปี 2569 ยังเพิ่มขึ้น 3.3% YoY จากประสิทธิภาพการผลิตที่ดีขึ้น ดังนั้น เราจึงคาดว่าการฟื้นตัวจะเป็นไปอย่างค่อยเป็นค่อยไป โดยตั้งสมมติฐานราคาสุกรที่ 12 หยวน/กก. ในปี 2570 ส่วนเวียดนามคาดว่าปริมาณจะยังเติบโต แต่ราคาไม่น่าปรับขึ้น โดยการเติบโตของจำนวนสุกรเร่งตัวขึ้นเป็น 4.2% YoY ในเดือน ส.ค. 2569
🍗 ธุรกิจไก่ยังเป็นปัจจัยสนับสนุน
แต่โอกาสที่ราคาจะปรับขึ้นมีจำกัด การส่งออกไก่ของไทยคาดการณ์ว่าจะอยู่ที่ราว 1.33 ล้านตันในปี 2569 เพิ่มขึ้น 2.3% YoY โดยผลิตภัณฑ์ไก่ปรุงสุกคิดเป็นสัดส่วนราว 52% ของปริมาณส่งออก ขณะที่ผลผลิตไก่เนื้อในประเทศคาดว่าจะเพิ่มขึ้นเพียง 1–2% ในปีการตลาด 2569/70 อย่างไรก็ตาม อุปทานสัตว์ปีกทั่วโลกที่เพิ่มขึ้นเร็วขึ้นน่าจะทำให้การแข่งขันในตลาดส่งออกรุนแรงขึ้น ดังนั้น เรายังคงสมมติฐานราคาไก่เนื้อที่ 42 บาท/กก. ในปี 2570 โดยการเติบโตของกำไรจะพึ่งพาปริมาณส่งออก ส่วนผสมผลิตภัณฑ์ และการบริหารต้นทุนมากขึ้น
🐗ต้นทุนอาหารสัตว์ยังอยู่ในระดับที่บริหารจัดการได้ แต่ปัจจัยหนุนเริ่มลดลง
เราคาดว่าผลผลิตข้าวโพดของไทยจะอยู่ที่ราว 5.3 ล้านตัน เทียบกับการบริโภค 6.9 ล้านตันในปีการตลาด 2569/70 ทำให้ยังจำเป็นต้องพึ่งพาการนำเข้าอย่างต่อเนื่อง ขณะที่กากถั่วเหลืองช่วยลดต้นทุนได้น้อยลง โดยการบริโภคเพิ่มขึ้น 3% YoY เป็น 5.35 ล้านตัน ขณะที่การนำเข้าเพิ่มขึ้นเพียง 1.7% ดังนั้น เราจึงตั้งสมมติฐานราคาข้าวโพดและกากถั่วเหลืองในปี 2570 ที่ 10.5 บาท/กก. และ 16.5 บาท/กก. ตามลำดับ สะท้อนว่าปัจจัยหนุนจากต้นทุนอาหารสัตว์ที่ลดลงเพิ่มเติมมีค่อนข้างจำกัด
🛍️KS มองเป็นกลาง
คงมุมมองเป็นกลางต่อกลุ่ม โดย CPF และ BTG เป็นหุ้นเด่นของเรา เรายังคงมีมุมมองเชิงบวกต่อแนวโน้มกำไรปี 2570 แต่คาดว่าผลตอบแทนของหุ้นจะขึ้นอยู่กับปัจจัยเฉพาะของแต่ละบริษัทมากขึ้น แทนที่จะมาจากการปรับขึ้นของราคาปศุสัตว์ในวงกว้างอีกรอบ โดยเราชอบ CPF และ BTG ทั้งนี้ CPF มีโอกาสได้รับประโยชน์จากการกลับเข้าสู่ภาวะปกติของตลาดสุกรในภูมิภาคมากที่สุด ขณะที่ BTG มีปัจจัยหนุนจากการฟื้นตัวของธุรกิจปศุสัตว์ในไทยที่ชัดเจนกว่า รวมถึงแรงสนับสนุนเพิ่มเติมจากธุรกิจปลายน้ำ
🎯หุ้นเด่น
BTG “ซื้อ” TP 24.80 บาท
CPF “ซื้อ” TP 26.00 บาท
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #สินค้าโภคภัณฑ์ #ASIAN #BTG #CPF #GFPT #TFM #TU #TVO
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน