ภาษาไทย
 English

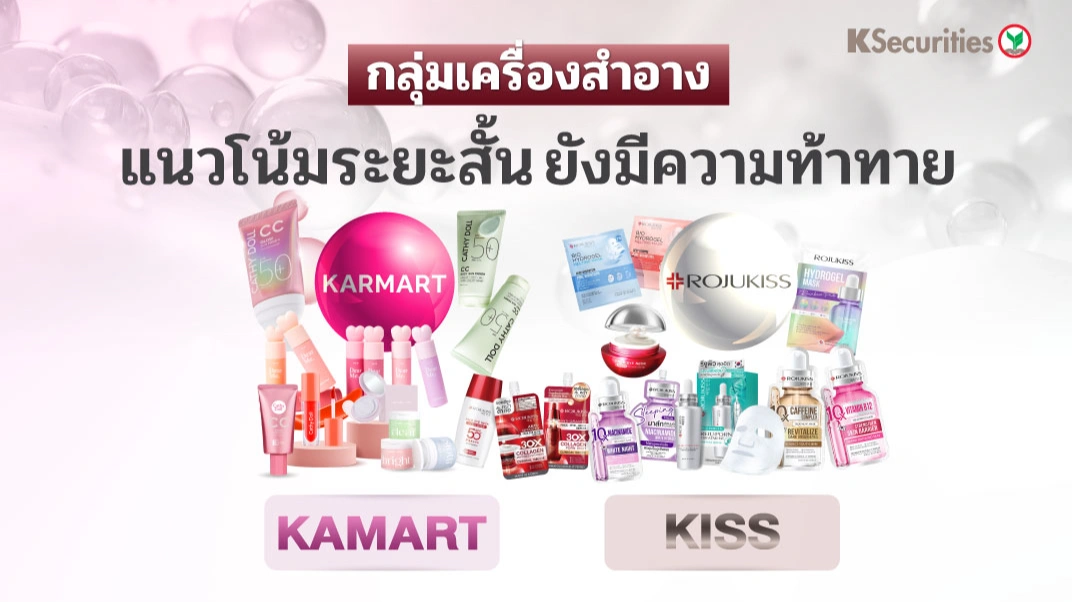

KS : กลุ่มเครื่องสำอาง แนวโน้มระยะสั้นยังมีความท้าทาย
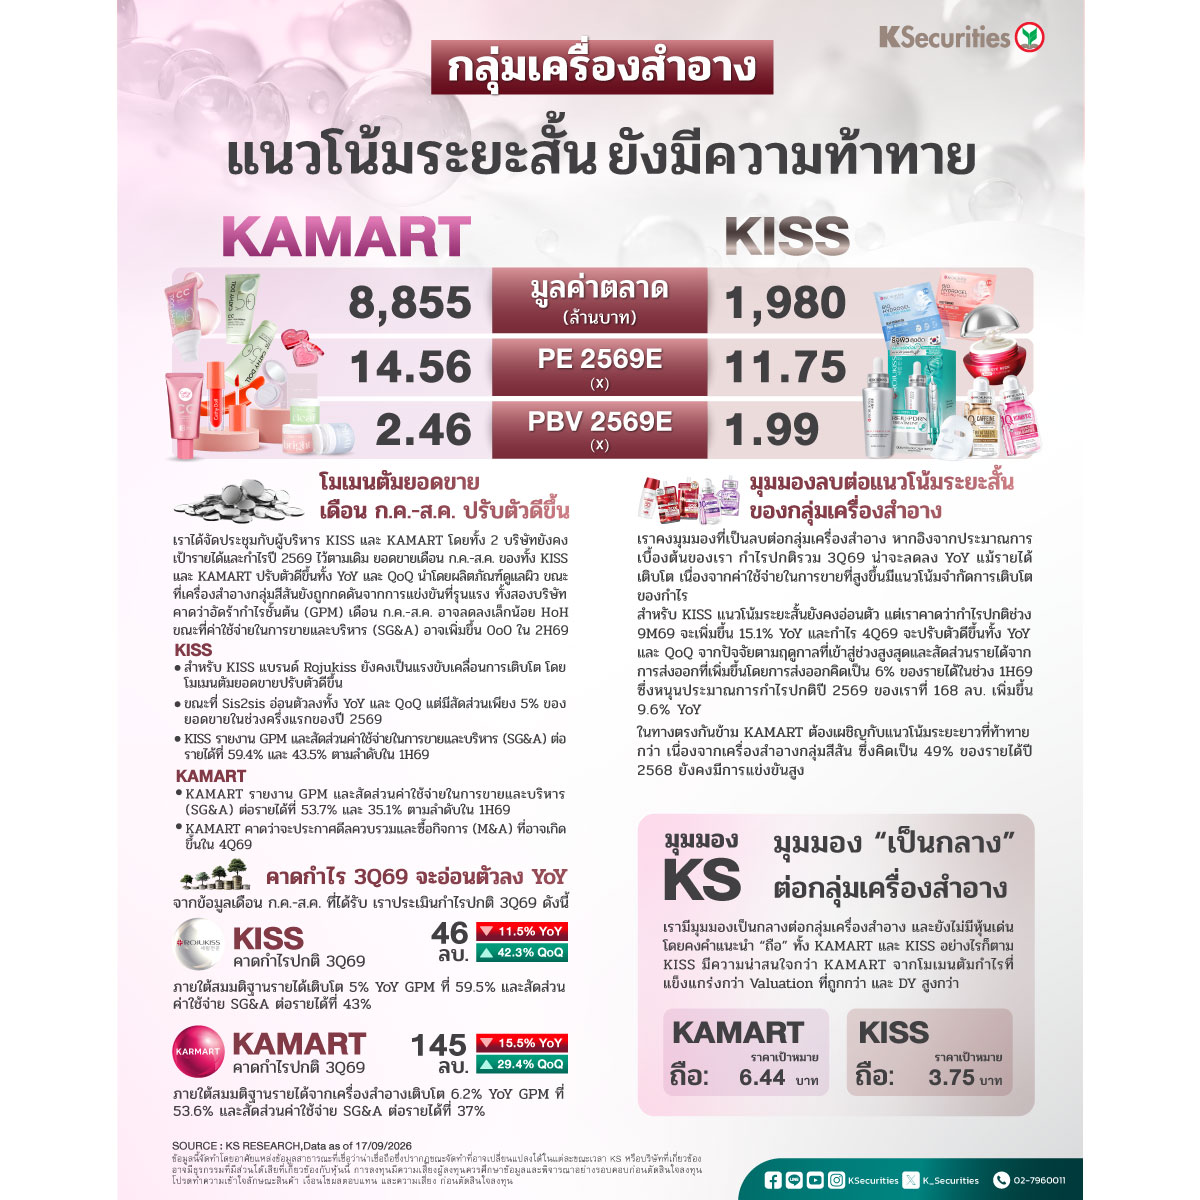
📍 คาดกำไรไตรมาส 3/2569 จะอ่อนตัวลง YoY
✅จากข้อมูลเดือน ก.ค.-ส.ค. ที่ได้รับ เราประเมินกำไรปกติไตรมาส 3/2569 ของ KISS ที่ 46 ลบ. ลดลง 11.5% YoY แต่เพิ่มขึ้น 42.3% QoQ ภายใต้สมมติฐานรายได้เติบโต 5% YoY GPM ที่ 59.5% และสัดส่วนค่าใช้จ่าย SG&A ต่อรายได้ที่ 43% สำหรับ KAMART เราคาดว่ากำไรปกติไตรมาส 3/2569 จะอยู่ที่ 145 ลบ. ลดลง 15.5% YoY แต่เพิ่มขึ้น 29.4% QoQ ภายใต้สมมติฐานรายได้จากเครื่องสำอางเติบโต 6.2% YoY GPM ที่ 53.6% และสัดส่วนค่าใช้จ่าย SG&A ต่อรายได้ที่ 37% ประมาณการเบื้องต้นของเราจะทำให้กำไรปกติช่วง 9 เดือนแรกของปี 2569 คิดเป็น 71.9% และ 71.5% ของประมาณการทั้งปี 2569 สำหรับ KISS และ KAMART ตามลำดับ
📍 มุมมองลบต่อแนวโน้มระยะสั้นของกลุ่มเครื่องสำอาง
✅เราคงมุมมองที่เป็นลบต่อกลุ่มเครื่องสำอาง หากอิงจากประมาณการเบื้องต้นของเรา กำไรปกติรวมไตรมาส 3/2569 น่าจะลดลง YoY แม้รายได้เติบโต เนื่องจากค่าใช้จ่ายในการขายที่สูงขึ้นมีแนวโน้มจำกัดการเติบโตของกำไร สำหรับ KISS แนวโน้มระยะสั้นยังคงอ่อนตัว แต่เราคาดว่ากำไรปกติช่วง 9 เดือนแรกของปี 2569 จะเพิ่มขึ้น 15.1% YoY และกำไรไตรมาส 4/2569 จะปรับตัวดีขึ้นทั้ง YoY และ QoQ จากปัจจัยตามฤดูกาลที่เข้าสู่ช่วงสูงสุดและสัดส่วนรายได้จากการส่งออกที่เพิ่มขึ้น โดยการส่งออกคิดเป็น 6% ของรายได้ในช่วงครึ่งแรกของปี 2569 ซึ่งหนุนประมาณการกำไรปกติปี 2569 ของเราที่ 168 ลบ. เพิ่มขึ้น 9.6% YoY ในทางตรงกันข้าม KAMART ต้องเผชิญกับแนวโน้มระยะยาวที่ท้าทายกว่า เนื่องจากเครื่องสำอางกลุ่มสีสัน ซึ่งคิดเป็น 49% ของรายได้ปี 2568 ยังคงมีการแข่งขันสูง ดังนั้น ค่าใช้จ่ายในการขายที่สูงขึ้นเพื่อรักษาการเติบโตของยอดขายจึงมีแนวโน้มจำกัดการเติบโตของกำไรปกติในปี 2569 และกดดันกำไรโดยรวมของกลุ่มธุรกิจนี้
📍 มุมมอง KS
✅เราคงมุมมองที่เป็นกลางต่อกลุ่มเครื่องสำอาง โดยไม่มีหุ้นเด่น เนื่องจากเรายังคงคำแนะนำ “ถือ” สำหรับทั้ง KAMART (“ถือ” ราคาเป้าหมาย 6.44 บาท) และ KISS (“ถือ” ราคาเป้าหมาย 3.75 บาท) อย่างไรก็ตาม เราชอบ KISS มากกว่า KAMART จากโมเมนตัมกำไรที่แข็งแกร่งกว่า มูลค่าหุ้นที่น่าสนใจกว่า และอัตราตอบแทนเงินปันผล (DY) ที่สูงกว่า เราแนะนำให้เข้าลงทุนเชิงกลยุทธ์ใน KISS หลังประกาศผลประกอบการไตรมาส 3/2569 เนื่องจากเราคาดว่าการเติบโตของกำไร YoY จะอ่อนตัวในไตรมาส 3/2569 ก่อนฟื้นตัวในไตรมาส 4/2569 โดย ณ ปัจจุบัน KISS ซื้อขายด้วย PER ปี 2569 ที่ 11.6 เท่า เทียบกับประมาณการอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ของ core EPS ในช่วง 3 ปีของเราที่ 12.5% พร้อมเสนอ DY ปี 2569 ที่ 6.9% ขณะที่ KAMART ขณะนี้ซื้อขายด้วย PER ปี 2569 ที่สูงกว่าที่ 14.6 เท่า และให้ DY ปี 2569 ที่ต่ำกว่าที่ 5.5% เทียบกับประมาณการ CAGR ของ core EPS ในช่วง 3 ปีของเราที่ -1.2%
เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
ดูข้อมูลหุ้นเพิ่มเติมผ่านแอป KS TRADE+ โหลดเลย >> https://ksecurities.co/KSTradePlus
Follow us :
LINE : https://ksecurities.co/KS-LineOA
Facebook: https://ksecurities.co/KS-Facebook
Instagram: https://ksecurities.co/KS-Instagram
Twitter: https://ksecurities.co/KS-Twitter
YouTube: https://ksecurities.co/KS-Youtube
Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #KISS #KAMART
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน