 ภาษาไทย
 English
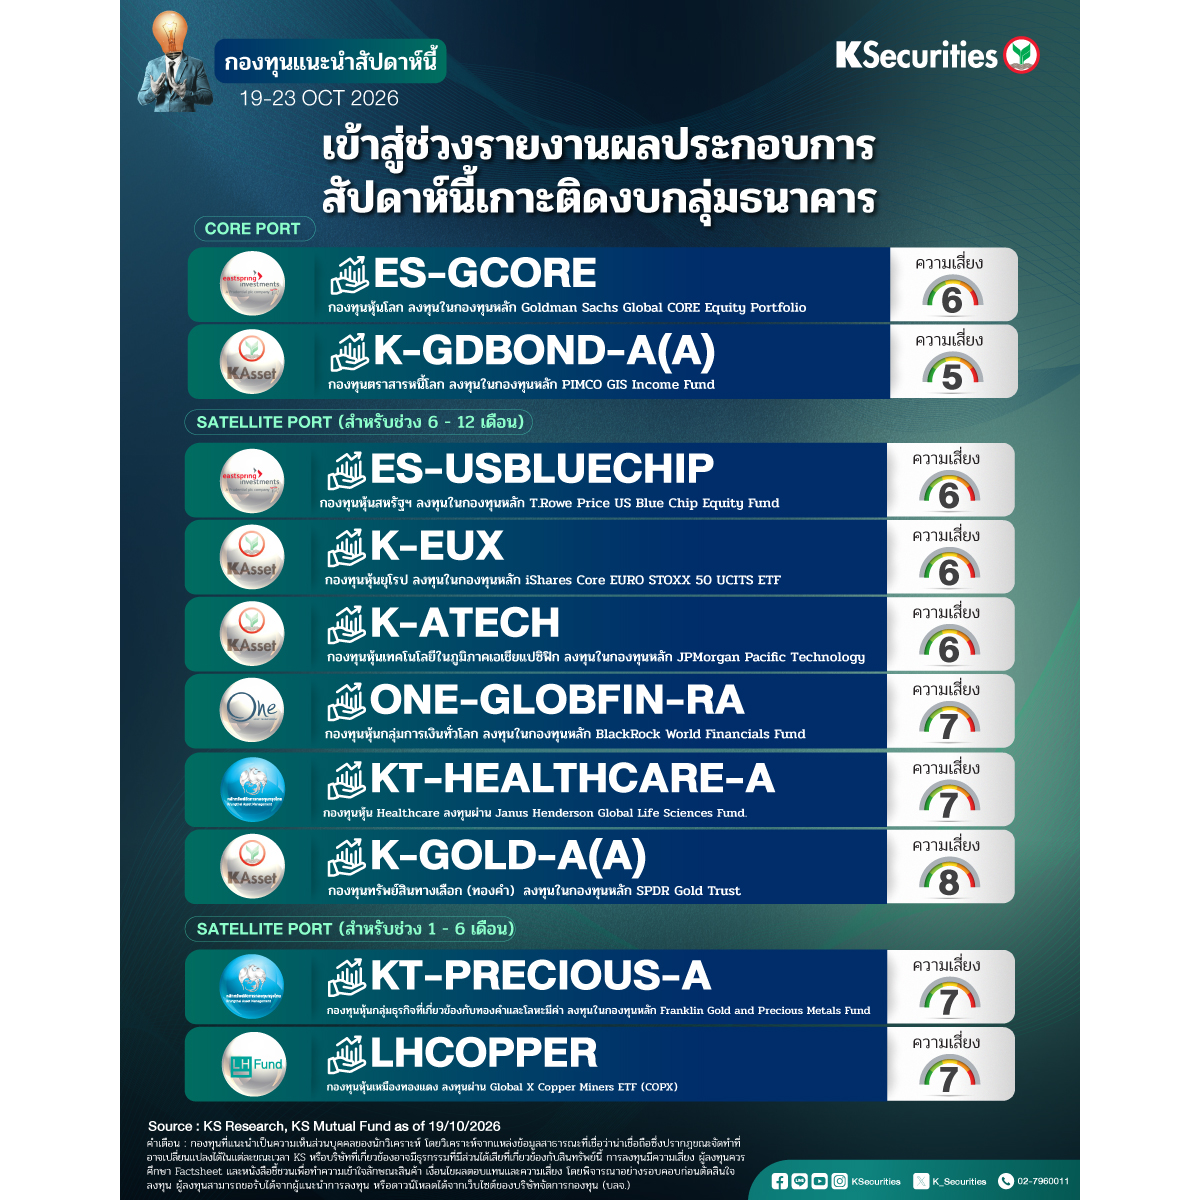
KS: KS FUND TOP PICK 19 - 23 ต.ค. 2026⛳️
📌เข้าสู่ช่วงรายงานผลประกอบการ สัปดาห์นี้เกาะติดงบกลุ่มธนาคาร
🌏 ตลาดหุ้นทั่วโลกปิดสัปดาห์ที่ผ่านมาโดยแบ่งเป็นฝั่งชัดเจน ระหว่างตลาดที่มีน้ำหนักหุ้น AI สูงกับตลาดที่ไม่ โดยฝั่งสหรัฐฯ Nasdaq ร่วงหนักสุด 4.5% WoW แย่ที่สุดนับตั้งแต่ปลายเดือน มิ.ย. และ S&P 500 ลดลง 1.9% WoW มีเพียง Dow Jones ที่ยืนบวกได้ 0.7% WoW ขณะที่ฝั่งเอเชียปรับตัวลดลงมากกว่า โดย Kospi ของเกาหลีใต้ร่วงถึง 7.6% และ Nikkei ร่วง 4.9% ในวันพฤหัสฯ วันเดียว จากแรงขายหุ้นชิปอย่าง Samsung, SK Hynix และ Tokyo Electron ตรงข้ามกับยุโรปที่ Stoxx 600 ปรับขึ้นกว่า 2% WoW ดีที่สุดนับตั้งแต่ปลายเดือน มิ.ย. เพราะมีสัดส่วนหุ้น AI ต่ำ สาเหตุของแรงขายมาจากความกังวลเรื่องหนี้ราว 5 หมื่นล้านเหรียญของ CoreWeave ซึ่งลามไปทั้งห่วงโซ่ จนดัชนี SOX ร่วงติดต่อกัน 8 วัน แม้ TSMC จะรายงานรายได้สูงกว่ากรอบบนของเป้า และ ASML ปรับเพิ่มเป้ารายได้ทั้งปีก็ตาม ด้านราคาน้ำมันยังทรงตัวสูง โดย WTI ขยับขึ้นมาใกล้ 100 เหรียญต่อบาร์เรล ขณะที่ Brent ยืนใกล้ 110 เหรียญ
📌ด้านเงินเฟ้อสหรัฐฯ CPI เดือน ก.ย. ออกมาร้อนแรงกว่าคาด โดยเงินเฟ้อทั่วไปเร่งขึ้นเป็น 3.7% YoY สูงกว่าคาดที่ 3.6% และสูงสุดนับตั้งแต่เดือน พ.ค. จากราคาน้ำมันเบนซินที่ปรับสูงขึ้น ขณะที่ Core CPI เพิ่มขึ้น 0.3% MoM สูงกว่าคาดที่ 0.2% ทำให้อัตรารายปีเร่งขึ้นเป็น 2.6% จาก 2.4% โดยมีแรงหนุนจากค่าที่พักอาศัย ค่าโดยสารเครื่องบิน และรถยนต์มือสอง ซ้ำเติมด้วย PPI ที่ออกมาสูงกว่าคาดเช่นกัน ส่งผลให้ตลาดปรับเพิ่มโอกาสการขึ้นดอกเบี้ยในการประชุม Fed วันที่ 27-28 ต.ค. จากราว 21% เป็นราว 47% ทันทีหลังตัวเลขประกาศ อย่างไรก็ดี อัตราผลตอบแทนพันธบัตรอายุ 10 ปีกลับย่อตัวลงจากราว 5.24% เหลือราว 5.09% ตลอดสัปดาห์ สะท้อนแรงซื้อพันธบัตรเพื่อหลบภัยจากแรงขายหุ้นเทคโนโลยี มากกว่าจะเป็นการคลายกังวลเรื่องเงินเฟ้อ
📌สำหรับสัปดาห์นี้ Fed จะเข้าสู่ช่วงงดให้ความเห็น (Blackout Period) ก่อนการประชุม ทำให้ตลาดต้องประเมินทิศทางดอกเบี้ยจากข้อมูลเศรษฐกิจและผลประกอบการเป็นหลัก โดยตัวเลขที่ต้องติดตามได้แก่ ยอดเริ่มสร้างบ้านเดือน ก.ย. ในวันอังคาร และดัชนีความเชื่อมั่นผู้บริโภคขั้นสุดท้ายเดือน ต.ค. จากมหาวิทยาลัยมิชิแกนในวันศุกร์ โดยเฉพาะตัวเลขคาดการณ์เงินเฟ้อ 1 ปีข้างหน้า ซึ่งจะเป็นตัวชี้ว่าแรงกดดันจากราคาน้ำมันที่กลับมาแตะ 100 เหรียญ กำลังฝังตัวในความคาดหวังของผู้บริโภคหรือไม่ แนะจับตาเป็นพิเศษ เพราะการประชุม Fed ครั้งนี้จะเกิดขึ้นเพียงไม่ถึงหนึ่งสัปดาห์ก่อนการเลือกตั้งกลางเทอมของสหรัฐฯ
📌ด้านผลประกอบการ สัปดาห์หน้าเข้มข้นขึ้นมาก โดยตลาดคาดกำไร S&P 500 3Q26 เติบโตราว 29.6% YoY ไฮไลต์เริ่มจาก Netflix, GE Aerospace, และ GM ในวันอังคาร ก่อนถึงวันที่สำคัญที่สุดคือวันพุธ ซึ่งมีทั้ง Meta, Tesla, IBM, Lam Research และ Texas Instruments รายงานพร้อมกัน โดยตลาดคาดกำไรต่อหุ้นของ Tesla หดตัวราว 15% YoY ตามด้วย Procter & Gamble ในวันพฤหัสฯ และ American Express ในวันศุกร์ เรามองว่าถ้อยแถลงเรื่องงบลงทุน AI ของ Meta จะเป็นตัวแปรสำคัญที่สุดของสัปดาห์ เพราะสัปดาห์ที่ผ่านมาพิสูจน์แล้วว่าแม้งบของ TSMC และ ASML จะแข็งแกร่ง ก็ยังหยุดแรงขายไม่ได้ ตราบใดที่ตลาดยังกังวลเรื่องความยั่งยืนทางการเงินของผู้ลงทุน AI แนะคงน้ำหนักแบบสมดุล และกระจายบางส่วนไปยังกลุ่ม Defensive ที่มีกระแสเงินสดแข็งแกร่ง
🏦 Earnings Season ใน 3Q26 เริ่มต้นด้วย US Banking
📌US Bank ทั้ง 6 ธนาคารรายงานกำไรใน 3Q26 รวมที่ระดับ USD43.8bn เพิ่มขึ้น 7% YoY ชะลอลงจากการเติบโตใน 2Q26 ที่ผ่านมาและกำไรปรับตัวลดลง -14% QoQ ส่งผลให้ ROE รวมปรับตัวลดลง QoQ ทั้งหมดมาอยู่ที่ 14.2% จากไตรมาสก่อนที่ 17.5% โดยในไตรมาสนี้มี BAC ที่มีรายการพิเศษคือ Regulatory Settlement ราว USD1.2bn โดยการปรับตัวลดลงของกำไร QoQ ในไตรมาสนี้มาจาก Non-Interest Income ของทั้งอุตสาหกรรมที่ปรับตัวลดลงราว -10% QoQ ซึ่งส่วนใหญ่มาจากการชะลอตัวของธุรกิจ IB ที่ทุกธนาคารให้ภาพเหมือนกันว่าในช่วง 2 เดือนแรก Jul-Aug ของ 3Q26 ยังเห็น Activity ที่ดีต่อเนื่องจาก 2Q26 แต่ช่วง Sep เป็นเดือนที่ Activity น้อยลงอย่างชัดเจน สาเหตุมาจาก Fed ขึ้นดอกเบี้ยใน September ซึ่งเป็นครั้งแรกในรอบ 3 ปี ร่วมกับ 10-Year Yield ที่ขยับขึ้นราว 75-85bp ภายในไตรมาสเดียวทำให้ Bond Yield ปรับตัวทะลุ 5% นอกจากนี้ยังมีการปรับตัวขึ้นของ Energy Price จากความขัดแย้งใน Middle East เช่นกัน โดยรายได้ IB ของทั้ง 6 ธนาคารปรับตัวลดลงราว 10% QoQ ทุกธนาคารติดลบราว 5-17% QoQ ในขณะที่ธุรกิจ Market Maker/Principal Transaction เองก็ปรับตัวลดลงราว -25% QoQ เช่นกัน มาจากธุรกิจ FICC ที่อ่อนตัวลงทุกธนาคาร จากภาวะ Bond Yield ที่เร่งตัวสูงขึ้น และ Trading Activity ที่ปรับตัวลดลงจาก 2Q26 ที่ผ่านมา
📌ในขณะที่รายได้จาก Asset Management Fee ปรับตัวดีขึ้นต่อเนื่อง +17% YoY และ +7% QoQ จาก AUM, AUS และ Client Asset ที่โตต่อเนื่องมาอยู่ที่ USD17tn เพิ่มขึ้น 2% QoQ และ 14% YoY
📌สำหรับ Loan Growth ยังเติบโตแข็งแกร่งที่ระดับ 11% YoY และ 3% QoQ ซึ่งส่วนใหญ่มาจาก Corporate Loan เพิ่มขึ้นราว 15% YoY และ 4% QoQ ในขณะที่ Consumer Loan ปรับตัวขึ้นเล็กน้อยราว 3% นอกจากนี้โดยรวมแล้ว Total Asset Size ของ US Bank เพิ่มขึ้นราว 11% เช่นกัน และ Deposit เติบโตราว 8% YoY, 2% QoQ ทำให้ LDR โดยรวมอยู่ที่ระดับ 60% ส่งผลให้ NII Growth ของอุตสาหกรรมอยู่ที่ระดับ 10% YoY หากไม่รวมผลกระทบของ Market NII ที่เป็น Liability Sensitive ต่อดอกเบี้ยขาขึ้น NII โตได้ดีกว่านี้ จากการปรับขึ้นอัตราดอกเบี้ยของ Fed Funds Rate ในช่วงที่ผ่านมา ขณะที่ Asset Quality ยังแข็งแกร่งไม่ได้มีปัญหาอย่างมีนัยสำคัญทำให้ Provision Loss ในไตรมาสนี้ลดลง -2% YoY และเพิ่มขึ้น 4% QoQ และสำหรับ Efficiency Ratio (Cost to Income) โดยรวมปรับเพิ่มขึ้นมาอยู่ที่ระดับ 61.6% จากไตรมาสก่อนอันเนื่องมาจาก Revenue ที่ลดลง QoQ มากกว่า Absolute Cost ที่เพิ่มขึ้น
🎙️ Management’s View on Macroeconomic Outlook and AI CAPEX
📌ทุกธนาคารเห็นตรงกันว่าเศรษฐกิจสหรัฐ Resilient แต่ความเสี่ยงสะสมมากขึ้นโดย BAC มองว่า Fed จะมี Rate Hike อีก 3 ครั้ง ครั้งละ 25bp (December 2026, March 2027, June 2027) สอดคล้องกับ JPM มอง Forward Curve จะมีการขึ้นดอกเบี้ย 1 ครั้งใน December และอีก 2 ครั้งในครึ่งแรกของปี 2027 แต่ Jamie Dimon ให้ Tone ที่ Conservative สุดเป็นปกติอยู่แล้วบอกว่า ตัวเองให้น้ำหนักโอกาสที่ Rates จะขึ้นสูงกว่าที่คนอื่นคาด (เช่น 10-Year ที่ 6%) แต่ไม่ใช่การพยากรณ์ “Think of That As Cautious Preparation” ซึ่ง JPM CFO เองก็กังวลว่าหาก Rate Higher for Longer จะนำไปสู่ Unemployment Rate ที่สูงขึ้นและ Consumer Credit ที่จะอ่อนแอลง ส่วน WFC มองว่า Risk สำคัญหลักๆ คือ Sticky Inflation, Middle East, Fiscal Deficit และ Energy Volatility Scharf เปรียบ AI Investment Cycle ว่า “Increasingly Resembles Prior Infrastructure Booms” และเตือนเรื่อง Leverage ที่ใช้ใน Build-Out ส่วนคนที่กังวลน้อยสุดและ Bullish AI มากสุดคือ GS (David Solomon) ที่มองว่า 10-Year ที่ 5% “Does Not Scare Me” เพราะในประวัติศาสตร์ยาวๆ ถือเป็นระดับปกติ สิ่งที่เป็นปัญหาคือ “Abrupt Moves” สภาวะตลาดที่เปลี่ยนเร็ว
📌GS อ้างการศึกษาที่ประเมินว่า Data Center Build-Out ในสหรัฐอาจต้องใช้ >USD10tn ถึงปี 2032 หรือราว 3.6% ของ GDP ต่อปีซึ่ง Demand for Compute “Significantly Exceeds Supply” Solomon ตอบคำถามที่ว่า Financing จะเป็นคอขวดของ AI CAPEX หรือไม่ (อ้างคำพูดของ Hock Tan แห่ง Broadcom) ว่า “I Don’t Know, and Nobody Knows” แต่ยอมรับว่าจะมีจุดที่ “Recalibrates, Resets, for Sure” และอาจเกิด Crowding Out ต่อ Rates และสำหรับ MS มองว่า Hyperscaler CAPEX ปัจจุบันราว USD1tn ต่อปี คิดเป็น 50-70bp ของ Real GDP สหรัฐ Ted Pick มองว่าอาจไม่เร่งขึ้นจากระดับนี้ แต่จะ Plateau ที่ราว USD1-1.4tn ในปี 2028
📌นอกจากนี้ในเกือบทุก Earnings Calls ของทุก Bank มีคำถามว่า Agentic AI จะทำให้เกิดความเสี่ยงของ Deposit Flight เพื่อไปหาแหล่งที่ให้ Deposit Rate สูงที่สุดหรือไม่ โดยใช้ Agentic AI ในการ Move Deposit ซึ่งทุกธนาคารตอบตรงกันว่า ไม่ได้กังวล และมองว่ายังจำเป็นอย่างมากในการที่จะต้องมี Human in Loop และการให้ Authority แก่ Agentic AI ในการย้ายเงินไปธนาคารอื่นจำเป็นที่ลูกค้าจะต้องยินยอมและยอมรับความเสี่ยงตรงนี้ โดย JPM มองว่า ลูกค้าที่ให้ Credential กับ Agent ต้องรับ Liability เอง
🔬 Earnings Season ใน 3Q26 ตามด้วย Upstream Semis ทั้ง ASML, TSMC
Key Takeaways from ASML and TSMC in 3Q26 Result
📌TSMC และ ASML สะท้อนภาพตรงกันว่า AI ยังเป็นแรงขับเคลื่อนการเติบโตระยะยาว และความต้องการยังแข็งแกร่งต่อเนื่อง โดย TSMC ย้ำว่า “AI Demand Is Extremely Robust” และยังไม่เห็นสัญญาณชะลอตัว ทางบริษัทประเมินรายได้จาก AI Accelerator เติบโตเฉลี่ยมากกว่า 50% ต่อปี ซึ่งตัวเลขนี้ยังไม่รวมความต้องการ CPU ขณะที่การใช้งาน Agentic AI และ AI Assistant จะช่วยขยายความต้องการทั้ง Accelerators, CPU และ Networking Chip สอดคล้องกับ ASML ที่เห็นลูกค้าปรับเพิ่มประมาณการความต้องการเครื่องจักรต่อเนื่องและเริ่มพูดคุยคำสั่งซื้อสำหรับปี 2029-2030 สะท้อนการวางแผนลงทุนรองรับ AI ล่วงหน้าหลายปี ทั้งในกลุ่ม Logic และ Memory
📌CAPEX และการขยายกำลังผลิตยังอยู่ในทิศทางขาขึ้น โดยการลงทุนของ TSMC เป็นแรงส่งต่อเนื่องมายัง ASML ทั้งนี้ TSMC คงกรอบ CAPEX ปี 2026 ที่ US$60-64bn และส่งสัญญาณว่าการลงทุนช่วงปี 2026-2028 จะสูงกว่าสามปีก่อนอย่างมีนัยสำคัญ เพื่อรองรับความต้องการของ Advanced Technology โดยคาดว่ากำลังผลิต N2 จะเพิ่มเป็นสองเท่าในปี 2027 พร้อมขยาย N3 จากทั้ง Node Optimization และโรงงานใหม่ ส่วน ASML มีการปรับแผนเพิ่มกำลังผลิตจากเดิมที่เคยให้ไว้ในไตรมาสก่อนราว 30% ต่อปีในปี 2027-28 เป็นมากกว่า 30% ต่อปีแม้จะไม่ได้ให้ตัวเลขที่ชัดเจนก็ตาม และเตรียมเพิ่มประสิทธิภาพเครื่อง NXE:3800E จาก 230 เป็น 260 Wafers/ชั่วโมง ในปี 2027 อย่างไรก็ตาม ASML ยังประเมินว่า Supply Capacity เครื่องจักรของบริษัทเองในปี 2027-2028 อาจรองรับความต้องการทั้งหมดไม่ได้ ในขณะที่ Technology High NA EUV ที่จะเริ่มส่งมอบในช่วงปี 2028 เป็นต้นไป และการปรับขึ้นราคาจะช่วย Lift Up Margin ในระยะถัดไป ซึ่ง TSMC บอกชัดว่าบริษัทจะเริ่มใช้ High NA EUV ในช่วงปี 2030 เป็นต้นไปหลังที่ Technology เริ่ม Mature และต้นทุนสมเหตุสมผลมากขึ้น
📌Outlook ระยะใกล้ยังเติบโตสูงทั้งคู่ แต่ผลต่ออัตรากำไรแตกต่างกันตามช่วงการลงทุน โดย TSMC ให้กรอบรายได้ 4Q26 ที่ USD52.3-54.3bn หรือเติบโตประมาณ 58% YoY และ 14% QoQ พร้อม GPM 65-67% แม้การเริ่มผลิต N2 และโรงงานต่างประเทศจะเป็นแรงกดดันต่อ Margin ส่วนในระยะยาวอาจจะเห็น Margin Dilution ได้ราว 3-4% แต่จะถูก Offset จากการปรับราคาขึ้นและ Efficiency Optimization ได้ ขณะที่ ASML คาดรายได้ 4Q26 ที่ EUR14.2-15.2bn หรือเติบโตประมาณ 51% YoY และ 26% QoQ พร้อม GPM ราว 57% และปรับเป้ารายได้ทั้งปีเป็น EUR44-45bn โดยนอกจากยอดขายเครื่องจักรแล้ว ฐานเครื่องที่ติดตั้งเพิ่มขึ้นยังช่วยหนุนรายได้บริการและ Upgrade (IBM: Installed Base Management) ที่มี High Margin ให้เติบโตเร่งตัวขึ้นเช่นกัน ทำให้คาดจะเห็น Margin Improvement อย่างมีนัยสำคัญในช่วง 2028 และการลงทุน AI ส่งผลต่อ ASML ทั้งผ่านยอดขายเครื่องใหม่และรายได้ต่อเนื่องจากฐานลูกค้าเดิม
🧲 ASML กำไร 3Q26 ดีกว่าคาดจาก IBM พร้อมปรับเพิ่ม Capacity >30% ต่อปี ในอนาคต จาก AI Demand แข็งแกร่งมากและลูกค้าเริ่มจอง Order ปี 29-30
📌ASML รายงาน Core Profit Exc. Investment Gain from Mistral AI ที่ EUR4.4bn เพิ่มขึ้น 109% YoY และ 53% QoQ ดีกว่าที่ตลาดคาดไว้ 9% แม้รายได้รวมจะใกล้เคียงกับที่ตลาดคาดที่ราว EUR11.6bn เติบโต 55% YoY แต่ส่วนที่ต่ำกว่าที่คาดคือรายได้จากการขายเครื่องใหม่ราว 5% แยกเป็น EUV และ DUV ที่ไตรมาสนี้ต่ำกว่าคาดราว 3-6% โดยไตรมาสนี้มีการส่งมอบเครื่อง EUV จำนวน 17 เครื่อง และ DUV จำนวน 104 เครื่อง ส่วนที่ต่ำกว่าตลาดคาดมาจาก ASP ที่ตลาดประเมินสูงไป โดยการเติบโตของ New System Sale ยังคงมาจากลูกค้ากลุ่ม Memory +98% YoY จากการเร่งลงทุนเพื่อตอบสนอง Demand ต่อเนื่องสำหรับโรงงานที่จะทยอยเปิดในปี 2027-28 และรายได้จากลูกค้ากลุ่ม Logic +25% YoY โดยลูกค้ากลุ่มหลักเติบโตมาจาก Taiwan +61%, South Korea +160% และ USA +227% YoY ในขณะที่รายได้ Installed Base Management เติบโต +68% YoY ทำได้ดีกว่าที่คาด 13% ส่งผลให้ GPM ปรับตัวเพิ่มขึ้นมาอยู่ที่ 57.4% ใน 3Q26 ดีกว่าที่ตลาดมองไว้ที่ 55.7% เนื่องจาก IBM เป็น Services ที่มี Margin สูงกว่า System Sale อยู่แล้ว
📌ASML ให้ภาพลูกค้าที่มี Demand เร่งตัวต่อเนื่องโดยลูกค้ามีการเพิ่ม Forecast กับ ASML ทั้งระยะสั้นและระยะกลางสำหรับ Equipment Order จากการลงทุน AI ที่ยังโตต่อเนื่องทำให้ลูกค้าเองไม่สามารถส่งมอบสินค้าให้ลูกค้าของลูกค้าได้เช่นกัน ส่งผลให้ลูกค้าของ ASML เร่งการลงทุนอย่างต่อเนื่อง ซึ่งตอนนี้ลูกค้าบางรายเริ่มวาง Order สำหรับสินค้าปี 2029-30 แล้ว นอกจากนี้ ASML ยังมองว่าด้วย Demand ที่เร่งตัวขึ้นทำให้ ASML ต้องเร่งวางแผน Supply สำหรับปี 2027-28 ซึ่งบริษัทคาดว่าจะไม่สามารถตอบสนอง Demand ของลูกค้าได้ทั้งหมด ทำให้ ASML มีการปรับเพิ่ม Capacity Expansion Plan ขึ้นอีกจากไตรมาสก่อนเป็นมากกว่า 30% และในปี 2027-28 ปี 2027 คาดว่าจะสามารถเริ่มส่งมอบ เครื่องรุ่น NXE:3800F ได้ที่จะสามารถเร่ง Productivity จาก 230 Wafers/hr เป็น 260 Wafers/hr ได้ ซึ่งสามารถเพิ่ม Capacity ให้ลูกค้าได้ นอกจากนี้ ASML คาดว่าจะเริ่มเห็นการใช้ High NA EUV แบบ Mass ในปี 2030 เป็นต้นไปสำหรับ TSMC และ 2028 สำหรับ Samsung โดย ASML มองว่าจะเริ่มเห็น GPM ที่ปรับตัวดีขึ้นเช่นกันจากกลยุทธ์ Higher Value-Based Pricing ในปี 28 เป็นต้นไป
📌สำหรับ Guidance ใน 4Q26 ASML มอง Revenue ที่ EUR14.2-15.2bn มากกว่าคาด 5% เป็นการเติบโต 51% YoY และ 26% QoQ และคาด GPM ที่ระดับ 57% สูงกว่าที่ตลาดมองไว้ที่ระดับ 56% และทำการปรับเป้ารายได้ปี 2026 ขอบล่างขึ้นเป็น EUR44-45bn และ GPM ที่ 56% ซึ่งในปี 2026 ASML คาดจะส่งมอบเครื่อง EUV เป็น 65 เครื่องเพิ่มขึ้น 50% และคาดว่า DUV จะสามารถส่งมอบได้ใกล้เคียงกับปีก่อนหน้า
💻 TSMC 3Q26 ดีกว่าคาด C.C. ย้ำ “AI Demand Is Extremely Robust” และเร่งขยาย Capacity ต่อเนื่องแม้จะเจอ Margin Dilution
📌TSMC รายงานกำไร 3Q26 ที่ระดับ TWD763bn เพิ่มขึ้น 69% YoY ดีกว่าที่ตลาดคาด 5% มาจากรายได้ที่เติบโตราว 51% YoY และ 18% QoQ มาอยู่ที่ระดับ TWD1,494bn มากกว่าที่ตลาดคาดราว 3% โดยการเติบโตหลักในไตรมาสนี้มาจาก ASP Growth +38% YoY จาก Node Transition และการปรับขึ้นราคาในขณะที่ Volume +10% YoY และการอ่อนค่าของ USDNTD ราว 7% YoY ไตรมาสนี้มีการเร่ง Ramp Up สินค้า 2nm ที่เป็น Node ใหม่ทำให้รายได้โตขึ้น 214% QoQ จากไตรมาสก่อน และสินค้ากลุ่ม HPC เติบโตได้ต่อเนื่องจาก AI Demand +80% YoY ตามด้วยสินค้ากลุ่ม Smartphone ที่รายได้เติบโตราว 6% YoY การเร่งขึ้น 2nm ทำให้ GPM 3Q26 ลดลงมาอยู่ที่ 66.4% เทียบกับไตรมาสก่อนที่ระดับ 67.7% ทำให้ OPM ในไตรมาสนี้ลดลง QoQ เช่นกันมาอยู่ที่ 58.7%
📌สำหรับ Guidance 4Q26 TSMC มองรายได้ใน USD52.3-54.3bn +58% YoY และ +14% QoQ บน USDNTD ที่ 31.8 ทำให้รายได้ใน TWD ค่ากลางอยู่ที่ TWD1,695bn เพิ่มขึ้น 62% YoY และมากกว่าที่ตลาดคาดราว 6% ขณะที่ GPM ยังคงไว้ที่ระดับ 65-67% และ OPM อยู่ที่ระดับ 56.5-58.5% ยังคงมีผลกระทบจากการ Ramp Up N2 และจาก Overseas Fab ที่กำลังขึ้นคาดว่าจะเห็น Margin Dilution ราว 3-4% ในอนาคต โดยคาดว่าจะเห็น Operating Leverage ในอนาคตจาก Arizona Site และการทำ Operation Efficiency สำหรับ Cost Structure เพื่อลดผลกระทบตรงนี้ ในส่วนของ CAPEX ปี 2026 TSMC ยังคงไว้ที่ระดับ USD60-64bn เท่ากับที่เคยให้ไว้ในไตรมาสก่อนและย้ำว่า CAPEX สำหรับปี 2026-28 ยังเพิ่มขึ้นอย่างมีนัยสำคัญมากกว่า 3 ปีก่อนและคาดว่าในระยะยาว Revenue Growth จะเติบโตเร็วกว่า CAPEX Growth และบริษัทจะขยาย Capacity แบบมีวินัยโดยการประเมิน Demand จากทุกมุมมอง ซึ่งตอนนี้กำลังขยายอยู่ 20 Fabs ทั่วโลกโดย 13 Fabs อยู่ในไต้หวัน อีก 5-6 Fabs อยู่ในต่างประเทศ ซึ่งคาดว่า N2 Capacity จะเพิ่มขึ้นเป็น 2 เท่าในปี 2027 และ N3 Capacity จะเพิ่มขึ้นจากการทำ Node Optimization และการเพิ่ม New Fab ที่ Tainan และ Arizona ซึ่งจะเริ่มเห็น Volume Production ในปี 27-28 ด้วยเช่นกัน และสำหรับ A14 จะเริ่มผลิตในช่วงปี 2028 เป็นต้นไป และเมื่อถูกถามถึง High NA EUV บริษัทคาดว่าจะเริ่มใช้ในปี 2030 ซึ่งคาดว่าต้นทุนจะเริ่ม Reasonable มากขึ้นและไม่ได้มองว่าจะเสียเปรียบคู่แข่งที่เริ่มใช้ก่อน
📌C.C. Wei ย้ำว่า Semiconductor Demand Is Extremely Robust ยังไม่เห็น Slowdown Sign และยังมองเหมือนเดิมว่า AI Accelerator CAGR จะมากกว่า 50% (ไม่รวม CPU Demand) และมองบวกต่อ AI Long-Term Demand Outlook จากการเร่ง Adoption ของ Agentic AI ที่เปลี่ยนจากเป็นเพียง Chatbot มาสู่ AI Assistant และการใช้ Open-Weight Model จะช่วยเร่งการใช้งานของ AI มากขึ้นทำให้ Demand ของทั้ง Accelerators, CPU และ Networking Chip ยังแข็งแกร่งมากซึ่ง TSMC เป็นผู้นำในตลาด ปัจจุบัน TSMC เร่งขยายกำลังการผลิตต่อเนื่องเพื่อที่จะปิด Gap Demand Supply นี้ C.C. ย้ำว่าไม่มีเรื่องการขาย Wafer ใน Secondary Market เพราะเรื่องของ Weak Demand ในขณะที่มั่นใจว่า Advanced Packaging ของ TSMC มีความสามารถด้าน Technology ในระดับ Top ของตลาดและลูกค้ายังเลือก CoWoS เป็นอันดับแรกเสมอซึ่งปัจจุบัน TSMC เป็นเพียงเจ้าเดียวที่สามารถใช้ 5x Reticle Size ได้และกำลังพัฒนาไปที่ 9x และ 14x
💡 กองทุนแนะนำ
KT-HEALTHCARE-A
กองทุนหุ้น Healthcare ลงทุนผ่าน Janus Henderson Global Life Sciences Fund
📌จุดเด่นกองทุน
✅ผลงานที่พิสูจน์แล้ว: บริหารโดย Janus Henderson ตั้งแต่ปี 2543 ด้วยสินทรัพย์สุทธิ 5.76 พันล้านดอลลาร์สหรัฐ และทีมผู้บริหารที่มากประสบการณ์ นำโดย Andy Acker (บริหารกองทุนนี้มาแล้ว 19 ปี) และ Daniel Lyons, PhD
✅ความเชี่ยวชาญเฉพาะด้านเฮลธ์แคร์: ผสานการสัมภาษณ์แพทย์ งานวิจัยทางวิทยาศาสตร์ การพบปะผู้บริหารบริษัท และฐานข้อมูลใบสั่งยาเฉพาะของบริษัท เพื่อค้นหาโอกาสลงทุนครอบคลุมกลุ่มยา เทคโนโลยีชีวภาพ อุปกรณ์การแพทย์ และบริการทางการแพทย์
✅การจัดพอร์ตอย่างมีวินัย: กระจายการลงทุนใน 80–120 หลักทรัพย์ แบ่งเป็นกลุ่ม Core Growth (40–60%) Emerging Growth (20–30%) และ Opportunistic (20–30%) พร้อมใช้กรอบบริหารความเสี่ยงแบบ Value-at-Risk เพื่อจำกัดความเสียหายในระดับรายหลักทรัพย์
✅ผลตอบแทนชนะดัชนีอย่างสม่ำเสมอ: ชนะดัชนี MSCI World Health Care Index ใน 80% ของช่วงเวลา 5 ปีแบบต่อเนื่อง (142 จาก 177 ช่วง) โดยให้ผลตอบแทนเหนือดัชนีเฉลี่ย +312bps เทียบกับเพียง -65bps ในช่วงที่ตามหลังดัชนี
Source: KS Research, KS Mutual Fund as of 19/10/2026
📲เปิดพอร์ตลงทุนกองทุนรวมกับ KS ลงทุนได้หลากหลาย บลจ. >> https://ksecurities.co/Open-Account_Fund
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #KSecurities #หลักทรัพย์กสิกรไทย #กองทุน #ผลตอบแทน #หุ้นไทย #การลงทุนหลักทรัพย์ #FUND #กลยุทธ์การจัดพอร์ต
คำเตือน: กองทุนที่แนะนำเป็นความเห็นส่วนบุคคลของนักวิเคราะห์ โดยวิเคราะห์จากแหล่งข้อมูลสาธารณะที่เชื่อว่าน่าเชื่อถือซึ่งปรากฎขณะจัดทำที่อาจเปลี่ยนแปลงได้ในแต่ละขณะเวลา KS หรือบริษัทที่เกี่ยวข้องอาจมีธุรกรรมที่มีส่วนได้เสียที่เกี่ยวข้องกับสินทรัพย์นี้ การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษา Factsheet และหนังสือชี้ชวนเพื่อทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทนและความเสี่ยง โดยพิจารณาอย่างรอบคอบก่อนตัดสินใจลงทุน ผู้ลงทุนสามารถขอรับได้จากผู้แนะนำการลงทุน หรือดาวน์โหลดได้จากเว็บไซต์ของบริษัทจัดการกองทุน (บลจ.)