ภาษาไทย
 English


KS: KS FUND TOP PICK 14 - 18 ก.ย. 2026⛳️
📌ผันผวนสูง จับตาการประชุม Fed กลางสัปดาห์
📊ตลาดหุ้นทั่วโลกปิดสัปดาห์ที่ผ่านมาในแดนลบ แม้จะฟื้นตัวแรงในวันศุกร์ก็ตาม โดย S&P 500 ปิดที่ 7,656.98 จุด ลดลง 0.8%WoW ขณะที่ Dow Jones ร่วงหนักสุด 1.6%WoW ส่วน Nasdaq ลดลง 0.7%WoW และ Russell 2000 กลุ่ม Small Cap ร่วงแรงกว่าใครที่ 2.4%WoW สาเหตุหลักมาจากแรงขายต่อเนื่อง 4 วันติดต่อกันตั้งแต่ต้นสัปดาห์ หลังราคาน้ำมันดิบ Brent พุ่งทะลุ 108 เหรียญต่อบาร์เรลจากสถานการณ์อิหร่านที่ยังตึงเครียด ประกอบกับดัชนีราคาผู้ผลิต (PPI) เดือน ส.ค. ที่ประกาศวันพฤหัสฯ ออกมาร้อนแรงกว่าคาด กดดันตลาดอย่างหนัก ก่อนจะพลิกกลับมาบวกแรงในวันศุกร์ (Dow +1%, S&P +0.9%, Nasdaq +1%) หลังตัวเลขเงินเฟ้อ CPI ออกมาไม่แย่ไปกว่าที่ตลาดกลัวไว้ก่อนหน้า
📊ด้านเงินเฟ้อ CPI เดือน ส.ค. ออกมาตรงคาดในภาพรวมที่ +0.4%MoM และ +3.4%YoY แต่ Core CPI รายเดือนร้อนแรงกว่าคาดที่ +0.3% เทียบกับที่คาด +0.2% แม้ Core CPI รายปีจะย่อลงเล็กน้อยเหลือ 2.4% จาก 2.5% ก็ตาม ภาพรวมที่ผสมกันนี้ไม่ได้ทำให้ตลาดคลายกังวลลงจริง เพราะโอกาสขึ้นดอกเบี้ยในการประชุม FOMC สัปดาห์หน้าพุ่งขึ้นแตะราว 88% ตามข้อมูล CME FedWatch เพิ่มขึ้นมากจากราว 50% เมื่อสัปดาห์ก่อน สะท้อนว่าตลาดมองว่าการขึ้นดอกเบี้ยแทบจะหลีกเลี่ยงไม่ได้แล้ว อัตราผลตอบแทนพันธบัตรอายุ 2 ปี พุ่งแตะ 4.65% สูงสุดในรอบ 2 ปี ท่ามกลางประเด็นที่น่าสนใจคือ Treasury ประกาศเพิ่มขนาดมาตรการซื้อคืนพันธบัตรระยะยาวเป็น 6 พันล้านเหรียญต่อครั้งในวันพุธ จาก 4 พันล้านเหรียญที่เคยประกาศไว้เมื่อเดือน ส.ค. แต่ผลลัพธ์กลับตรงข้ามกับที่ Bessent ต้องการ เพราะยีลด์พันธบัตรระยะยาวยิ่งปรับขึ้นแรงกว่าเดิมแทนที่จะลดลง โดย 10 ปีพุ่งแตะ 4.85% สูงสุดนับตั้งแต่ ต.ค. 2566 และ 30 ปีทะลุ 5.3%
📊สะท้อนว่าตลาดเริ่มไม่เชื่อมั่นว่ามาตรการแทรกแซงจะเอาชนะแรงกดดันเชิงโครงสร้างจากการขาดดุลการคลังและเงินเฟ้อได้จริงขณะที่ดัชนีความเชื่อมั่นผู้บริโภคเบื้องต้นเดือน ก.ย. จากมหาวิทยาลัยมิชิแกน ร่วงลงอีกมาที่ 47.8 และตัวเลขคาดการณ์เงินเฟ้อ 1 ปีข้างหน้าสูงกว่าคาดที่ 4.6% สะท้อนความกังวลผู้บริโภคที่ยังไม่คลี่คลาย ด้านราคาน้ำมันย่อตัวลงปลายสัปดาห์จากความหวังการเจรจาในช่องแคบฮอร์มุซ แต่ราคาดีเซลกลับทำสถิติสูงสุดใหม่ทะลุ 6 เหรียญต่อแกลลอนในวันศุกร์
📊สำหรับสัปดาห์นี้ ถือเป็นสัปดาห์ที่ธนาคารกลางหลักทั่วโลกตัดสินใจนโยบายการเงินพร้อมกันแทบทั้งหมด ต่อเนื่องจาก ECB ที่ขึ้นดอกเบี้ยไปแล้วในสัปดาห์ก่อน โดยไฮไลต์คือการประชุม FOMC ในวันพุธที่ 16 ก.ย. ซึ่งตลาดให้น้ำหนักการขึ้นดอกเบี้ยสูง ตามด้วยธนาคารกลางอังกฤษ (BOE) ในวันพฤหัสฯ และปิดท้ายด้วยธนาคารกลางญี่ปุ่น (BOJ) ในวันศุกร์ซึ่งตลาดคาดว่าจะขึ้นดอกเบี้ยเช่นกัน นับเป็นสัปดาห์ที่มีความเสี่ยงสูงเป็นพิเศษเพราะผลการประชุมทั้งหมดนี้จะกระทบตลาดค่าเงินและพันธบัตรทั่วโลกพร้อมกัน ด้านตัวเลขเศรษฐกิจสหรัฐฯ ที่ต้องติดตามคือยอดค้าปลีกและดัชนีผลผลิตภาคอุตสาหกรรมเดือน ส.ค. เรามองว่าจุดที่ต้องจับตาเป็นพิเศษคือปฏิกิริยาของตลาดหากผลการประชุม FOMC ออกมาตรงกับที่ Priced-in ไว้แล้วที่ 90% เพราะในหลายครั้งที่ผ่านมา แม้ผลจะออกมาตรงคาด แต่ถ้อยแถลงและ Dot Plot ใหม่กลับเป็นตัวสร้างความผันผวนที่แท้จริง แนะคงความระมัดระวังและเตรียมรับมือความผันผวนสูงตลอดทั้งสัปดาห์
📌HDD กำลังจะ Break Commodity Cycle ในยุค AI สร้างข้อมูลมากขึ้นเรื่อยๆ
📊Seagate Technology (STX) และ Western Digital Corp. (WDC) ได้ให้สัมภาษณ์ในงาน Conference เมื่ออาทิตย์ที่ผ่านมาถึงตลาดสินค้า HDD ที่กำลังเป็น Necessity Product ในยุค AI มีความสำคัญในการเก็บข้อมูลหลังจาก AI ทำการ Inferencing ออกมาแล้วและมองว่าจะเปลี่ยนจาก Commodity Cycle เป็น Core Product ที่เติบโตไปพร้อมกัน นอกจากนี้ยังมีการปรับขึ้นราคาต่อ TB จะเห็นเร่งตัวขึ้นในช่วง 2H26 เป็นต้นไป นอกจากนี้มี Key Takeaway ของทั้งสองบริษัทดังนี้
📊Demand and Growth: ทั้ง WDC และ STX ยังเห็นความต้องการ HDD สูงกว่า Supply และไม่เห็นช่วงชะลอซื้อเพื่อใช้ความจุที่ลงทุนไปแล้ว แต่ตัวเลขเป้าหมายและการ Allocation ต่างกัน WDC มีธุรกิจเกี่ยวข้องกับ Cloud ประมาณ 90% และคาด Exabyte Demand เติบโตเฉลี่ย มากกว่า 25% ต่อปีใน 5 ปีข้างหน้า ขณะที่ FY2026 ส่งมอบ Exabyte เพิ่มประมาณ 25% แต่ช่วงปัจจุบันเติบโตประมาณ 22–23% YoY เพราะอยู่ระหว่าง Product Transitions ไตรมาสที่เคยโต 34% มีฐานเปรียบเทียบต่ำช่วย บริษัทจึงย้ำว่ารายได้ถูกจำกัดด้วย Supply มากกว่า Demand ส่วน STX ตั้งเป้า Exabyte Supply CAGR อย่างน้อย 25% ใน 2–3 ปี โดยรักษาจำนวน Drive และจาก PO ที่มีอยู่คาด รายได้และความสามารถทำกำไรดีขึ้นต่อเนื่องทุกไตรมาสของ FY2027 หลังปรับดีขึ้นมาแล้วมากกว่า 3 ปี ด้าน Visibility นั้น WDC ขอ PO ส่วนใหญ่ล่วงหน้าประมาณ 52 สัปดาห์ มี LTA ครอบคลุมธุรกิจส่วนใหญ่ในปี 2027 และบางส่วนของ 2028–2029 ลูกค้าต้องการ Secure Supply ถึง 2030–2031 แต่ยังไม่ได้ลงนาม โดย WDC เผื่อปริมาณส่วนเพิ่มไว้ขายในราคาต่างจากฐาน ขณะที่ STX มี PO 4–5 ไตรมาส ระบุ Mix ราคาและกำหนดส่ง พร้อม LTA 2–3 ปี และพยายามจัดสรรทั้งหมดเท่าที่มั่นใจว่าจะผลิตได้ ความเสี่ยงร่วมจากทั้งสองบริษัทคือการผลิตและเปลี่ยนรุ่นให้ทันสัญญา
📊Pricing: WDC เปิดเผยการเร่งตัวของราคาชัด ส่วน STX ให้ความชัดเจนเรื่อง Operating Leverage และแนวโน้มรายไตรมาสมากกว่า โดย WDC ระบุราคาต่อ TB เพิ่มจาก +9% YoY เมื่อสองไตรมาสก่อน เป็นประมาณ +18–19% YoY ในไตรมาสล่าสุด และยังมีโอกาสเพิ่ม เพราะ Drive ความจุสูงช่วยลดพื้นที่ Rack และต้นทุนระบบของลูกค้า แม้ราคา HDD ต่อ TB สูงขึ้น ปัจจุบัน GPM อยู่ช่วง กลาง 50% และ Operating Margin ช่วง กลาง 40% โดยผู้บริหารไม่เห็น Ceiling ของราคา แต่ไม่ได้ให้เป้าหมาย Margin ใหม่ นอกจากนี้ WDC คาด Cost/TB ลดประมาณ 10% ต่อปีในระยะยาว แต่ระยะใกล้ลดช้าลงจากช่วงคาบเกี่ยว Product และต้นทุน DRAM/NAND รวมถึงชิ้นส่วนอื่นสูงขึ้น อย่างไรก็ตามยังคาด GPM เพิ่มต่อ ส่วน STX ยืนยันขึ้นราคาได้ใน ทุก Segment โดยเลือกทำอย่างค่อยเป็นค่อยไปเพื่อรักษาความสัมพันธ์ลูกค้า ไตรมาสที่ผ่านมาได้แรงหนุนจาก Volume ของ 40 TB และราคา ขณะที่ไตรมาสกันยายนมีสัญญาใหม่ปริมาณสูงช่วยราคา และย้ำแนวโน้มรายได้กับความสามารถทำกำไรเพิ่มอย่างมีนัยสำคัญ STX คาด OPEX ประมาณ USD300mn/quarter ค่อนข้างทรงตัวใน 3–4 ไตรมาสข้างหน้า เพราะไม่จำเป็นต้องเพิ่มบุคลากรมาก จึงมี Operating Leverage เมื่อรายได้โต ส่วนต้นทุน Heads/Media ที่ผลิตเองได้ประโยชน์จากความจุที่เพิ่มโดยต้นทุนต่อหน่วยไม่ได้เพิ่มตาม
📊Product Roadmap: STX ขาย HAMR แล้วส่วน WDC กำลังเข้าสู่การเปลี่ยน Product หลายขั้นซึ่งจะกำหนดความเร็วในการเพิ่ม Supply โดย WDC เพิ่มการส่ง 32 TB ePMR ในช่วง 4–5 ไตรมาสที่ผ่านมา และเริ่มส่ง 40 TB ePMR เล็กน้อยในไตรมาสก่อน ก่อน Ramp ในไตรมาสปัจจุบัน ขั้นถัดไปคือ 44 TB HAMR รุ่นแรก ซึ่งอยู่ระหว่าง Qualification กับ Hyperscaler 4 ราย หลังพัฒนาเทคโนโลยีมาเกือบ 10 ปี โดยตั้งใจเริ่มส่งใน 1Q27 และเพิ่มขึ้นใน 2Q27 และ Ramp ต่อใน 3Q–4Q27 ตาม Calendar Year ก่อนขยับสู่ 50+ TB, ระยะยาว 70 TB และ 100+ TB โดยยังไม่ให้กำหนดเวลาของรุ่นระยะยาว ส่วน STX ขาย HAMR มาเกือบ 2 ปีแล้ว อยู่ในรุ่นที่ 2 และกำลังเพิ่มสัดส่วน 40 TB จากฐาน 30 TB ซึ่งเพิ่มความจุต่อ Drive ประมาณ 33% ขั้น 40 เป็น 50 TB เพิ่มอีก 25% โดยตั้งใจเริ่ม Qualification ของ 50 TB นอกจากนี้ STX ระบุว่าการทดสอบ HAMR รุ่นใหม่เร็วขึ้นและมีลูกค้า 40 TB เพิ่มเติมใกล้ผ่าน Qualification ขณะที่ WDC ย้ำว่าลูกค้ายังไม่ลดขั้นตอนทดสอบ จุดต่างด้าน Supply คือ STX เน้น Units คงเดิม เน้น Areal Density ส่วน WDC สามารถเพิ่ม Units เล็กน้อยผ่าน Automation และ Productivity แต่อย่างไรก็ตาม STX ยังมีทางเลือกเพิ่มแผ่นจาก 10 เป็น 11 แผ่น เพื่อเพิ่มความจุ 10% หรือใช้ 12 แผ่น ในอนาคต แต่ปัจจุบันให้น้ำหนักกับ Areal Density มากกว่า ความเสี่ยงคือ Qualification, Yield และช่วงเตรียมสายการผลิต ซึ่งทำให้ Exabyte Growth ผันผวนรายไตรมาส และการนำ HAMR มาก่อนไม่ได้พิสูจน์โดยตัวมันเองว่าต้นทุนหรือ Margin ดีกว่าคู่แข่ง
📊Business Update ด้าน AI: WDC เน้น High-Bandwidth HDD และ KV Caching ส่วน STX เน้นการขยายความต้องการจาก Enterprise, Video AI, Robotics และ Autonomous Driving โดย WDC ระบุตามมุมมองบริษัทว่าประมาณ 80% ของข้อมูลอยู่บน HDD และ 15–20% บน SSD/Flash และ HDD คิดเป็นเพียง 4–5% ของ Hyperscaler CAPEX จึงมีบทบาทสำคัญแม้เป็นต้นทุนส่วนน้อย บริษัทส่ง Engineering Samples ของ High-Bandwidth HDD ให้ลูกค้าประมาณ 5 ราย ตั้งเป้า Performance 2 เท่า และพัฒนา 4 เท่า/8 เท่า โดยจะนำมาใช้กับรุ่น 50+ TB ไม่ใช่ 40/44 TB เพื่อเพิ่มโอกาสในงานที่ต้องการ Performance สูง รวมถึงบางส่วนของ KV Caching ทั้ง WDC และ STX มองว่าไม่จำเป็นต้องร่วมมือกับผู้ผลิต Flash สำหรับแนวทางที่กล่าวถึง แต่ ยังไม่มีรายได้หรือขนาดตลาดที่เปิดเผย และไม่ได้ยืนยันว่า HDD ทดแทน KV Cache ได้ทุกระดับ ฝั่ง STX เห็น Enterprise/On-Premise กลับมาโตตาม Public Cloud โดยยกตัวอย่าง Cloud ใช้ 40 TB ขณะที่ On-Premise ใช้ 28–30 TB และอาจขยับถึง 40 TB ในประมาณ 2 ปี เมื่อสถาปัตยกรรมพร้อม ส่วน Robotics, Autonomous Driving และการตรวจคุณภาพด้วย Video เป็นโอกาสที่ผู้บริหารให้ความสำคัญ เพราะสร้างข้อมูลจำนวนมาก สำหรับ Sovereign AI ปัจจุบันส่วนใหญ่ยังขายผ่าน Hyperscaler เดิม ขณะที่ Neocloud อาจมี Storage ของตนเองมากขึ้นในอนาคต ช่วยกระจายฐานลูกค้า แต่ STX ระบุว่า อาจเป็นการย้ายปริมาณจาก Public Cloud มากกว่าการเพิ่ม Demand รวมอย่างมาก
📊CAPEX: WDC เป็น Net Cash แล้ว ส่วน STX ใกล้จบการลดหนี้ตามแผนและอาจเพิ่ม Buyback หลังจากนั้น โดยทั้งคู่มีกรอบ CAPEX ระยะยาว 4–6% ของรายได้ แต่ WDC ระบุว่าช่วงสองสามปีข้างหน้าอาจ สูงกว่ากรอบเล็กน้อย หลังหลายปีก่อนอยู่ต่ำกว่ากรอบ และควรประเมินเฉลี่ยเป็นช่วงประมาณ 5 ปี เงินลงทุนเน้น Heads, Media, Substrate และ Automation เพื่อเพิ่มความหนาแน่น/จำนวนแผ่นและประสิทธิภาพโรงงาน ขณะที่ STX ยังมองว่าลงทุนที่จำเป็นได้ภายใน 4–6% แม้ HAMR มีขั้นตอนผลิต Heads เพิ่มและ Cycle Time ยาวขึ้น จึงต้องเพิ่มพื้นที่หรือ Wafer Starts บางส่วน ด้านเงินสด WDC มีเป้า FCF Margin >30% และทำได้แล้วในช่วงหลายไตรมาสที่ผ่านมาโดยขายหุ้น SanDisk ที่ถืออยู่เสร็จแล้วและมีสถานะ Net Cash แต่ยังจัดการ Convertible Debt ต่อ โดยเงินคืนผู้ถือหุ้นส่วนใหญ่ผ่าน Buyback ควบคู่กับ Dividend ที่เพิ่มมาแล้ว ส่วน STX ไม่ได้ให้ FCF Margin Target แต่ระบุกระแสเงินสดไตรมาสล่าสุดประมาณ USD1.1bn และคาดเพิ่มตามรายได้และกำไร เหลือตราสารหนี้ดอกเบี้ยสูงอีก 1 ชุด ที่อาจคืนหนี้ในไตรมาสถัดไป ก่อนเพิ่ม Buyback มากขึ้นพร้อมรักษา Dividend
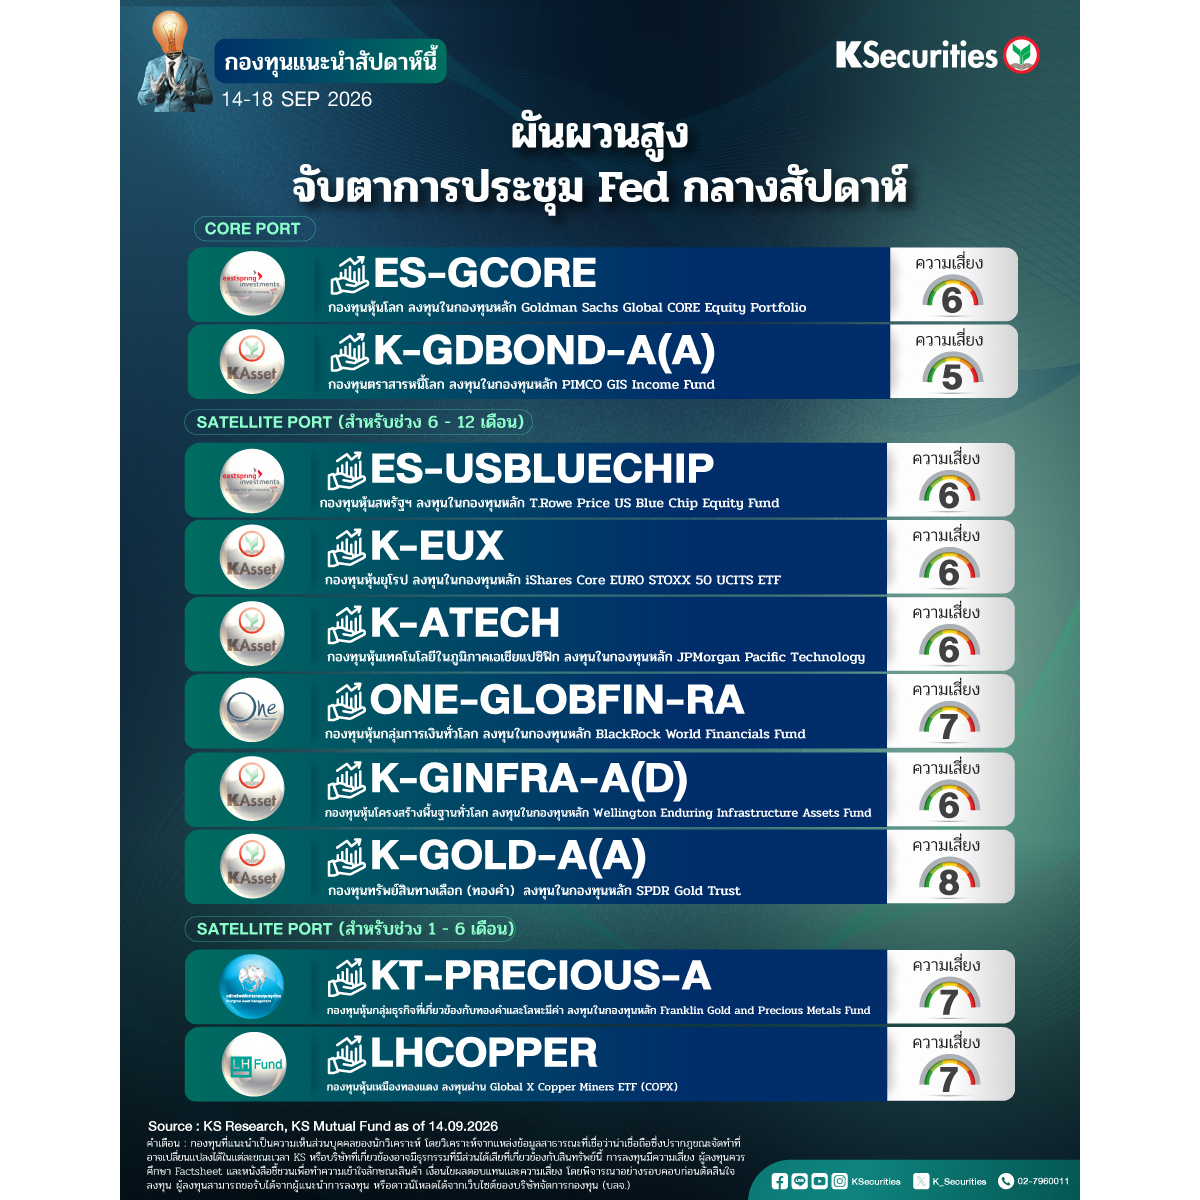
💡 กองทุนแนะนำ
ES-GCORE
กองทุนหุ้นทั่วโลก ลงทุนผ่าน Goldman Sachs Global CORE Equity Portfolio
📌จุดเด่นกองทุน
✅ขนาดกองทุนระดับโลก: บริหารโดย Goldman Sachs Asset Management ด้วยสินทรัพย์สุทธิกว่า 9.25 พันล้านดอลลาร์สหรัฐฯ ให้การกระจายการลงทุนในตลาดหุ้นทั่วโลกอย่างครอบคลุม
✅กลยุทธ์ CORE เฉพาะของ Goldman Sachs: ใช้แบบจำลองเชิงปริมาณ (Quant) แบบ Multi-Factor ที่พัฒนาขึ้นเองของ Goldman Sachs เพื่อคาดการณ์ผลตอบแทน และปรับน้ำหนักพอร์ตอย่างเป็นระบบไปยังหุ้นที่น่าสนใจทั่วโลก
✅เน้นหุ้นสหรัฐฯ ขนาดใหญ่: จัดสรร 77.8% ในอเมริกาเหนือ (เทียบกับ 75.4% ของดัชนี MSCI World) นำโดย Apple, NVIDIA และ Alphabet เป็นหลักทรัพย์ลงทุนหลัก
✅อ้างอิงดัชนีชี้วัดชัดเจน เน้นการเติบโตระยะยาว: เทียบเคียงผลการดำเนินงานกับดัชนี MSCI World Index มุ่งเน้นการเติบโตของเงินทุนในระยะยาว
🎖️AI Data Center คือแรงขับเคลื่อนใหม่ของดีมานด์ทองแดง — S&P Global ระบุ Hyperscaler ใช้เงินลงทุนกว่า 400,000 ล้านดอลลาร์ในปี 2025 และวางแผนรวมกว่า 2.5 ล้านล้านดอลลาร์ภายในปี 2030 ดีมานด์ทองแดงจาก Data Center จะเพิ่มจาก 1.1 ล้านตัน (2025) เป็น 2.5 ล้านตัน (2040) โดย AI Training Data Center ในจีนมีความเข้มข้นการใช้ทองแดงสูงสุด 47 ตันต่อเมกะวัตต์ ขณะกำลังผลิตใหม่จะเพิ่มราว 30 กิกะวัตต์ต่อปีถึงปี 2030 หนุนดีมานด์ทองแดงระยะยาว
🎖️ผลตอบแทนรายปีของกองทุนใกล้เคียงและส่วนใหญ่ชนะ MSCI World Index โดยเฉพาะการฟื้นตัวที่แข็งแกร่งในปี 2566 (+24.7%) หลังจากตลาดปรับฐานในวงกว้างช่วงปี 2565 ขณะที่การปรับตัวลงในปี 2565 (-20.5%) เป็นไปในทิศทางเดียวกับ Benchmark สะท้อนแนวทางบริหารความเสี่ยงแบบ Style-Pure (ควบคุมโครงสร้างพอร์ตให้ใกล้เคียง Benchmark เน้นสร้าง Alpha จากการเลือกหุ้นรายตัว) มากกว่าการเดิมพันทิศทางแบบ Concentrated Bet
Source: KS Research, KS Mutual Fund as of 07/09/2026
📲เปิดพอร์ตลงทุนกองทุนรวมกับ KS ลงทุนได้หลากหลาย บลจ. >> https://ksecurities.co/Open-Account_Fund
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #KSecurities #หลักทรัพย์กสิกรไทย #กองทุน #ผลตอบแทน #หุ้นไทย #การลงทุนหลักทรัพย์ #FUND #กลยุทธ์การจัดพอร์ต
คำเตือน: กองทุนที่แนะนำเป็นความเห็นส่วนบุคคลของนักวิเคราะห์ โดยวิเคราะห์จากแหล่งข้อมูลสาธารณะที่เชื่อว่าน่าเชื่อถือซึ่งปรากฎขณะจัดทำที่อาจเปลี่ยนแปลงได้ในแต่ละขณะเวลา KS หรือบริษัทที่เกี่ยวข้องอาจมีธุรกรรมที่มีส่วนได้เสียที่เกี่ยวข้องกับสินทรัพย์นี้ การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษา Factsheet และหนังสือชี้ชวนเพื่อทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทนและความเสี่ยง โดยพิจารณาอย่างรอบคอบก่อนตัดสินใจลงทุน ผู้ลงทุนสามารถขอรับได้จากผู้แนะนำการลงทุน หรือดาวน์โหลดได้จากเว็บไซต์ของบริษัทจัดการกองทุน (บลจ.)