ภาษาไทย
 English



♟️KS_Strategy : ยีลด์พุ่ง-ดอลลาร์แข็ง กลยุทธ์ – เลือกรับความเสี่ยง
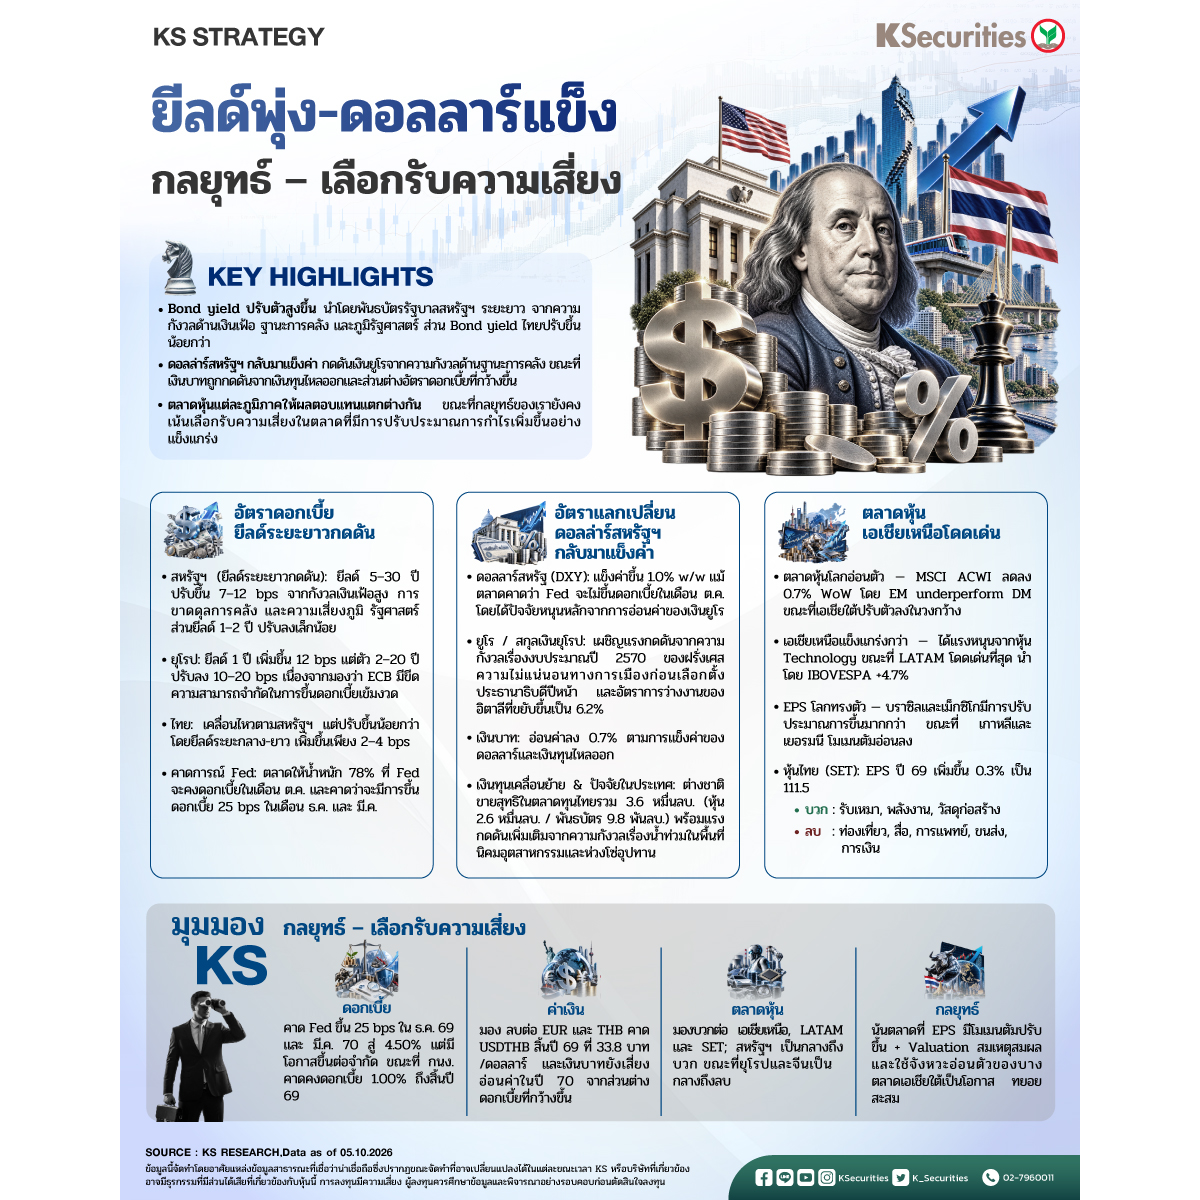
🪙อัตราดอกเบี้ย – ยีลด์ระยะยาวกดดัน
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 5–30 ปี ปรับขึ้น 7–12 bps ในสัปดาห์ที่ผ่านมา ขณะที่อายุ 1–2 ปีปรับลดลงเล็กน้อย สะท้อนความกังวลต่อเงินเฟ้อที่ยังอยู่ในระดับสูง การขาดดุลการคลังที่เพิ่มขึ้น และความเสี่ยงด้านภูมิรัฐศาสตร์ สำหรับยุโรป อัตราผลตอบแทนพันธบัตรอายุ 1 ปีเพิ่มขึ้น 12 bps ขณะที่อายุ 2–20 ปีลดลง 10–20 bps เนื่องจากนักลงทุนประเมินว่าธนาคารกลางยุโรป (ECB) จะดำเนินนโยบายการเงินแบบเข้มงวดได้แบบจำกัด ด้านอัตราผลตอบแทนพันธบัตรไทยเคลื่อนไหวตามทิศทางสหรัฐฯ โดยรวม แต่ปรับขึ้นน้อยกว่า โดยตัวระยะกลางถึงยาวเพิ่มขึ้นเพียง 2–4 bps ปัจจุบันตลาดให้น้ำหนัก 78% ที่ธนาคารกลางสหรัฐฯ (Fed) จะไม่ขึ้นดอกเบี้ยในเดือน ต.ค. แต่คาดว่าจะขึ้นดอกเบี้ย 25 bps ในเดือน ธ.ค. และ มี.ค.
🇺🇸 อัตราแลกเปลี่ยน – ดอลล่าร์สหรัฐฯ กลับมาแข็งค่า
DXY แข็งค่าขึ้น 1.0% w/w แม้ตลาดลดคาดการณ์การขึ้นดอกเบี้ยของ Fed ในเดือน ต.ค. โดยมีปัจจัยหลักจากการอ่อนค่าของเงินยูโร สกุลเงินยุโรปเผชิญแรงกดดันจากความกังวลที่เพิ่มขึ้นเกี่ยวกับงบประมาณปี 2570 ของฝรั่งเศส การปรับฐานะการคลัง และความไม่แน่นอนทางการเมืองก่อนการเลือกตั้งประธานาธิบดีในปีหน้า ขณะที่อัตราการว่างงานของอิตาลีเพิ่มขึ้นเป็น 6.2% จาก 6.0% เงินบาทอ่อนค่าลง 0.7% เมื่อเทียบกับดอลล่าร์สหรัฐฯ ท่ามกลางการแข็งค่าของดอลล่าร์สหรัฐฯ ในวงกว้างและเงินทุนไหลออกจากไทย โดยนักลงทุนต่างชาติขายสุทธิในตลาดทุนไทย 3.6 หมื่นลบ. ในสัปดาห์ที่ผ่านมา แบ่งเป็นการขายสุทธิหุ้น 2.6 หมื่นลบ. และพันธบัตร 9.8 พันลบ. นอกจากนี้ ความกังวลเกี่ยวกับสถานการณ์น้ำท่วม โดยเฉพาะในพื้นที่นิคมอุตสาหกรรมและห่วงโซ่อุปทาน ยังกดดันบรรยากาศการลงทุนในประเทศเพิ่มเติม
📊ตลาดหุ้น – เอเชียเหนือโดดเด่น
ตลาดหุ้นทั่วโลกอ่อนตัวลงในสัปดาห์ที่ผ่านมา โดย MSCI ACWI ลดลง 0.7% w/w และตลาดเกิดใหม่ (EM) ให้ผลตอบแทนต่ำกว่าตลาดพัฒนาแล้ว (DM) ตลาดเอเชียใต้ปรับตัวลดลงในวงกว้าง ขณะที่เอเชียเหนือทรงตัวได้ดีกว่า โดยได้รับแรงหนุนจากหุ้นกลุ่มเทคโนโลยี ส่วน LATAM โดดเด่นที่สุด นำโดย IBOVESPA ที่เพิ่มขึ้น 4.7% หลังการแข่งขันเลือกตั้งประธานาธิบดีบราซิลมีความสูสีมากขึ้น และนักลงทุนเพิ่มการวางสถานะเพื่อรองรับโอกาสที่นายฟลาวิโอ โบลโซนารู (Flávio Bolsonaro) จะชนะการเลือกตั้ง การปรับประมาณการ EPS ทั่วโลกโดยรวมทรงตัว โดยบราซิลและเม็กซิโกมีการปรับประมาณการเพิ่มขึ้นมากกว่า ขณะที่เกาหลีและเยอรมนีมีโมเมนตัมอ่อนลง ด้านไทย ประมาณการ EPS ของ SET ปี 2569 ปรับเพิ่มขึ้น 0.3% เป็น 111.5 นำโดยกลุ่มรับเหมาก่อสร้าง พลังงาน และวัสดุก่อสร้าง ขณะที่กลุ่มท่องเที่ยว สื่อ การแพทย์ ขนส่ง และการเงินยังเผชิญแรงกดดันจากการปรับลดประมาณการ
🎯มุมมอง KS
กลยุทธ์ – เลือกรับความเสี่ยง
👉สำหรับอัตราดอกเบี้ย เราคาดว่า Fed จะขึ้นดอกเบี้ย 25 bps ในเดือน ธ.ค.2569 และ มี.ค.2570 ส่งผลให้อัตราดอกเบี้ยนโยบายเพิ่มขึ้นเป็น 4.50% แต่เรามองว่ามีโอกาสจำกัดที่จะปรับขึ้นดอกเบี้ยเพิ่มเติม เนื่องจากผลกระทบต่อเงินเฟ้อจากราคาพลังงานจะทยอยลดลง สำหรับไทย แนวโน้มนโยบายการเงินน่าจะผ่อนคลายมากกว่า โดยคาดว่า กนง. จะคงอัตราดอกเบี้ยไว้ที่ 1.00% จนถึงสิ้นปี 2569 และอาจพิจารณาปรับขึ้นดอกเบี้ยเร็วสุดคือตั้งแต่กลางปี 2570 เป็นต้นไป
👉สำหรับอัตราแลกเปลี่ยน เรายังคงมีมุมมองเชิงลบต่อเงินยูโรและเงินบาท โดยคาด USDTHB ที่ 33.8 บาท/ดอลล่าร์สหรัฐฯ ณ สิ้นปี 2569 และมองว่ายังมีความเสี่ยงที่เงินบาทจะอ่อนค่าต่อในปี 2570 จากส่วนต่างอัตราดอกเบี้ยระหว่างสหรัฐฯ และไทยที่กว้างขึ้น รวมถึงการนำเข้าที่เกี่ยวข้องกับการลงทุนที่เพิ่มขึ้น
👉สำหรับตลาดหุ้น เรายังคงมีมุมมองเชิงบวกต่อเอเชียเหนือ LATAM และ SET ขณะที่มีมุมมองเป็นกลางถึงเชิงบวกต่อสหรัฐฯ และเป็นกลางถึงเชิงลบต่อยุโรปและจีน เราชอบตลาดที่มีการปรับประมาณการกำไรเพิ่มขึ้นอย่างแข็งแกร่งและมีมูลค่าหุ้นสมเหตุสมผล ขณะเดียวกันมองว่าการอ่อนตัวของตลาดเอเชียใต้บางแห่งเป็นโอกาสในการทยอยสะสม
เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
Follow us :
LINE : https://ksecurities.co/KS-LineOA
Facebook: https://ksecurities.co/KS-Facebook
Instagram: https://ksecurities.co/KS-Instagram
Twitter: https://ksecurities.co/KS-Twitter
YouTube: https://ksecurities.co/KS-Youtube
Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #โรงพยาบาล #ค้าปลีก #เศรษฐกิจ #การเงิน #ดอกเบี้ย #ยิลด์ #ดอลลาร์ #ค่าเงิน #เงินบาท #กลยุทธ์
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน