ภาษาไทย
 English


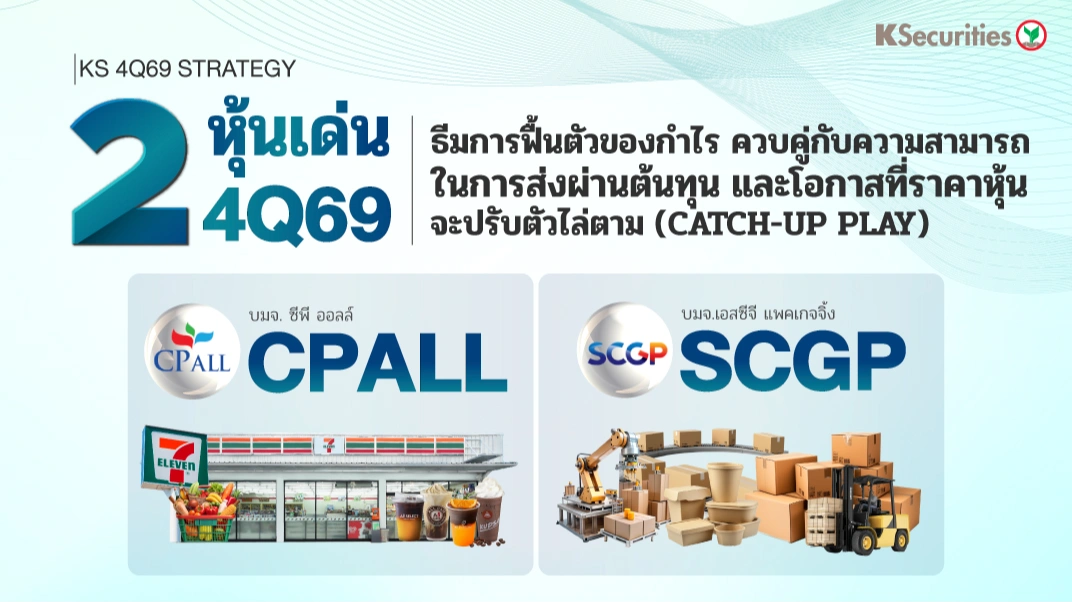

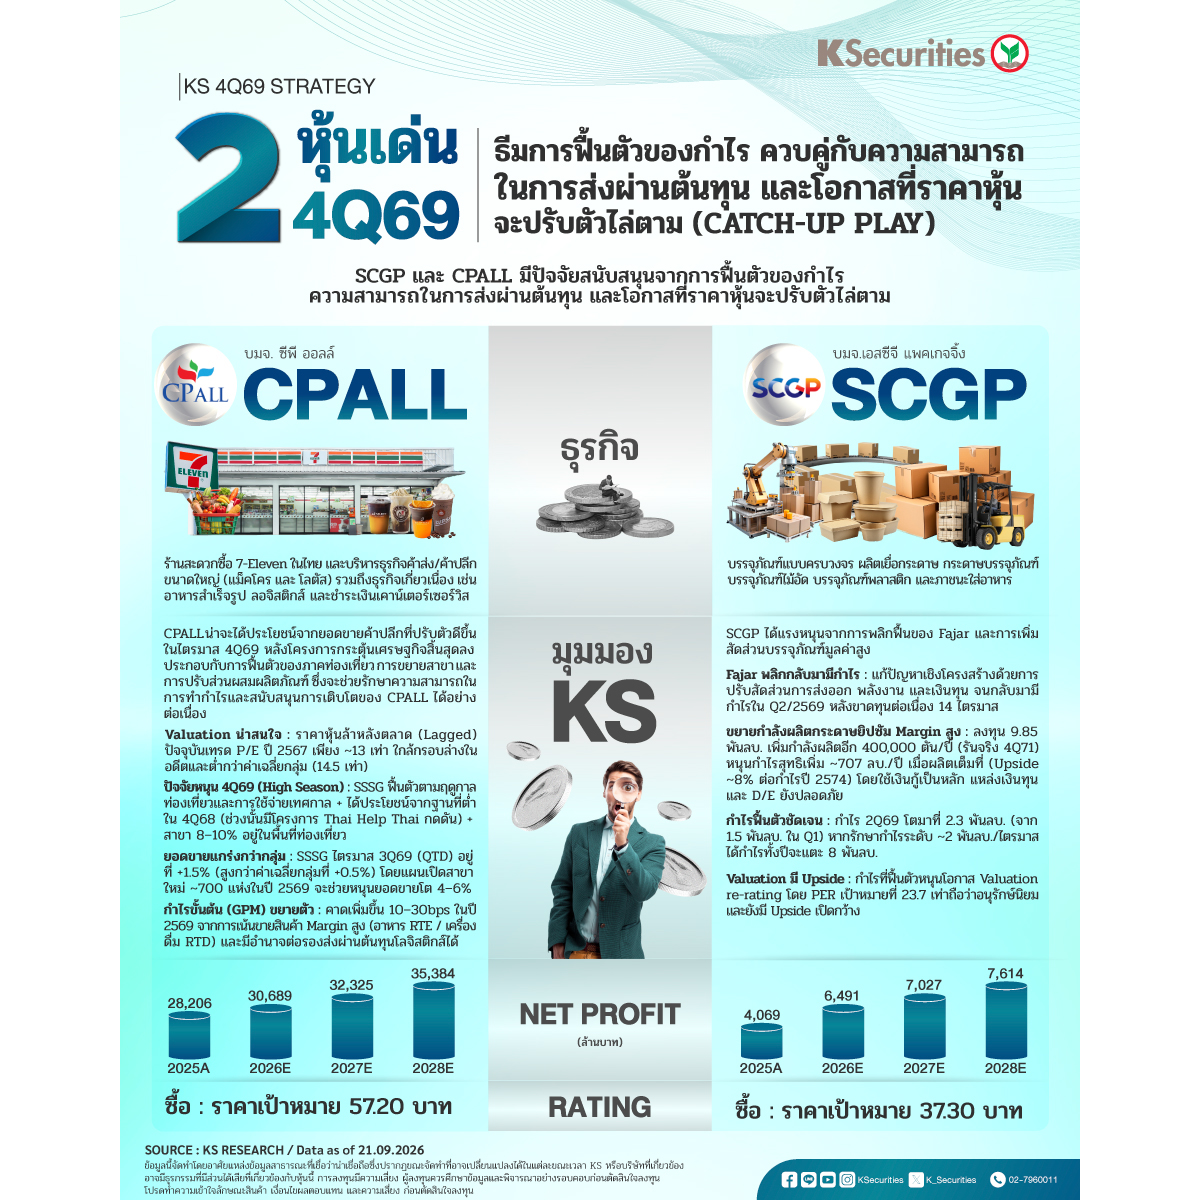
✅ KS: 2 หุ้นเด่น ไตรมาส 4 catch-up play
การฟื้นตัวของกำไร ควบคู่กับความสามารถในการส่งผ่านต้นทุน และโอกาสที่ราคาหุ้นจะปรับตัวไล่ตาม (catch-up play)
SCGP และ CPALL มีปัจจัยสนับสนุนจากการฟื้นตัวของกำไร ความสามารถในการส่งผ่านต้นทุน และโอกาสที่ราคาหุ้นจะปรับตัวไล่ตาม
🏪CPALL: แนะนำ “ซื้อ” TP 57.20 บาท
•CPALL น่าจะได้ประโยชน์จากยอดขายค้าปลีกที่ปรับตัวดีขึ้นในไตรมาส 4Q69 หลังโครงการกระตุ้นเศรษฐกิจสิ้นสุดลง ประกอบกับการฟื้นตัวของภาคท่องเที่ยว การขยายสาขา และการปรับส่วนผสมผลิตภัณฑ์ ซึ่งจะช่วยรักษาความสามารถในการทำกำไรและสนับสนุนการเติบโตของ CPALL ได้อย่างต่อเนื่อง
•Valuation น่าสนใจ: ราคาหุ้นล้าหลังตลาด (Lagged) ปัจจุบันเทรด P/E ปี 2567 เพียง ~13 เท่า ใกล้กรอบล่างในอดีตและต่ำกว่าค่าเฉลี่ยกลุ่ม (14.5 เท่า)
•ปัจจัยหนุน 4Q69 (High Season): SSSG ฟื้นตัวตามฤดูกาลท่องเที่ยวและการใช้จ่ายเทศกาล + ได้ประโยชน์จากฐานที่ต่ำใน 4Q68 (ช่วงนั้นมีโครงการ Thai Help Thai กดดัน) + สาขา 8–10% อยู่ในพื้นที่ท่องเที่ยว
•ยอดขายแกร่งกว่ากลุ่ม: SSSG ไตรมาส 3Q69 (QTD) อยู่ที่ +1.5% (สูงกว่าค่าเฉลี่ยกลุ่มที่ +0.5%) โดยแผนเปิดสาขาใหม่ ~700 แห่งในปี 2569 จะช่วยหนุนยอดขายโต 4–6%
•กำไรขั้นต้น (GPM) ขยายตัว: คาดเพิ่มขึ้น 10–30bps ในปี 2569 จากการเน้นขายสินค้า Margin สูง (อาหาร RTE / เครื่องดื่ม RTD) และมีอำนาจต่อรองส่งผ่านต้นทุนโลจิสติกส์ได้
📦 SCGP : แนะนำ “ซื้อ” TP 37.30 บาท
•SCGP ได้แรงหนุนจากการพลิกฟื้นของ Fajar และการเพิ่มสัดส่วนบรรจุภัณฑ์มูลค่าสูง
•Fajar พลิกกลับมามีกำไร: แก้ปัญหาเชิงโครงสร้างด้วยการปรับสัดส่วนการส่งออก พลังงาน และเงินทุน จนกลับมามีกำไรใน Q2/2569 หลังขาดทุนต่อเนื่อง 14 ไตรมาส
•ขยายกำลังผลิตกระดาษยิปซัม Margin สูง: ลงทุน 9.85 พันลบ. เพิ่มกำลังผลิตอีก 400,000 ตัน/ปี (รันจริง 4Q71) หนุนกำไรสุทธิเพิ่ม ~707 ลบ./ปี เมื่อผลิตเต็มที่ (Upside ~8% ต่อกำไรปี 2574) โดยใช้เงินกู้เป็นหลัก แหล่งเงินทุนและ D/E ยังปลอดภัย
•กำไรฟื้นตัวชัดเจน: กำไร 2Q69 โตมาที่ 2.3 พันลบ. (จาก 1.5 พันลบ. ใน Q1) หากรักษากำไรระดับ ~2 พันลบ./ไตรมาสได้ กำไรทั้งปีจะแตะ 8 พันลบ.
•Valuation มี Upside: กำไรที่ฟื้นตัวหนุนโอกาส Valuation re-rating โดย PER เป้าหมายที่ 23.7 เท่าถือว่าอนุรักษ์นิยมและยังมี Upside เปิดกว้าง
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #หุ้นเด่น #DomesticPlay #หุ้นในประเทศ #CPALL #SCGP
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน