ภาษาไทย
 English


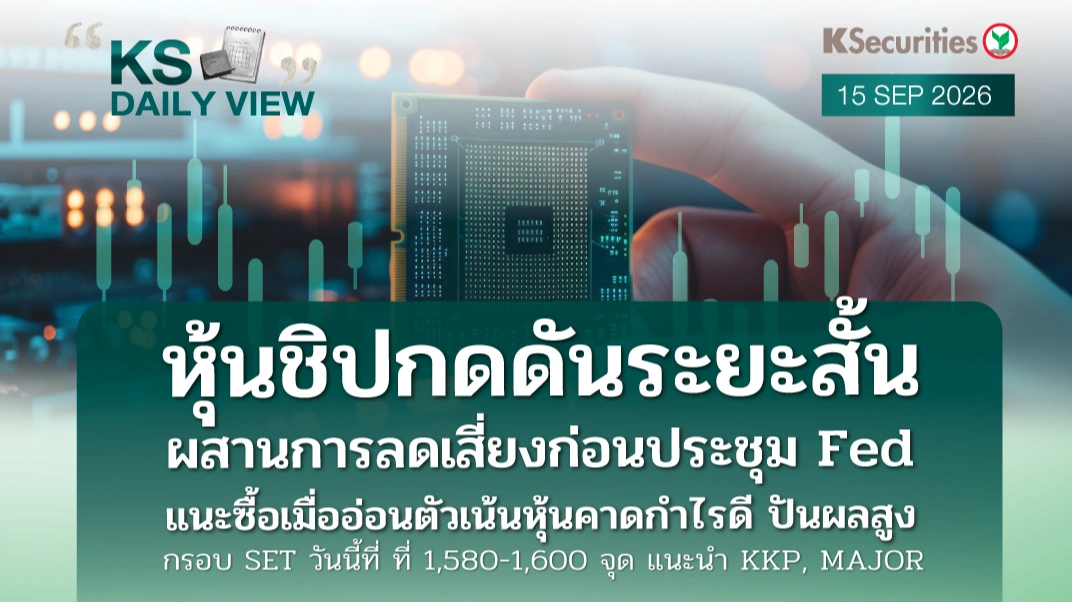

KS Daily View 15.09.2026 >>>หุ้นชิปกดดันระยะสั้น ผสานการลดเสี่ยงก่อนประชุม Fed แนะซื้อเมื่ออ่อนตัวเน้นหุ้นคาดกำไรดี ปันผลสูง กรอบ SET วันนี้ที่ ที่ 1,580-1,600 จุด แนะนำ KKP, MAJOR
แนวโน้มตลาดหุ้นในประเทศวันนี้: SET index วานนี้ปิดตลาดที่ 1,591.07 ลดลง -13.45 จุด (-0.84%) แรงขายกลุ่มอิเล็กทรอนิกส์ ขณะที่มีแรงซื้อพยุงในกลุ่มธนาคาร โดยนักลงทุนต่างชาติขายหุ้นไทยสุทธิที่ 48 ลบ. ส่วนวันนี้ประเมิน SET index ย่อตัวในกรอบ 1,580-1,600 จุด แรงกดดันระยะสั้นจากแรงขายหุ้นชิปทั่วโลก เนื่องจากมีความกังวลว่าการพัฒนา AI อาจชะลอลง หลังผู้บริหาร AI ชั้นนำ เช่น Anthropic, OpenAI และ xAI สนับสนุนแนวคิดชะลอการพัฒนาโมเดลขั้นสูง ขณะที่ Microsoft ออกหลักการใหม่ที่ให้ความสำคัญกับมนุษย์มากกว่า AI โดยวานนี้ดัชนีเซมิคอนดักเตอร์ร่วง 5.8% และ Nasdaq ลดลง 0.5% นอกจากนี้ในระยะสั้นตลาดยังกังวลต่อเงินเฟ้อจากการที่ราคาน้ำมันดิบยังทรงตัวสูง หนุนโอกาสที่ Fed จะขึ้นดอกเบี้ยในสัปดาห์นี้ โดย DXY แข็งค่าสู่ระดับ 99.5 และอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี พุ่งใกล้ระดับ 5% จึงทำให้ตลาดยังอยู่ในโหมดระมัดระวัง ส่วนปัจจัยในประเทศ มีความกังวลประเด็นการเมืองเล็กน้อย ขณะที่ยังมีมาตรการกระตุ้นการบริโภค และท่องเที่ยวเข้ามาช่วยจำกัด Downside สำหรับกลยุทธ์การลงทุน แนะรอซื้อเมื่ออ่อนตัว เน้นหุ้นที่ยังคาดกำไรเติบโตดี และมีปันผลสูง โดยวันนี้เราแนะนำ KKP, MAJOR
ประเด็นสำคัญที่เป็นกระแสในช่วงนี้และมีผลต่อการลงทุน:
- กบน.มีมติปรับขึ้นราคาขายปลีกน้ำมันทุกชนิด 0.85 บาท/ลิตร มีผล 15 ก.ย. 2569 เพื่อลดภาระชดเชยของกองทุนน้ำมันฯ ที่สูงราว 770 ล้านบาท/วัน ท่ามกลางราคาน้ำมันโลกพุ่งจากความตึงเครียดภูมิรัฐศาสตร์ อุปทานตึงตัว และค่าการกลั่นสูง ส่งผลให้ดีเซลปรับเป็น 40.69 บาท/ลิตร และแก๊สโซฮอล์ 95 เป็น 39.94 บาท/ลิตร ประเมินเป็นลบต่อกลุ่มขนส่ง ค้าปลีก และหุ้นที่มีต้นทุนพลังงานสูงจากแรงกดดันด้านต้นทุน ขณะที่กลุ่มโรงกลั่นมีโอกาสได้อานิสงส์จากค่าการกลั่นที่อยู่ในระดับสูง
- ททท.เดินหน้า “Nihao Month 2026” กระตุ้นตลาดนักท่องเที่ยวจีนช่วง Golden Week และต่อเนื่องถึง Low Season โดยคาดนักท่องเที่ยวจีนช่วง 25 ก.ย.–7 ต.ค. 2569 ราว 250,000 คน เพิ่มขึ้น 24% YoY สร้างรายได้ 11,500 ล้านบาท เพิ่มขึ้น 37% YoY ขณะที่ยอดจองล่วงหน้าเดือน ต.ค. เพิ่ม 16% และการค้นหาเที่ยวบินเพิ่ม 24% สะท้อนแนวโน้มการฟื้นตัวของตลาดจีน มองเป็นบวกต่อกลุ่มท่องเที่ยว โรงแรม สนามบิน ค้าปลีก และสายการบิน อาทิ AOT, CENTEL, ERW, AWC จากจำนวนนักท่องเที่ยวและการใช้จ่ายที่มีแนวโน้มเพิ่มขึ้น
- กกต.มีมติเสียงข้างมากให้ยื่นคำร้องต่อศาลฎีกาและดำเนินคดีอาญากับผู้ถูกร้อง 77 รายในคดีการเลือก สว. แบ่งเป็น สว.ปัจจุบัน 26 คน ผู้มีสิทธิเลือก สว. 36 คน และบุคคลอื่น 15 คน โดยมีชื่อบุคคลทางการเมืองสำคัญ เช่น ศุภชัย โพธิ์สุ และสมเกียรติ เลียงประสิทธิ์ รวมอยู่ด้วย สะท้อนว่าคดีเข้าสู่ขั้นตอนทางกฎหมายที่เข้มข้นขึ้น ประเด็นดังกล่าวอาจเพิ่มความไม่แน่นอนทางการเมืองและกดดัน sentiment ตลาดหุ้นไทยระยะสั้น
- กระทรวงการคลังเตรียมเสนอ “ไทยช่วยไทยพลัส” เข้าคณะกรรมการกลั่นกรองฯ ภายในสัปดาห์นี้ เพื่อช่วยค่าครองชีพต่อเนื่องหลังมาตรการเดิมสิ้นสุด 30 ก.ย. 2569 เบื้องต้นคาดใช้วงเงินราว 4 หมื่นล้านบาท/เดือน และอาจโยกงบจากส่วนเปลี่ยนผ่านพลังงานมาสมทบเพื่อขยายระยะเวลา ท่ามกลางราคาน้ำมันและค่าครองชีพที่อยู่ในระดับ มองเป็นบวกต่อกลุ่การบริโภค และไฟแนนซ์ จากกำลังซื้อที่มีโอกาสได้รับแรงหนุนจากมาตรการภาครัฐ
Daily picks
KKP: ราคาพื้นฐาน 150.00 บาท
• เครื่องยนต์กำไรใหม่หนุนการเติบโต — KKP เดินหน้าสู่แพลตฟอร์มการเงินที่หลากหลายและใช้เงินทุนน้อยลง โดย Wealth, Dime! และตลาดทุนช่วยเพิ่ม non-NII และประสิทธิภาพเงินทุน
• Wealth และ Dime! เป็นแรงขับเคลื่อนหลัก — Wealth เพิ่มส่วนแบ่งตลาดและรายได้ค่าธรรมเนียมประจำ ขณะที่ Dime! เริ่มเข้าสู่ช่วงสร้างรายได้ พร้อมโอกาส cross-selling ใน ecosystem ของ KKP
• ROE สูงขึ้นหนุน re-rating — คาดกำไรเติบโตจากค่าธรรมเนียมที่เพิ่มขึ้นและต้นทุนเครดิตที่ลดสู่ภาวะปกติ หนุน ROE แตะ 13.3% ในปี 2028 คง BUY, TP 150 บาท จากโอกาส PBV re-rating และ dividend yield 6-7%
MAJOR: ราคาพื้นฐาน 9.20 บาท
• รายได้จากบ็อกซ์ออฟฟิศของภาพยนตร์ 5 อันดับแรกในไตรมาส 3Q69TD พุ่งขึ้นเป็น 751 ลบ. เพิ่มขึ้น 29% YoY และ 253% QoQ โดยได้รับแรงหนุนจากภาพยนตร์ฮอลลีวูดและภาพยนตร์ไทยที่แข็งแกร่ง
• คาดกำไรไตรมาส 3/69 ฟื้นตัวแข็งแกร่ง โดยได้รับแรงสนับสนุนจากราคาตั๋วเฉลี่ย (ATP) ที่สูงขึ้น รายได้จากอาหารและเครื่องดื่มที่แข็งแกร่งขึ้น และรายได้โฆษณาที่ปรับตัวดีขึ้น
• คงคำแนะนำ “ซื้อ” TP 9.2 บาท หุ้นซื้อขายด้วย PER ปี 2569 ที่ 9.2 เท่า เทียบกับประมาณการ CAGR ของ core EPS ปี 2569–71 ที่ 11.9%
รายงานตัวเลขเศรษฐกิจ
วันอังคาร ติดตามการประชุม ครม.ส่วนฝั่งจีน จับตายอดค้าปลีกจีน เดือน ส.ค. คาด +0.8%YoY เพิ่มจาก +0.6% ในเดือน ก.ค. และผลผลิตภาคอุตสาหกรรมของจีน เดือน ส.ค. คาด +4.8%YoY เพิ่มจาก 4.5% ในเดือนก่อนหน้า
วันพุธ ติดตามการประชุม Fed รวมทั้งจับตายอดค้าปลีก US เดือน ส.ค. คาด +0.9%MoM พลิกจาก -0.6%MoM, สต๊อกน้ำมันดิบรายสัปดาห์ US และผลผลิตภาคอุตสาหกรรม ยูโรโซน เดือน ก.ค. คาด -0.8%YoY
วันพฤหัสบดี ติดตามการประชุม BoE (คาดคงดอกเบี้ยที่ 3.75%), ยอดผู้ขอรับสวัสดิการว่างงานรายสัปดาห์ US, ยอดการเริ่มสร้างบ้าน ส.ค. คาด +6.9%MoM, ใบอนุญาตก่อสร้าง ส.ค. ของ US คาด -0.9%MoM และดัชนี CPI และ Core CPIของยูโรโซน ส.ค.
วันศุกร์ ติดตามการปรับดัชนี FTSE Rebalancing, ส่วนทางฝั่งญี่ปุ่นเกาะติดการประชุม BOJ (ตลาดคาดขึ้นดอกเบี้ย 0.25%) และผลผลิตภาคอุตสาหกรรม US เดือน ส.ค. คาด +0.3%MoM
เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
ดูข้อมูลหุ้นเพิ่มเติมผ่านแอป KS TRADE+ โหลดเลย >> https://ksecurities.co/KSTradePlus
Follow us :
LINE : https://ksecurities.co/KS-LineOA
Facebook: https://ksecurities.co/KS-Facebook
Instagram: https://ksecurities.co/KS-Instagram
Twitter: https://ksecurities.co/KS-Twitter
YouTube: https://ksecurities.co/KS-Youtube
#KS #หลักทรัพย์กสิกรไทย #Ksecurities #การลงทุน #หุ้นไทย #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #DAILYVIEW
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน