ภาษาไทย
 English


💸 KS: TCAP กำไรเติบโตแข็งแกร่ง YoY พร้อมการบริหารเงินทุนเชิงรุก
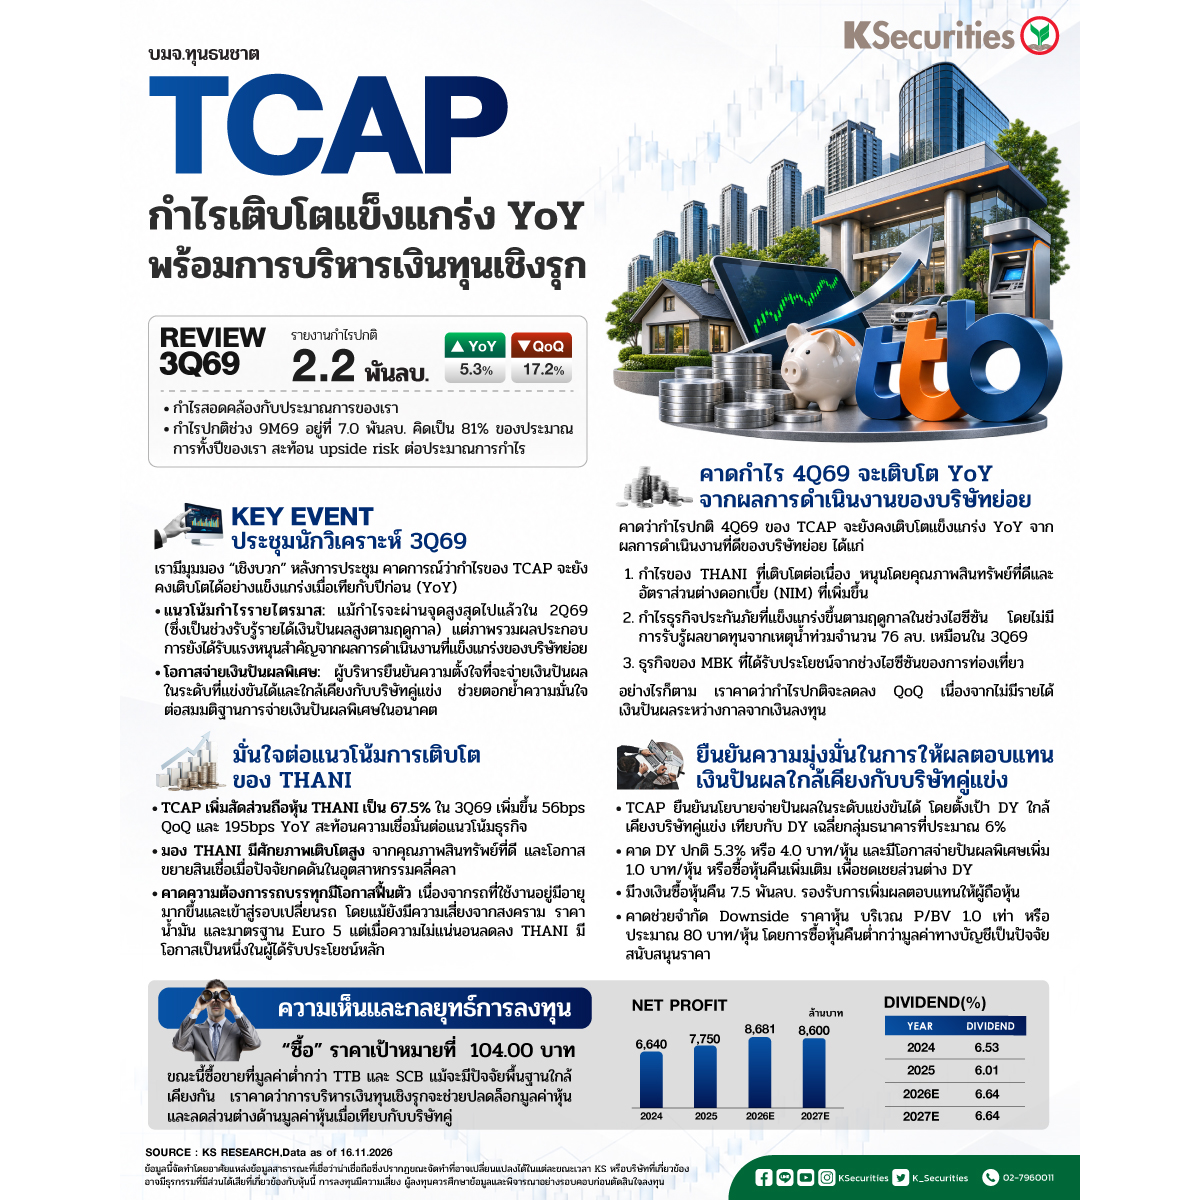
📌 กำไรปกติไตรมาส 3/2569 ลดลง QoQ ตามคาด เมื่อวันที่ 10 พ.ย. TCAP รายงานกำไรปกติไตรมาส 3/2569 ที่ 2.2 พันลบ. ลดลง 17% QoQ แต่เพิ่มขึ้น 5% YoY สอดคล้องกับประมาณการของเรา โดยการลดลงเชิง QoQ มีสาเหตุหลักจากธุรกิจประกันภัยที่อ่อนตัวตามฤดูกาลและรายได้เงินปันผลที่ลดลงจากไตรมาส 2/2569 นอกจากนี้ เราคาดว่า TCAP บันทึกผลขาดทุนราว 150 ลบ. จากการเรียกร้องค่าสินไหมทดแทนที่เกี่ยวข้องกับน้ำท่วมกรุงเทพฯ ล่าสุด อย่างไรก็ตาม กำไรเติบโตเชิง YoY จากรายได้เงินปันผลที่เพิ่มขึ้นตามการขยายพอร์ตการลงทุน และผลการดำเนินงานของบริษัทย่อยที่ดีขึ้น โดยเฉพาะ THANI และ MBK กำไรปกติช่วง 9 เดือนแรกของปี 2569 อยู่ที่ 7.0 พันลบ. คิดเป็น 81% ของประมาณการทั้งปีของเรา สะท้อน upside risk ต่อประมาณการกำไร
📌 ประเด็นสำคัญเชิงบวกจากการประชุมนักวิเคราะห์ เมื่อวันที่ 13 พ.ย. เราเข้าร่วมการประชุมนักวิเคราะห์ของ TCAP ประจำไตรมาส 3/2569 และมีมุมมองเชิงบวกหลังการประชุม เราคาดว่ากำไรจะยังคงเติบโตแข็งแกร่ง YoY แม้ว่ากำไรจะผ่านจุดสูงสุดไปแล้วในไตรมาส 2/2569 จากรายได้เงินปันผลที่สูงตามฤดูกาล โดยได้รับแรงหนุนจากผลการดำเนินงานที่แข็งแกร่งของบริษัทย่อย นอกจากนี้ ผู้บริหารยังยืนยันความตั้งใจที่จะจ่ายเงินปันผลในระดับใกล้เคียงกับบริษัทคู่แข่ง ซึ่งช่วยเพิ่มความมั่นใจต่อสมมติฐานการจ่ายเงินปันผลพิเศษของเรา
📌 มั่นใจต่อแนวโน้มการเติบโตของ THANI TCAP เพิ่มสัดส่วนการถือหุ้นใน THANI เป็น 67.5% ในไตรมาส 3/2569 (+56bps QoQ และ +195bps YoY) สะท้อนความเชื่อมั่นต่อแนวโน้มธุรกิจของ THANI โดย TCAP มองว่ามูลค่าหุ้น THANI ในปัจจุบันมีความน่าสนใจ เนื่องจากมีศักยภาพการเติบโตของกำไรที่แข็งแกร่ง หนุนโดยคุณภาพสินทรัพย์ที่ดีและโอกาสขยายสินเชื่ออีกมากเมื่อปัจจัยกดดันในอุตสาหกรรมคลี่คลาย แม้ยังมีความไม่แน่นอนจากสงครามที่ยืดเยื้อ ราคาน้ำมันที่ปรับตัวสูงขึ้น และมาตรฐาน Euro 5 แต่ TCAP เชื่อว่าความต้องการซื้อรถบรรทุกที่สะสมอยู่กำลังเพิ่มขึ้น เนื่องจากรถบรรทุกที่ใช้งานอยู่มีอายุมากขึ้นและเข้าสู่รอบการเปลี่ยนรถแล้ว ดังนั้น เมื่อความไม่แน่นอนเหล่านี้คลี่คลายลง ความต้องการรถบรรทุกน่าจะฟื้นตัว โดย THANI จะเป็นหนึ่งในผู้ได้รับประโยชน์หลัก
📌 คาดกำไรไตรมาส 4/2569 จะเติบโต YoY จากผลการดำเนินงานของบริษัทย่อย เราคาดว่ากำไรปกติไตรมาส 4/2569 ของ TCAP จะยังคงเติบโตแข็งแกร่ง YoY จากผลการดำเนินงานที่ดีของบริษัทย่อย ได้แก่ 1) กำไรของ THANI ที่เติบโตต่อเนื่อง หนุนโดยคุณภาพสินทรัพย์ที่ดีและอัตราส่วนต่างดอกเบี้ย (NIM) ที่เพิ่มขึ้น 2) กำไรธุรกิจประกันภัยที่แข็งแกร่งขึ้นตามฤดูกาลในช่วงไฮซีซัน โดยไม่มีการรับรู้ผลขาดทุนจากเหตุน้ำท่วมจำนวน 76 ลบ. เหมือนในไตรมาส 3/2569 และ 3) ธุรกิจของ MBK ที่ได้รับประโยชน์จากช่วงไฮซีซันของการท่องเที่ยว อย่างไรก็ตาม เราคาดว่ากำไรปกติจะลดลง QoQ เนื่องจากไม่มีรายได้เงินปันผลระหว่างกาลจากเงินลงทุน
📌 ยืนยันความมุ่งมั่นในการให้ผลตอบแทนเงินปันผลใกล้เคียงกับบริษัทคู่แข่ง TCAP ยืนยันความมุ่งมั่นที่จะจ่ายเงินปันผลในระดับที่ให้อัตราตอบแทนใกล้เคียงกับบริษัทคู่แข่ง เมื่อเทียบกับอัตราตอบแทนเงินปันผล (DY) เฉลี่ยของกลุ่มธนาคารที่ประมาณ 6% เราประเมินว่า TCAP จะเสนอ DY ปกติที่ 5.3% (4.0 บาท/หุ้น) โดยบริษัทมีวงเงินสำหรับซื้อหุ้นคืน 7.5 พันลบ. เราจึงเชื่อว่า TCAP อาจจ่ายเงินปันผลพิเศษ 1.0 บาท/หุ้น หรือซื้อหุ้นคืนเพิ่มเติมเพื่อชดเชยส่วนต่างดังกล่าว ซึ่งทั้ง 2 ทางเลือกน่าจะช่วยจำกัด downside ของราคาหุ้นที่ระดับ P/BV ประมาณ 1.0 เท่า (80 บาท/หุ้น) โดยมีแรงหนุนจากการซื้อหุ้นคืนในระดับราคาที่ต่ำกว่ามูลค่าทางบัญชี
มุมมอง KS
🎯 แนะนำ “ซื้อ” และ TP ที่ 104.00 บาท
โดย ณ ปัจจุบัน TCAP ซื้อขายด้วย PBV ปี 2570 ที่ 0.9 เท่า ต่ำกว่า TTB และ SCB ที่ประมาณ 1.0 เท่า แม้จะมี ROE ใกล้เคียงกันที่ประมาณ 10% และ DY ที่ 6.6% เราเชื่อว่าส่วนต่างด้านมูลค่าหุ้นดังกล่าวจะลดลง โดยได้รับแรงหนุนจากศักยภาพในการบริหารเงินทุนของ TCAP และแนวโน้มกำไรที่ปรับตัวดีขึ้น
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #TCAP #แบงก์ #ธนาคาร #ธนาชาต
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน