ภาษาไทย
 English


💋💄KS: KISS แนวโน้มบวกในปี 2570
📌 กำไรปกติไตรมาส 3/2569 เติบโตทั้ง YoY และ QoQ
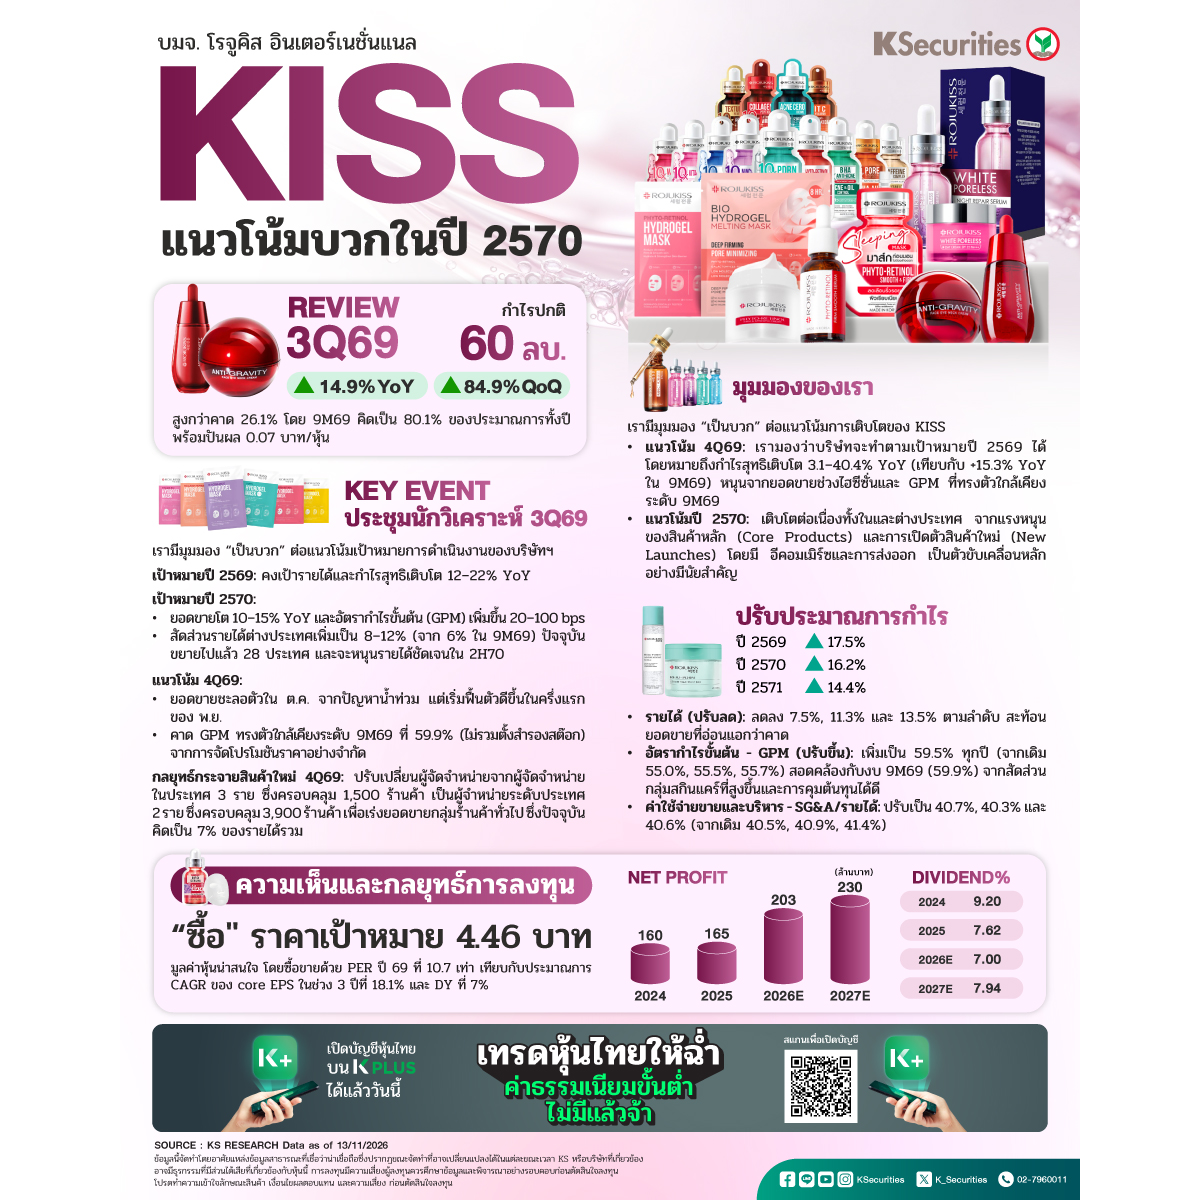
เมื่อวันที่ 10 พ.ย. KISS รายงานกำไรปกติไตรมาส 3/2569 ที่ 60 ลบ. เพิ่มขึ้น 14.9% YoY และ 84.9% QoQ จากยอดขายที่สูงขึ้นและอัตรากำไรขั้นต้นที่ดีขึ้น ผลประกอบการสูงกว่าประมาณการของเรา 26.1% จาก GPM ที่ดีกว่าคาดและค่าใช้จ่ายในการขายและบริหาร (SG&A) ที่ต่ำกว่าคาด กำไรปกติช่วง 9 เดือนแรกของปี 2569 คิดเป็น 80.1% ของประมาณการทั้งปีของเราที่ 168 ลบ. บริษัทประกาศจ่ายเงินปันผลสำหรับไตรมาส 3/2569 ที่ 0.07 บาทต่อหุ้น (ขึ้น XD วันที่ 23 พ.ย.) คิดเป็นอัตราการจ่ายเงินปันผลที่ 67%
📌 มีอะไรใหม่?
เมื่อวันที่ 11 พ.ย. KISS จัดประชุมนักวิเคราะห์และชี้แจงผลประกอบการไตรมาส 3/259 โดยเรามีมุมมองเชิงบวกหลังบริษัทคงเป้าหมายปี 2569 โดยตั้งเป้ารายได้และกำไรสุทธิเติบโต 12–22% YoY สำหรับปี 2570 บริษัทตั้งเป้ายอดขายเติบโต 10–15% YoY อัตรากำไรขั้นต้น (GPM) เพิ่มขึ้น 20–100 bps YoY และสัดส่วนรายได้จากต่างประเทศอยู่ที่ 8–12% เพิ่มจาก 6% ในช่วง 9 เดือนแรกของปี 2569 โดย ณ ปัจจุบัน KISS ขยายธุรกิจไปแล้ว 28 ประเทศ ซึ่งคาดว่าจะมีส่วนสำคัญต่อรายได้ในช่วงครึ่งหลังของปี 2570 ยอดขายชะลอตัวในเดือน ต.ค. จากผลกระทบของเหตุน้ำท่วมต่อการบริโภค แต่ปรับดีขึ้นในช่วงครึ่งแรกของเดือน พ.ย. หากไม่รวมการตั้งสำรองสต๊อกสินค้า บริษัทคาดว่า GPM ไตรมาส 4/2569 จะใกล้เคียงกับระดับ 59.9% ในช่วง 9 เดือนแรกของปี 2569 เนื่องจากมีการจัดโปรโมชันด้านราคาจำกัด โดยในไตรมาส 4/2569 KISS จะเปลี่ยนจากผู้จัดจำหน่ายในประเทศ 3 ราย ซึ่งครอบคลุม 1,500 ร้านค้า เป็นผู้จัดจำหน่ายระดับประเทศ 2 ราย ซึ่งครอบคลุม 3,900 ร้านค้า คาดว่าจะช่วยเพิ่มยอดขายในช่องทางการค้าทั่วไป ซึ่งมีสัดส่วน 7% ของรายได้ในช่วง 9 เดือนแรกของปีนี้
📌 มุมมองของเรา
เรามีมุมมองที่เป็นบวกต่อแนวโน้มการเติบโตของ KISS โดยคาดว่ากำไรสุทธิไตรมาส 4/2569 จะเติบโตต่อเนื่อง YoY จากยอดขายช่วงไฮซีซั่นและ GPM ที่ใกล้เคียงกับระดับในช่วง 9 เดือนแรกของปี 2569 เรายังมองว่าเป้าหมายปี 2569 ของบริษัททำได้ โดยหมายถึงกำไรสุทธิไตรมาส 4/2569 จะเติบโต 3.1–40.4% YoY เทียบกับการเติบโต 15.3% YoY ในช่วง 9 เดือนแรกของปี 2569 แนวโน้มปี 2570 เป็นบวกเช่นกัน โดยคาดว่ายอดขายทั้งในประเทศและต่างประเทศจะเพิ่มขึ้น จากการเติบโตต่อเนื่องของผลิตภัณฑ์หลักและการเปิดตัวสินค้าใหม่ ขณะที่ยอดขายผ่านอีคอมเมิร์ซและการส่งออกมีแนวโน้มเติบโตอย่างมีนัยสำคัญ
📌 ปรับประมาณการกำไร
เพื่อสะท้อนผลประกอบการไตรมาส 3/2569 ที่ดีกว่าคาดและเป้าธุรกิจปี 2570 เราจึงปรับประมาณการกำไรปกติปี 2569-71 ขึ้น 17.5% 16.2% และ 14.4% และปรับลดประมาณการรายได้ปี 2569-71 ลง 7.5% 11.3% และ 13.5% เพื่อสะท้อนยอดขายที่อ่อนแอกว่าคาด เราปรับเพิ่มสมมติฐาน GPM ปี 2569-71 จาก 55.0% 55.5% และ 55.7% เป็น 59.5% ในทุกปี สอดคล้องกับ GPM ที่ 59.9% ในช่วง 9 เดือนแรกของปี 2569โดยสะท้อนสัดส่วนผลิตภัณฑ์ดูแลผิวที่สูงขึ้นและการควบคุมต้นทุนที่มีประสิทธิภาพ นอกจากนี้ เรายังปรับประมาณการสัดส่วนค่าใช้จ่ายในการขายและบริหาร (SG&A) ต่อรายได้ปี 2569-71 จาก 40.5% 40.9% และ 41.4% เป็น 40.7% 40.3% และ 40.6%
มุมมอง KS
🎯 แนะนำ “ซื้อ” และ TP ที่ 4.46 บาท
หลังปรับเพิ่มประมาณการกำไรและปรับปีฐานการประเมินมูลค่าหุ้นจากกลางปี 2570 ไปเป็นสิ้นปี 2570 มูลค่าหุ้นปัจจุบันน่าสนใจ โดยซื้อขายด้วย PER ปี 2569 ที่ 10.7 เท่า เทียบกับประมาณการอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ของ core EPS ในช่วง 3 ปีที่ 18.1% และเสนออัตราตอบแทนเงินปันผล (DY) ปี 2569 น่าสนใจที่ 7%
🎯 ราคาเป้าหมาย
ราคาเป้าหมายใหม่สิ้นปี 2570 ที่ 4.46 บาท คำนวณจาก trailing PER ที่ 12 เท่า และ intrinsic PER ที่ 11.3 เท่า เราปรับลด trailing PER จาก 15 เท่าเป็น 12 เท่า หรือ 1SD ต่ำกว่าค่าเฉลี่ยในอดีต เพื่อให้สอดคล้องกับค่าเฉลี่ยย้อนหลังปัจจุบัน และปรับเพิ่ม intrinsic PER จาก 9.6 เท่าเป็น 11.3 เท่า เพื่อสะท้อน ROE ที่สูงขึ้นหลังปรับประมาณการกำไร
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #KISS #โรจูคิส
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน