ภาษาไทย
 English


💽 KS: HANA แนวโน้มกำไรชัดเจนมากขึ้นจากแรงหนุนของ AI
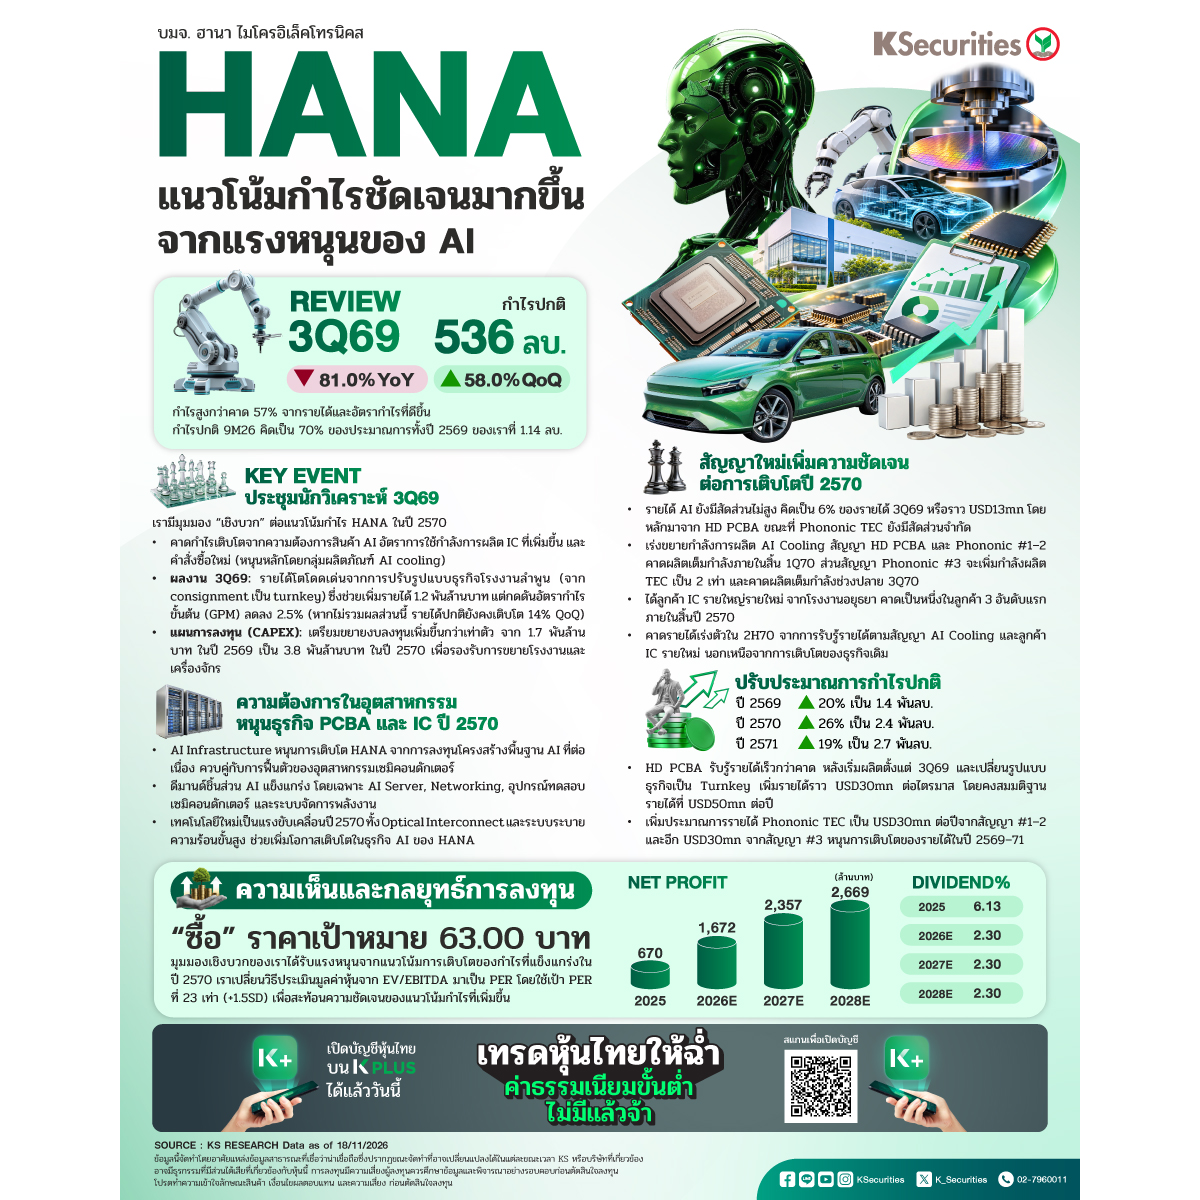
📌 กำไรปกติ 3Q26 พุ่งเป็น Bt536mn (+14x YoY, +93% QoQ)
สูงกว่าประมาณการของเราและตลาด 57% จากรายได้ที่แข็งแกร่งกว่าคาด โดยกำไรเติบโตโดดเด่นจากยอดขายที่เพิ่มขึ้นและ GPM ที่ปรับตัวดีขึ้น หากรวมกำไรอัตราแลกเปลี่ยน Bt157mn กำไรสุทธิอยู่ที่ Bt693mn (+46x YoY, +112% QoQ) กำไรปกติ 9M26 คิดเป็น 70% ของประมาณการทั้งปี 2569 ของเราที่ Bt1.14bn
📌 ประเด็นสำคัญจากการประชุม
เรามีมุมมองเชิงบวกต่อแนวโน้มกำไร HANA ในปี 2570 จากความต้องการสินค้า AI ที่เพิ่มขึ้น อัตราการใช้กำลังการผลิต IC ที่สูงขึ้น และคำสั่งซื้อใหม่ รายได้ 3Q69 ที่เติบโตแข็งแกร่งส่วนหนึ่งมาจากการเปลี่ยนรูปแบบธุรกิจของโรงงานลำพูนจาก consignment เป็น turnkey ซึ่งเพิ่มรายได้ Bt1.2bn แต่กด GPM ลง 2.5ppts หากไม่รวมผลกระทบดังกล่าว รายได้ HANA ยังเติบโต 14% QoQ ผู้บริหารคาดว่าการเติบโตจะต่อเนื่องถึงปี 2570 หนุนโดยผลิตภัณฑ์ AI cooling ขณะที่แผนลงทุนจะเพิ่มจาก Bt1.7bn ในปี 2569 เป็น Bt3.8bn ในปี 2570 หลักๆ เพื่อขยายโรงงานและเครื่องจักร
📌 ความต้องการในอุตสาหกรรมหนุนธุรกิจ PCBA และ IC ปี 2570
เราคาดว่า HANA จะได้ประโยชน์จากการลงทุนโครงสร้างพื้นฐาน AI ที่เติบโตต่อเนื่องและการฟื้นตัวของอุตสาหกรรมเซมิคอนดักเตอร์ในวงกว้าง โดยผลประกอบการล่าสุดของบริษัท EMS และเซมิคอนดักเตอร์ชั้นนำทั่วโลกสะท้อนความต้องการที่แข็งแกร่งในกลุ่ม AI server, networking, อุปกรณ์ทดสอบเซมิคอนดักเตอร์ และระบบจัดการพลังงาน นอกจากนี้ การใช้เทคโนโลยี optical interconnect และระบบระบายความร้อนขั้นสูงที่เพิ่มขึ้นจะช่วยหนุนการเติบโตของธุรกิจ AI ของ HANA ในปี 2570
📌 สัญญาใหม่เพิ่มความชัดเจนต่อการเติบโตปี 2570
รายได้จากสินค้า AI คิดเป็น 6% ของรายได้ 3Q69 หรือประมาณ USD13mn โดยส่วนใหญ่มาจาก HD PCBA ขณะที่รายได้ Phononic TEC ยังมีสัดส่วนจำกัด ทั้ง HD PCBA และ Phononic สัญญา #1–2 คาดว่าจะผลิตเต็มกำลังภายในสิ้น 1Q70 ส่วนสัญญา Phononic #3 ที่เพิ่งได้รับจะทำให้กำลังการผลิต TEC ตามสัญญาเพิ่มเป็น 2 เท่า โดยเครื่องจักรจะมาถึงภายในสิ้น 2Q70 และผลิตเต็มกำลังช่วงปลาย 3Q70 ครอบคลุมระบบระบายความร้อนสำหรับ pluggable และ co-packaged optics นอกจากนี้ โรงงานอยุธยายังได้รับลูกค้า IC รายใหญ่ในกลุ่มอุตสาหกรรม ซึ่งคาดว่าจะกลายเป็นลูกค้า 3 อันดับแรกภายในสิ้นปี 2570 สัญญาเหล่านี้จะช่วยเร่งการเติบโตของรายได้ใน 2H70 นอกเหนือจากการเติบโตของธุรกิจเดิม
📌 ปรับเพิ่มประมาณการกำไรปกติปี 2569/70/71 ขึ้น 20%/26%/19%
เราปรับเพิ่มประมาณการกำไรปกติเป็น Bt1.4bn/Bt2.4bn/Bt2.7bn เพื่อสะท้อนการรับรู้รายได้ HD PCBA เร็วกว่าคาด หลังเริ่มผลิตตั้งแต่ 3Q69 และรายได้เพิ่มขึ้นประมาณ USD30mn ต่อไตรมาสจากการเปลี่ยนรูปแบบธุรกิจจาก consignment เป็น turnkey เรายังคงสมมติฐานรายได้ HD PCBA ที่ USD50mn ต่อปี ซึ่งมองว่าสมเหตุสมผล ขณะเดียวกัน เราปรับเพิ่มสมมติฐานรายได้ Phononic TEC เป็น USD30mn ต่อปีจากสัญญา #1–2 และอีก USD30mn จากสัญญา #3 ส่งผลให้คาดว่ารายได้จะเพิ่มขึ้นในช่วงปี 2569–71
มุมมอง KS
🎯HANA แนะนำ “ซื้อ” ราคาเป้าหมาย 63.00 บาท
มุมมองเชิงบวกของเราได้รับแรงหนุนจากแนวโน้มการเติบโตของกำไรที่แข็งแกร่งในปี 2570 เราเปลี่ยนวิธีประเมินมูลค่าหุ้นจาก EV/EBITDA มาเป็น PER โดยใช้เป้า PER ที่ 23 เท่า (+1.5SD) เพื่อสะท้อนความชัดเจนของแนวโน้มกำไรที่เพิ่มขึ้น ขณะที่ยังคงราคาเป้าหมายไว้ตามเดิมที่ 63 บาท
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #HANA
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน