ภาษาไทย
 English


💡 KS: BCPG แนวโน้มเชิงบวกรออยู่ข้างหน้า
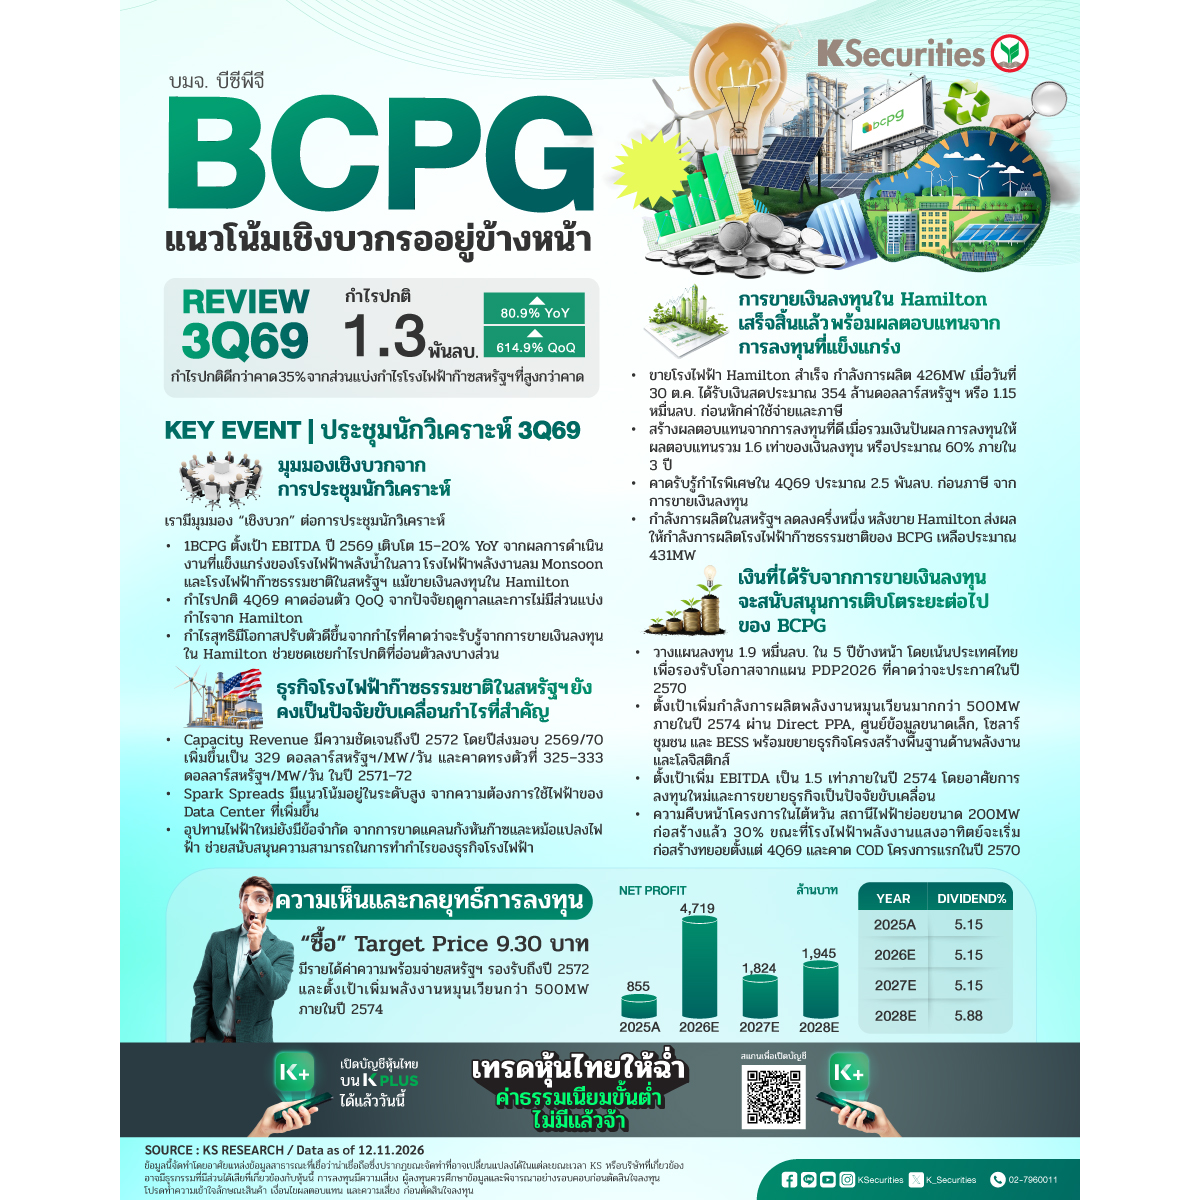
📌 กำไรปกติไตรมาส 3/2569 ดีกว่าคาด BCPG รายงานกำไรปกติไตรมาส 3/2569 ที่ 1.3 พันลบ. เพิ่มขึ้น 81% YoY และ 615% QoQ สูงกว่าประมาณการของเรา 35% จากส่วนแบ่งกำไรของโรงไฟฟ้าก๊าซธรรมชาติในสหรัฐฯ ที่สูงกว่าคาด กำไรที่เติบโตเชิง YoY ได้รับแรงหนุนจากการรับรู้ส่วนแบ่งกำไรเต็มไตรมาสจากโครงการโรงไฟฟ้าพลังงานลมมอนซูนใน สปป.ลาว และส่วนแบ่งกำไรที่เพิ่มขึ้นจากโรงไฟฟ้าก๊าซธรรมชาติในสหรัฐฯ ขณะที่การฟื้นตัวเชิง QoQ เป็นผลจากปัจจัยตามฤดูกาล
📌 มุมมองเชิงบวกจากการประชุมนักวิเคราะห์ เรามีมุมมองเชิงบวกหลังเข้าร่วมการประชุมนักวิเคราะห์ของ BCPG สำหรับไตรมาส 3/2569 ผู้บริหารคาดว่า EBITDA ปี 2569 จะเติบโต 15–20% YoY ได้แรงหนุนจากผลการดำเนินงานที่แข็งแกร่งของโรงไฟฟ้าพลังน้ำในลาว โรงไฟฟ้าพลังงานลม Monsoon และโรงไฟฟ้าก๊าซธรรมชาติในสหรัฐฯ แม้จะมีการขายเงินลงทุนใน Hamilton เราคาดว่ากำไรปกติไตรมาส 4/2569 จะอ่อนตัวลง QoQ จากปัจจัยฤดูกาลและการไม่มีส่วนแบ่งกำไรจาก Hamilton แต่กำไรสุทธิน่าจะปรับดีขึ้นจากกำไรที่คาดว่าจะรับรู้จากการขายเงินลงทุน
📌 ธุรกิจโรงไฟฟ้าก๊าซธรรมชาติในสหรัฐฯ ยังคงเป็นปัจจัยขับเคลื่อนกำไรที่สำคัญ รายได้จากค่าความพร้อมจ่าย (capacity revenue) ส่วนใหญ่ได้รับการยืนยันแล้วจนถึงปี 2572 โดย capacity revenue เพิ่มขึ้นเป็น 329 ดอลลาร์สหรัฐฯ/MW/วัน สำหรับปีส่งมอบ 2569/70 ขณะที่ในปี 2571–72 คาดว่าค่าความพร้อมจ่ายจะทรงตัวที่ 325–333 ดอลลาร์สหรัฐฯ/MW/วัน นอกจากนี้ ส่วนต่างระหว่างราคาขายไฟฟ้ากับต้นทุนเชื้อเพลิง (spark spreads) น่าจะยังอยู่ในระดับที่เอื้ออำนวย เนื่องจากความต้องการใช้ไฟฟ้าจากศูนย์ข้อมูลที่เพิ่มขึ้น ขณะที่อุปทานใหม่ยังถูกจำกัดจากภาวะขาดแคลนกังหันก๊าซและหม้อแปลงไฟฟ้า
📌 การขายเงินลงทุนใน Hamilton เสร็จสิ้นแล้ว พร้อมผลตอบแทนจากการลงทุนที่แข็งแกร่ง BCPG ดำเนินการขายโรงไฟฟ้า Hamilton กำลังการผลิต 426MW เสร็จสิ้นเมื่อวันที่ 30 ต.ค. โดยได้รับเงินสดจากการขายประมาณ 354 ล้านดอลลาร์สหรัฐฯ หรือราว 1.15 หมื่นลบ. ก่อนหักค่าใช้จ่ายในการทำธุรกรรมและภาษี เมื่อรวมเงินปันผลที่ได้รับ การลงทุนดังกล่าวสร้างผลตอบแทนรวมประมาณ 1.6 เท่าของเงินลงทุน หรือคิดเป็นผลตอบแทน 60% ในช่วง 3 ปี เราประเมินว่าจะมีการรับรู้กำไรจากการขายเงินลงทุนก่อนภาษีประมาณ 2.5 พันลบ. ในไตรมาส 4/2569 หลังการขายเงินลงทุน กำลังการผลิตโรงไฟฟ้าก๊าซธรรมชาติของ BCPG ในสหรัฐฯ จะลดลงราวครึ่งหนึ่งเหลือประมาณ 431MW
📌 เงินที่ได้รับจากการขายเงินลงทุนจะสนับสนุนการเติบโตระยะต่อไปของ BCPG ผู้บริหารวางแผนงบลงทุน (capex) ประมาณ 1.9 หมื่นลบ. ในช่วง 5 ปีข้างหน้า โดยมุ่งเน้นการลงทุนในประเทศไทย เนื่องจากคาดว่าแผน PDP2026 ฉบับใหม่จะประกาศในปี 2570 BCPG ตั้งเป้าเพิ่มกำลังการผลิตพลังงานหมุนเวียนใหม่มากกว่า 500MW ภายในปี 2574 ผ่านโครงการ Direct PPA และศูนย์ข้อมูลขนาดเล็กที่ตั้งอยู่ใกล้ผู้ใช้งาน โซลาร์ชุมชน และ BESS ควบคู่กับการขยายธุรกิจไปสู่โครงสร้างพื้นฐานด้านพลังงานและโลจิสติกส์ การลงทุนเหล่านี้น่าจะสนับสนุนเป้าหมายของผู้บริหารในการเพิ่ม EBITDA เป็น 1.5 เท่าภายในปี 2574 สำหรับโครงการในไต้หวัน การก่อสร้างสถานีไฟฟ้าย่อยขนาด 200MW มีความคืบหน้าแล้ว 30% ขณะที่การก่อสร้างโรงไฟฟ้าพลังงานแสงอาทิตย์จะเริ่มดำเนินการเป็นระยะตั้งแต่ไตรมาส 4/2569 โดยคาดว่าจะเริ่มดำเนินการเชิงพาณิชย์ (COD) ครั้งแรกในปี 2570
🎯 มุมมอง KS
📌 แนะนำ “ซื้อ” และ TP ที่ 9.30 บาท
เราคาดว่ากำไรจะยังแข็งแกร่งในไตรมาส 4/2569 แม้อ่อนตัวลง QoQ หนุนจาก capacity revenue ของโรงไฟฟ้าในสหรัฐฯ ที่ได้รับการยืนยันแล้ว และกำไรจากการขายเงินลงทุนใน Hamilton ที่คาดว่าจะอยู่ที่ 2.5 พันลบ. ขณะที่เงินที่ได้รับจากการขายเงินลงทุนจะเป็นแหล่งเงินทุนสนับสนุนการเติบโตระยะต่อไปของ BCPG ราคาเป้าหมายของเราอิงวิธีรวมส่วนธุรกิจ (SOTP) โดยใช้ WACC ที่ 5.9% ปัจจุบันหุ้นซื้อขายที่ PER ปี 2569 เท่ากับ 4.32 เท่า และ PBV ที่ 0.64 เท่า
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #BCPG # Hamilton
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน