ภาษาไทย
 English


💡 KS : GPSC ต้นทุนเชื้อเพลิงที่สูงขึ้นบดบังแนวโน้มกำไร 4Q69
📍คาดกำไรไตรมาส 4/2569 อ่อนตัวลงจากต้นทุนเชื้อเพลิงที่สูงขึ้น
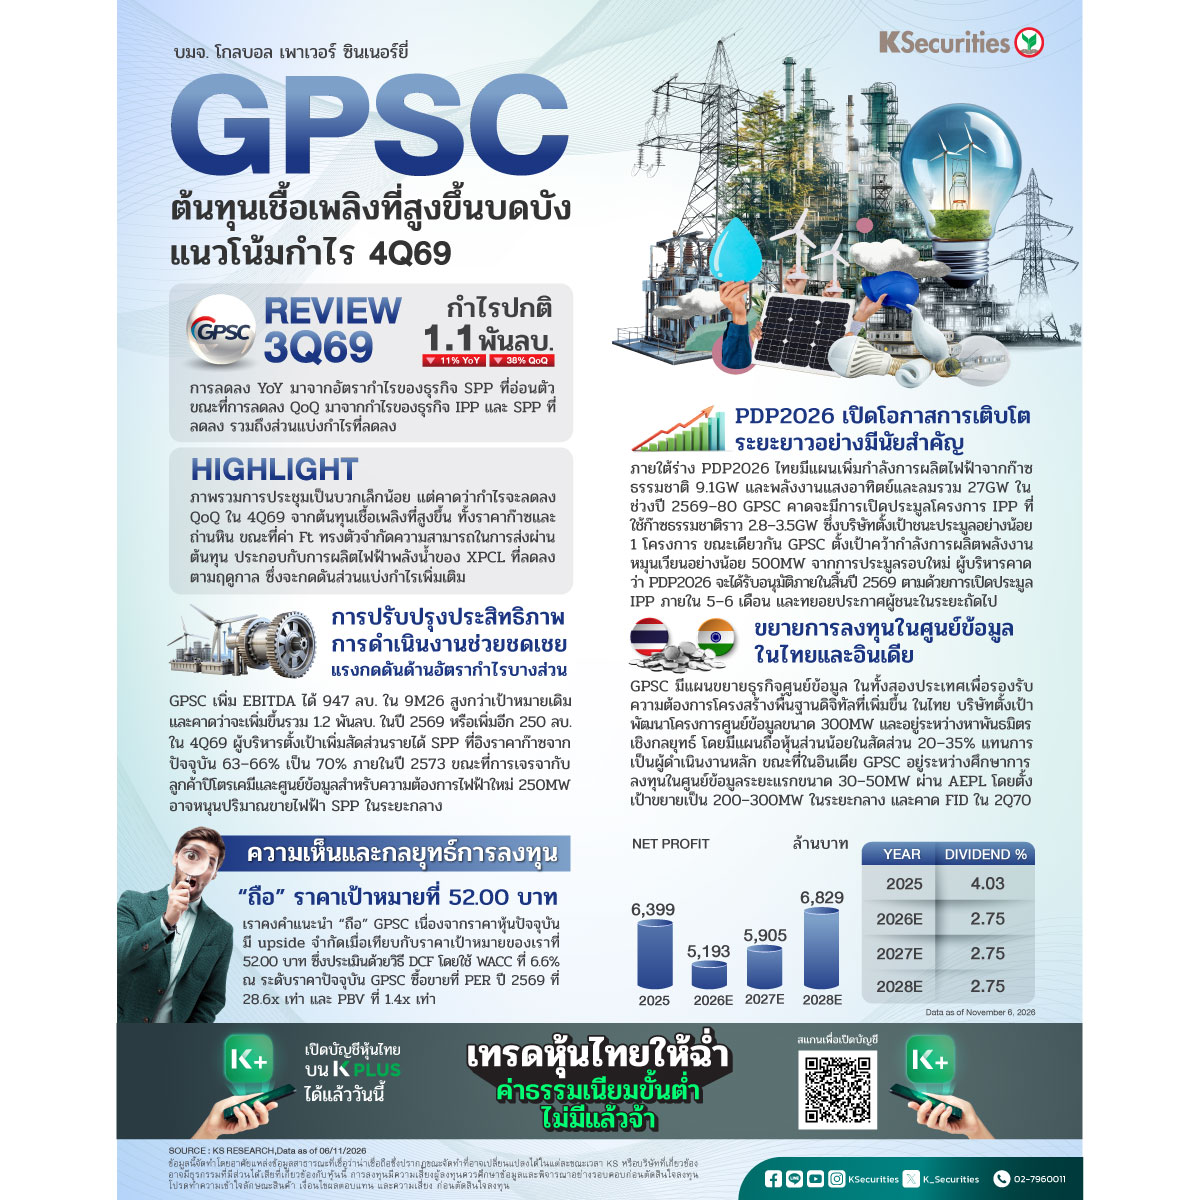
เราเข้าร่วมการประชุมนักวิเคราะห์ของ GPSC ประจำไตรมาส 3/2569 เมื่อวันที่ 7 พ.ย. ประเด็นสำคัญจากการประชุมเป็นบวกเล็กน้อย เราคาดว่ากำไรจะลดลง QoQ จากต้นทุนเชื้อเพลิงที่สูงขึ้นและความต้องการใช้ไฟฟ้าจาก SPP ที่ลดลง ผู้บริหารคาดว่าราคา pool gas จะเพิ่มขึ้นเป็น 440 บาท/MMBtu ในไตรมาส 4/2569 จาก 384 บาท/MMBtu ในไตรมาส 3/2569 ขณะที่ราคาถ่านหิน Newcastle คาดเพิ่มขึ้นแตะ 145–150 ดอลลาร์สหรัฐฯ/ตัน เนื่องจากค่า Ft ทรงตัวที่ 0.16 บาท/kWh ความสามารถในการส่งผ่านต้นทุนที่สูงขึ้นไปยังลูกค้าจึงจำกัด นอกจากนี้ การผลิตไฟฟ้าพลังน้ำของ XPCL ที่ลดลงตามฤดูกาลจะเป็นอีกปัจจัยกดดันส่วนแบ่งกำไร
📍การปรับปรุงประสิทธิภาพการดำเนินงานช่วยชดเชยแรงกดดันด้านอัตรากำไรบางส่วน
GPSC เพิ่ม EBITDA ได้ 947 ลบ. ใน 9M26 สูงกว่าเป้าหมายเดิม และคาดว่าจะเพิ่มขึ้นรวม 1.2 พันลบ. ในปี 2569 หรือเพิ่มอีก 250 ลบ. ในไตรมาส 4/2569 ผู้บริหารตั้งเป้าเพิ่มสัดส่วนรายได้ SPP ที่อิงราคาก๊าซจากปัจจุบัน 63–66% เป็น 70% ภายในปี 2573 ขณะที่การเจรจากับลูกค้าปิโตรเคมีและศูนย์ข้อมูลสำหรับความต้องการไฟฟ้าใหม่ 250MW อาจหนุนปริมาณขายไฟฟ้า SPP ในระยะกลาง
📍PDP2026 เปิดโอกาสการเติบโตระยะยาวอย่างมีนัยสำคัญ
ภายใต้ร่าง PDP2026 ไทยมีแผนเพิ่มกำลังการผลิตไฟฟ้าจากก๊าซธรรมชาติ 9.1GW และพลังงานแสงอาทิตย์และลมรวม 27GW ในช่วงปี 2569–80 GPSC คาดจะมีการเปิดประมูลโครงการ IPP ที่ใช้ก๊าซธรรมชาติราว 2.8–3.5GW ซึ่งบริษัทตั้งเป้าชนะประมูลอย่างน้อย 1 โครงการ ขณะเดียวกัน GPSC ตั้งเป้าคว้ากำลังการผลิตพลังงานหมุนเวียนอย่างน้อย 500MW จากการประมูลรอบใหม่ ผู้บริหารคาดว่า PDP2026 จะได้รับอนุมัติภายในสิ้นปี 2569 ตามด้วยการเปิดประมูล IPP ภายใน 5–6 เดือน และทยอยประกาศผู้ชนะในระยะถัดไป นอกจากนี้ บริษัทยังอยู่ระหว่างดำเนินการต่ออายุ PPA ของโรงไฟฟ้าเดิม โดยเฉพาะ Glow IPP ขนาด 713MW ซึ่งคาดว่าจะได้ข้อสรุปภายในไตรมาส 1/2570
📍ขยายการลงทุนในศูนย์ข้อมูลในไทยและอินเดีย
GPSC มีแผนขยายธุรกิจศูนย์ข้อมูล ในทั้งสองประเทศเพื่อรองรับความต้องการโครงสร้างพื้นฐานดิจิทัลที่เพิ่มขึ้น ในไทย บริษัทตั้งเป้าพัฒนาโครงการศูนย์ข้อมูลขนาด 300MW และอยู่ระหว่างหาพันธมิตรเชิงกลยุทธ์ โดยมีแผนถือหุ้นส่วนน้อยในสัดส่วน 20–35% แทนการเป็นผู้ดำเนินงานหลัก ขณะที่ในอินเดีย GPSC อยู่ระหว่างศึกษาการลงทุนในศูนย์ข้อมูลระยะแรกขนาด 30–50MW ผ่าน AEPL โดยตั้งเป้าขยายเป็น 200–300MW ในระยะกลาง และคาด FID ในไตรมาส 2/2570
📍คงคำแนะนำ “ถือ” ราคาเป้าหมาย 52.00 บาท
เราคงคำแนะนำ “ถือ” GPSC เนื่องจากราคาหุ้นปัจจุบันมี upside จำกัดเมื่อเทียบกับราคาเป้าหมายของเราที่ 52.00 บาท ซึ่งประเมินด้วยวิธี DCF โดยใช้ WACC ที่ 6.6% ณ ระดับราคาปัจจุบัน GPSC ซื้อขายที่ PER ปี 2569 ที่ 28.6x เท่า และ PBV ที่ 1.4x เท่า
โหลดเลย ! https://ksecurities.co/KSTradePlus
📲เปิดพอร์ตลงทุน https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #GPSC
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน