ภาษาไทย
 English


🛋️ KS: SCGD สร้างการเติบโตนอกประเทศไทย
📌 กำไรไตรมาส 3/2569 ดีกว่าที่คาด
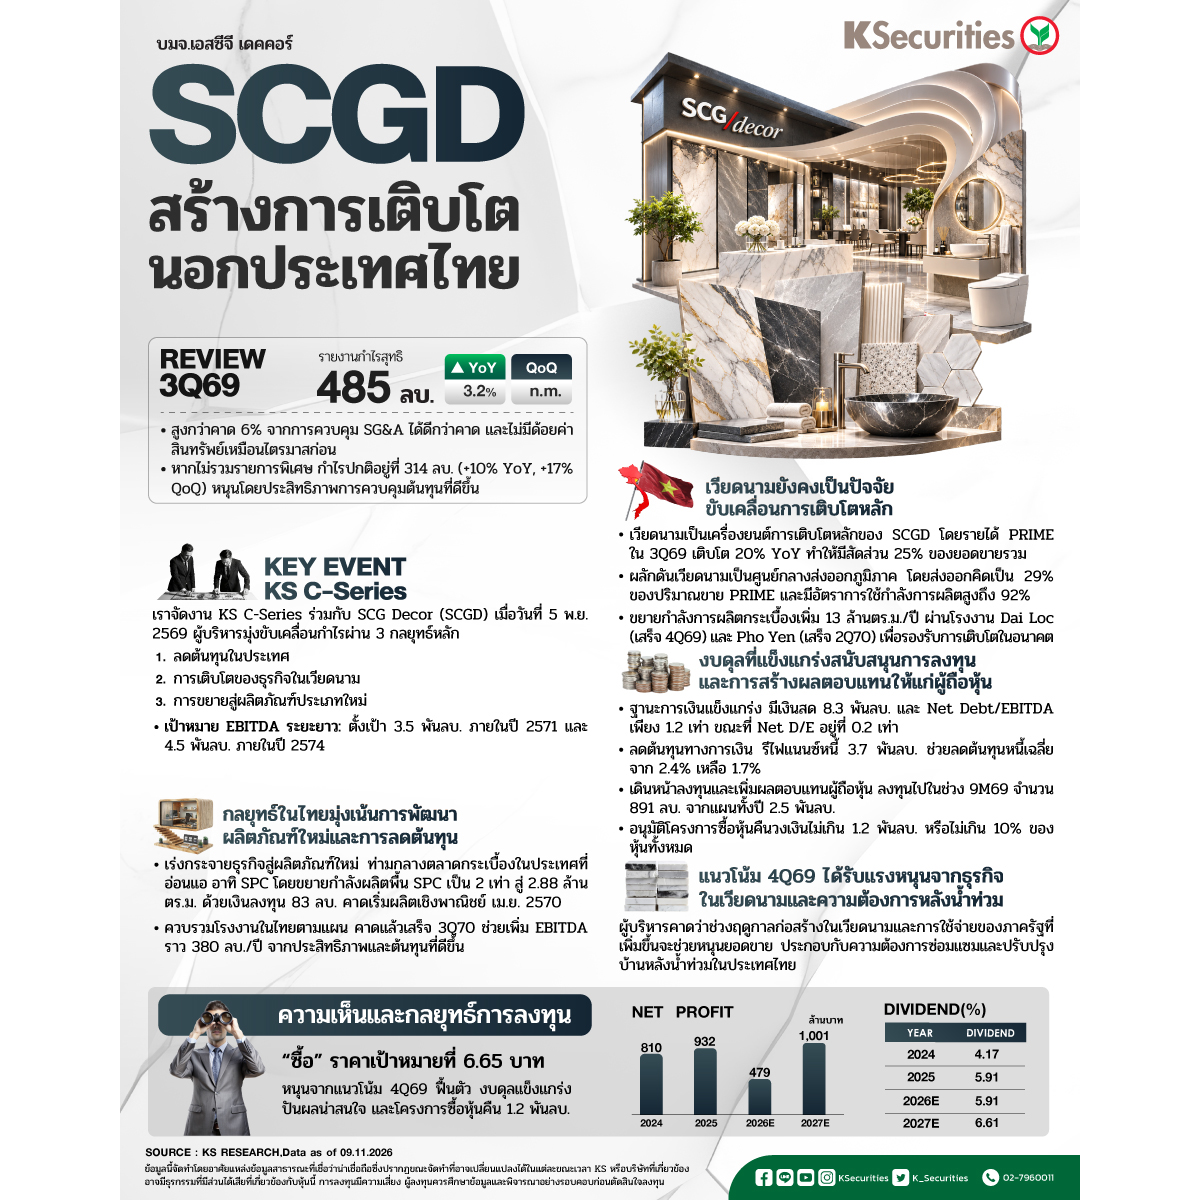
กำไรสุทธิไตรมาส 3/2569 อยู่ที่ 314 ลบ. (EPS: 0.19 บาท) สูงกว่าประมาณการของเราและตลาด 6% จากการควบคุมสัดส่วนค่าใช้จ่ายในการขายและบริหาร (SG&A) ต่อรายได้ที่ดีกว่าคาด กำไรฟื้นตัวจากขาดทุนสุทธิ 281 ลบ. ในไตรมาส 2/2569 ซึ่งมีสาเหตุหลักจากไม่มีการบันทึกด้อยค่าสินทรัพย์ 537 ลบ. เหมือนไตรมาสก่อน หากไม่รวมรายการพิเศษ กำไรปกติอยู่ที่ 314 ลบ. (+10% YoY, +17% QoQ) หนุนโดยประสิทธิภาพการควบคุมต้นทุนที่ดีขึ้น
📌 เราจัดงาน KS C-Series ร่วมกับ SCG Decor (SCGD)
เมื่อวันที่ 5 พ.ย. 2569 ผู้บริหารเน้นย้ำว่าการเติบโตของธุรกิจในเวียดนาม การควบรวมฐานการผลิตในไทย และการขยายธุรกิจเข้าสู่ผลิตภัณฑ์ประเภทใหม่เป็นปัจจัยขับเคลื่อนกำไรที่สำคัญ แม้ว่าความต้องการกระเบื้องเซรามิกในประเทศยังคงอ่อนแอ แต่ผู้บริหารยังคงมั่นใจว่าบริษัทจะมีกำไรสุทธิเติบโต YoY ในปี 2569 ตามเป้าหมาย และตั้งเป้า EBITDA ที่ 3.5 พันลบ. ภายในปี 2571 และ 4.5 พันลบ. ภายในปี 2574
📌 กลยุทธ์ในไทยมุ่งเน้นการพัฒนาผลิตภัณฑ์ใหม่และการลดต้นทุน
ยอดขายในประเทศไทยลดลงท่ามกลางอุปสงค์ที่อ่อนแอ การแข่งขันจากสินค้านำเข้า และผลกระทบจากน้ำท่วม SCGD กำลังขยายธุรกิจให้มีความหลากหลายมากกว่าผลิตภัณฑ์กระเบื้อง โดยยอดขายจากการจัดหาผลิตภัณฑ์ใหม่เพิ่มขึ้น 29% YoY เป็น 771 ลบ. ในช่วง 9 เดือนแรกปี 2569 ขณะที่ปริมาณขายพื้น SPC เพิ่มขึ้น 24% SCGD มีแผนเพิ่มกำลังการผลิตพื้น SPC ต่อปีเป็น 2 เท่า สู่ระดับ 2.88 ล้านตร.ม. ผ่านการลงทุนขยายกำลังการผลิตในโรงงานเดิม (brownfield) มูลค่า 83 ลบ. โดยคาดว่าจะเริ่มดำเนินการเชิงพาณิชย์ในเดือนเม.ย. 2570 ขณะเดียวกัน แผนควบรวมโรงงานในไทยยังคงเป็นไปตามกำหนดในไตรมาส 3/2570 และคาดว่าจะช่วยเพิ่ม EBITDA ปีละ 380 ลบ. ตั้งแต่ปี 2571 เป็นต้นไป จากประสิทธิภาพการดำเนินงานและความสามารถในการแข่งขันด้านต้นทุนที่ดีขึ้น
📌 เวียดนามยังคงเป็นปัจจัยขับเคลื่อนการเติบโตหลัก
รายได้ของ PRIME เติบโต 20% YoY ในไตรมาส 3/2569 ส่งผลให้สัดส่วนรายได้จากเวียดนามเพิ่มขึ้นเป็น 25% ของยอดขายรวมของกลุ่มบริษัท โดยต้นทุนการผลิตที่สามารถแข่งขันได้ช่วยสนับสนุนกลยุทธ์ของ SCGD ในการผลักดันเวียดนามให้เป็นศูนย์กลางการส่งออกในภูมิภาค โดยการส่งออกคิดเป็นประมาณ 29% ของปริมาณขายของ PRIME ในไตรมาส 3/2569 ขณะที่อัตราการใช้กำลังการผลิต อยู่ที่ 92% เพื่อรองรับการเติบโตเพิ่มเติม SCGD อยู่ระหว่างเพิ่มกำลังการผลิต GP อีก 13 ล้านตร.ม. ต่อปี ผ่านการขยายโรงงานที่ Dai Loc และ Pho Yen ซึ่งมีกำหนดแล้วเสร็จในไตรมาส 4/2569 และไตรมาส 2/2570 ตามลำดับ
📌 งบดุลที่แข็งแกร่งสนับสนุนการลงทุนและการสร้างผลตอบแทนให้แก่ผู้ถือหุ้น
SCGD มีเงินสด 8.3 พันลบ. ณ สิ้นไตรมาส 3/2569 โดยมีอัตราส่วนหนี้สินสุทธิต่อ EBITDA ที่ 1.2 เท่า และอัตราส่วนหนี้สินสุทธิต่อส่วนของผู้ถือหุ้นที่ 0.2 เท่า การรีไฟแนนซ์หนี้จำนวน 3.7 พันลบ. ช่วยลดต้นทุนหนี้เฉลี่ยลงเหลือ 1.7% จาก 2.4% งบลงทุน (capex) ในช่วง 9 เดือนแรกปี 2569 อยู่ที่ 891 ลบ. เทียบกับแผนลงทุนทั้งปีที่ 2.5 พันลบ. นอกจากนี้ คณะกรรมการบริษัทยังอนุมัติโครงการซื้อหุ้นคืนวงเงินไม่เกิน 1.2 พันลบ. จำนวนไม่เกิน 165 ล้านหุ้น หรือคิดเป็น 10% ของจำนวนหุ้นที่ออกและจำหน่ายแล้ว
📌 แนวโน้มไตรมาส 4/2569 ได้รับแรงหนุนจากธุรกิจในเวียดนามและความต้องการหลังน้ำท่วม
ผู้บริหารคาดว่าช่วงฤดูกาลก่อสร้างในเวียดนามและการใช้จ่ายของภาครัฐที่เพิ่มขึ้นจะช่วยหนุนยอดขาย ประกอบกับความต้องการซ่อมแซมและปรับปรุงบ้านหลังน้ำท่วมในประเทศไทย อย่างไรก็ตาม
มุมมอง KS
🎯แนะนำ “ซื้อ” ด้วย TP ที่ 6.65 บาท
เราปรับเพิ่มราคาเป้าหมายจาก 6.30 บาท เป็น 6.65 บาท จากการปรับปีฐานการประเมินมูลค่าจากกลางปี 2570 เป็นสิ้นปี 2570 โดยอิง PER เป้าหมายที่ 10 เท่า เราคงคำแนะนำ “ซื้อ” จากสถานะเงินสดที่แข็งแกร่งของ SCGD และอัตราการจ่ายเงินปันผลที่น่าสนใจ
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #SCDG
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน