ภาษาไทย
 English


🤖KS: KCE มองกำไรเร่งตัวขึ้นพร้อมคำสั่งซื้อใหม่
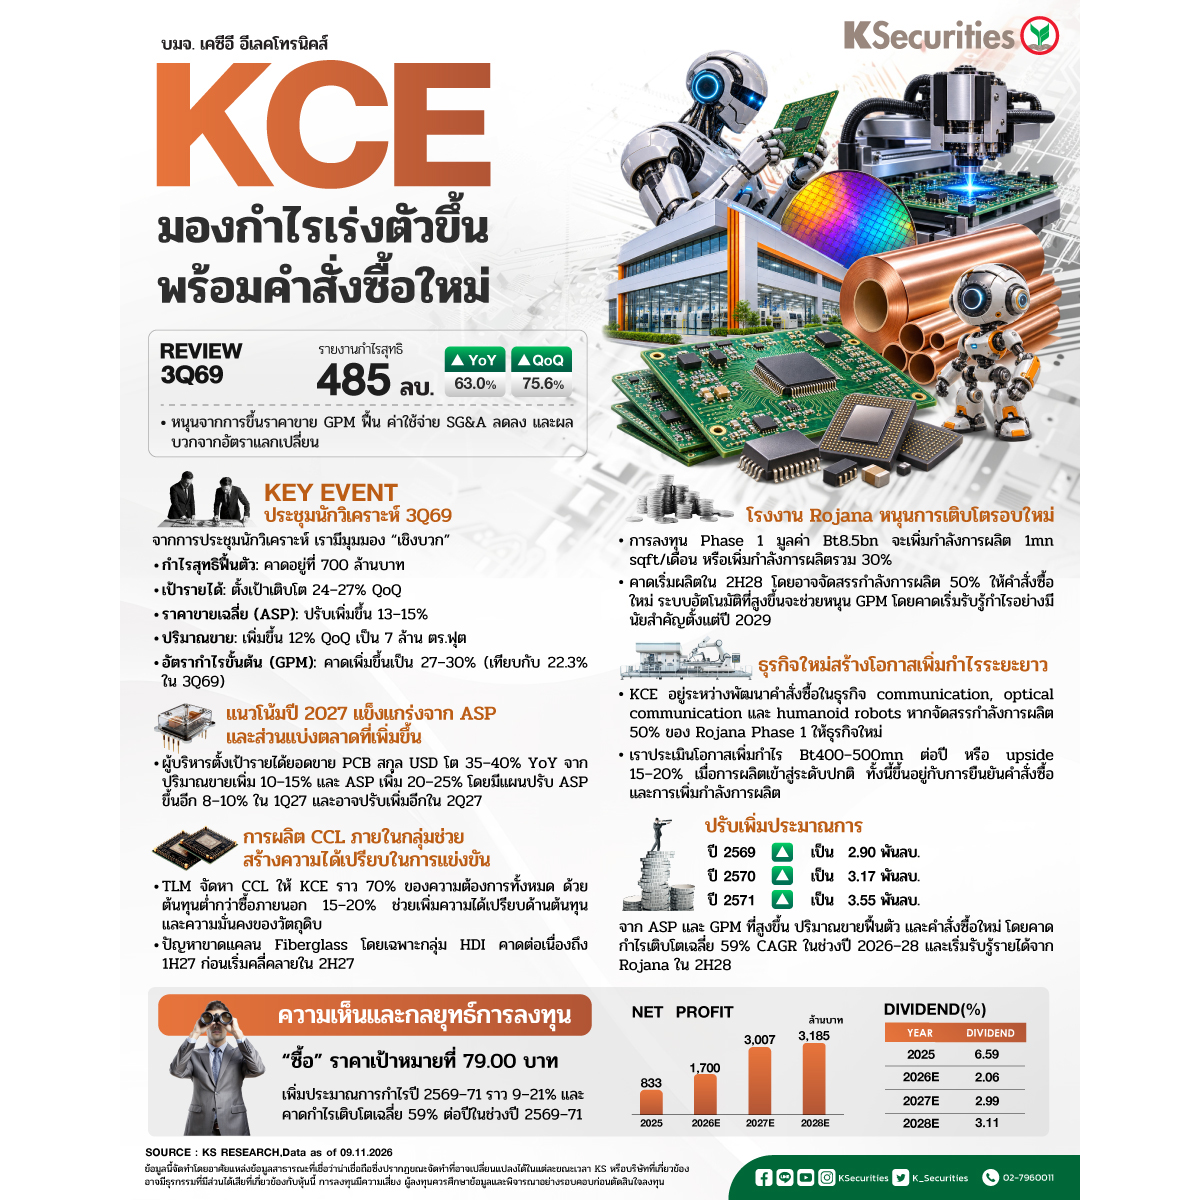
📌 รายงานกำไรสุทธิ 3Q26 ที่ 485 ลบ. (+63% YoY, +76% QoQ)
การเติบโตของกำไรมาจากการปรับเพิ่มราคาขายเพื่อชดเชยต้นทุนวัตถุดิบที่สูงขึ้น ส่งผลให้รายได้และ GPM ปรับตัวดีขึ้น แม้ว่าปริมาณการส่งมอบสินค้าจะลดลง นอกจากนี้ กำไรยังได้รับแรงหนุนจากค่าใช้จ่าย SG&A ที่ลดลงและผลบวกจากอัตราแลกเปลี่ยน โดยกำไรจากการดำเนินงานที่ไม่รวมผลกระทบจาก FX และรายการพิเศษเพิ่มขึ้น 52% YoY และ 83% QoQ เป็น 443 ลบ.
📌 คาดกำไร 4Q26 ฟื้นตัวแข็งแกร่ง
เมื่อวันที่ 6 พ.ย. เราเข้าร่วมการประชุมนักวิเคราะห์ของ KCE โดยประเด็นสำคัญเป็นไปในเชิงบวก เราคาดกำไรสุทธิฟื้นตัวเป็น Bt700mn จาก ASP และปริมาณส่งมอบที่เพิ่มขึ้น โดยผู้บริหารตั้งเป้ารายได้โต 24–27% QoQ จากการปรับ ASP ขึ้น 13–15% และปริมาณขายเพิ่ม 12% เป็น 7mn sqft ขณะที่คาด GPM เพิ่มขึ้นเป็น 27–30% จาก 22.3% ใน 3Q26
📌 แนวโน้มปี 2027 แข็งแกร่งจาก ASP และส่วนแบ่งตลาดที่เพิ่มขึ้น
ผู้บริหารตั้งเป้ารายได้ยอดขาย PCB สกุล USD โต 35–40% YoY จากปริมาณขายเพิ่ม 10–15% และ ASP เพิ่ม 20–25% โดยมีแผนปรับ ASP ขึ้นอีก 8–10% ใน 1Q27 และอาจปรับเพิ่มอีกใน 2Q27 อย่างไรก็ตาม การจัดหาวัตถุดิบยังเป็นข้อจำกัดสำคัญ
📌 การผลิต CCL ภายในกลุ่มช่วยสร้างความได้เปรียบในการแข่งขัน
TLM จัดหา CCL ให้ KCE ราว 70% ของความต้องการทั้งหมด ด้วยต้นทุนต่ำกว่าการซื้อภายนอก 15–20% ช่วยสร้างความได้เปรียบด้านต้นทุนและความมั่นคงของวัตถุดิบ อย่างไรก็ตาม การขาดแคลน fiberglass โดยเฉพาะสำหรับ HDI อาจต่อเนื่องถึง 1H27 ก่อนเริ่มคลี่คลายใน 2H27
📌 โรงงาน Rojana หนุนการเติบโตรอบใหม่
การลงทุน Phase 1 มูลค่า Bt8.5bn จะเพิ่มกำลังการผลิต 1mn sqft/เดือน หรือเพิ่มกำลังการผลิตรวม 30% คาดเริ่มผลิตใน 2H28 โดยอาจจัดสรรกำลังการผลิต 50% ให้คำสั่งซื้อใหม่ ระบบอัตโนมัติที่สูงขึ้นจะช่วยหนุน GPM โดยคาดเริ่มรับรู้กำไรอย่างมีนัยสำคัญตั้งแต่ปี 2029
📌 ธุรกิจใหม่สร้างโอกาสเพิ่มกำไรระยะยาว
KCE อยู่ระหว่างพัฒนาคำสั่งซื้อในธุรกิจ communication, optical communication และ humanoid robots หากจัดสรรกำลังการผลิต 50% ของ Rojana Phase 1 ให้ธุรกิจใหม่ เราประเมินโอกาสเพิ่มกำไร Bt400–500mn ต่อปี หรือ upside 15–20% เมื่อการผลิตเข้าสู่ระดับปกติ ทั้งนี้ขึ้นอยู่กับการยืนยันคำสั่งซื้อและการเพิ่มกำลังการผลิต
📌 ปรับเพิ่มประมาณการกำไรปี 2026–28 ขึ้น 9%/21%/18%
เราปรับประมาณกำไรเป็น Bt1.7bn/Bt3.0bn/Bt3.2bn ตามลำดับ จาก ASP และ GPM ที่สูงขึ้น ปริมาณขายฟื้นตัว และคำสั่งซื้อใหม่ โดยคาดกำไรเติบโตเฉลี่ย 59% CAGR ในช่วงปี 2026–28 และเริ่มรับรู้รายได้จาก Rojana ใน 2H28
มุมมอง KS
🎯 แนะนำ “ซื้อ” ราคาเป้าหมายย 79.00 บาท
เราปรับคำแนะนำขึ้นจากเดิม Neutral และราคาเป้าหมายขึ้นจาก 60.00 บาท เป็น 79.00 บาท สะท้อนการปรับเพิ่มประมาณการกำไรและเลื่อนฐานมูลค่าเป็นสิ้นปี 2027 โดยอิง PER เป้าหมาย 31x หรือ +1SD เหนือค่าเฉลี่ยย้อนหลัง 5 ปี จากแนวโน้มกำไรที่แข็งแกร่ง ความได้เปรียบด้านต้นทุน และโอกาสเติบโตระยะยาว
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #KCE
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน