ภาษาไทย
 English


KS : AMATA ยอดขายที่ดินที่อ่อนแอลงนำไปสู่การปรับลดประมาณการ
📍ยอดขายที่ดินไตรมาส 3/2569 อ่อนแอ
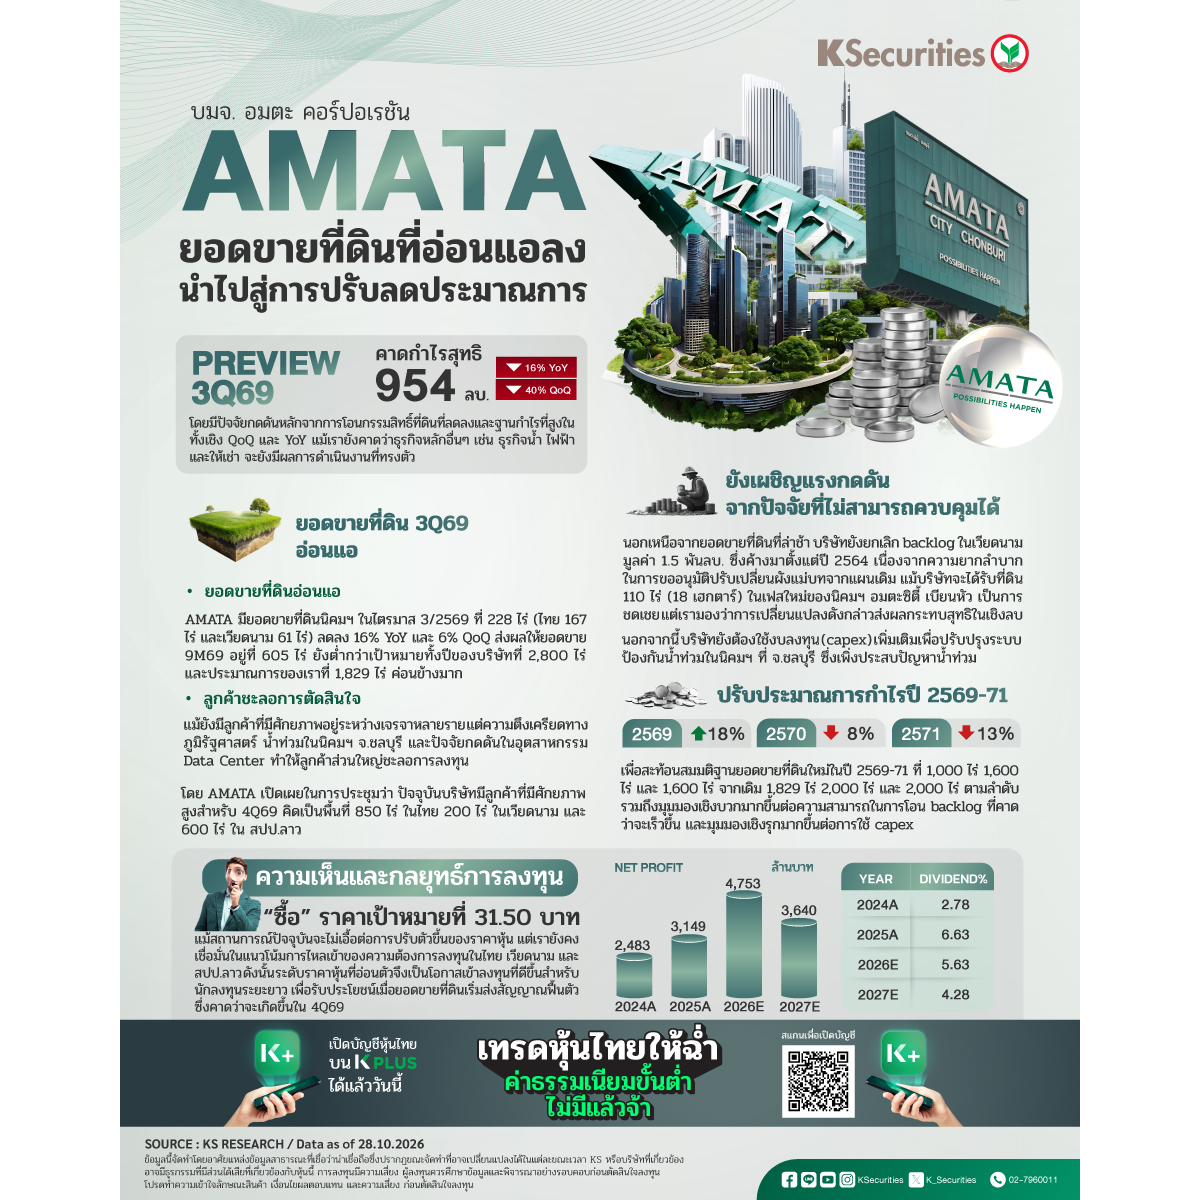
✅AMATA รายงานยอดขายที่ดินนิคมฯ ไตรมาส 3/2569 ที่ 228 ไร่ (ไทย 167 ไร่ และเวียดนาม 61 ไร่) ลดลง 16% YoY และ 6% QoQ ถือเป็นผลประกอบการที่อ่อนแอ และทำให้ยอดขายที่ดินช่วง 9 เดือนแรกของปี 2569 อยู่ที่เพียง 605 ไร่ ต่ำกว่าเป้ายอดขายที่ดินปี 2569 ของบริษัทที่ 2,800 ไร่ และประมาณการทั้งปีของเราที่ 1,829 ไร่ อย่างมาก แม้บริษัทจะยังมีลูกค้าที่มีศักยภาพหลายรายอยู่ระหว่างการเจรจา แต่ความตึงเครียดทางภูมิรัฐศาสตร์ที่ยืดเยื้อ สถานการณ์น้ำท่วมในนิคมฯ ที่ จ.ชลบุรี และปัจจัยกดดันในอุตสาหกรรมศูนย์ข้อมูล (data center) ทำให้ลูกค้าส่วนใหญ่ชะลอการตัดสินใจ โดย AMATA เปิดเผยในการประชุมนักวิเคราะห์เมื่อวานนี้ (27 ต.ค.) ว่า ปัจจุบันบริษัทมีลูกค้าที่มีศักยภาพสูงสำหรับไตรมาส 4/2569 คิดเป็นพื้นที่ 850 ไร่ ในไทย 200 ไร่ ในเวียดนาม และ 600 ไร่ ใน สปป.ลาว
📍ยังเผชิญแรงกดดันจากปัจจัยที่ไม่สามารถควบคุมได้
✅นอกเหนือจากยอดขายที่ดินที่ล่าช้า บริษัทยังยกเลิก backlog ในเวียดนามมูลค่า 1.5 พันลบ. ซึ่งค้างมาตั้งแต่ปี 2564 เนื่องจากความยากลำบากในการขออนุมัติปรับเปลี่ยนผังแม่บทจากแผนเดิม แม้บริษัทจะได้รับที่ดิน 110 ไร่ (18 เฮกตาร์) ในเฟสใหม่ของนิคมฯ อมตะซิตี้ เบียนหัว เป็นการชดเชย แต่เรามองว่าการเปลี่ยนแปลงดังกล่าวส่งผลกระทบสุทธิในเชิงลบ นอกจากนี้ บริษัทยังต้องใช้งบลงทุน (capex) เพิ่มเติมเพื่อปรับปรุงระบบป้องกันน้ำท่วมในนิคมฯ ที่ จ.ชลบุรี ซึ่งเพิ่งประสบปัญหาน้ำท่วม โดยคาดว่าการออกแบบระบบจะแล้วเสร็จไม่เกินเดือน พ.ย.2569 ทำให้ต้นทุนเพิ่มเติมดังกล่าวยังมีความไม่แน่นอน
📍ปรับประมาณการกำไรปี 2569-71
✅เพื่อสะท้อนสมมติฐานยอดขายที่ดินใหม่ในปี 2569-71 ที่ 1,000 ไร่ 1,600 ไร่ และ 1,600 ไร่ จากเดิม 1,829 ไร่ 2,000 ไร่ และ 2,000 ไร่ ตามลำดับ รวมถึงมุมมองเชิงบวกมากขึ้นต่อความสามารถในการโอน backlog ที่คาดว่าจะเร็วขึ้น และมุมมองเชิงรุกมากขึ้นต่อการใช้ capex เราจึงปรับลดประมาณการกำไรปี 2570-71 ลง 8% และ 13% ตามลำดับ แม้จะปรับสมมติฐานอัตรากำไรขั้นต้น (GPM) ในช่วงดังกล่าวขึ้น 2.4-4.3ppt ก็ตาม ขณะที่การโอนกรรมสิทธิ์ที่ดินจาก backlog ที่คาดว่าจะเร็วกว่าเดิม ทำให้เราปรับประมาณการกำไรปี 2569 ขึ้น 18%
📍คาดกำไรไตรมาส 3/2569 จะลดลงทั้ง YoY และ QoQ
✅เราคาดว่า AMATA จะรายงานกำไรไตรมาส 3/2569 ที่ 954 ลบ. ลดลง 16% YoY และ 40% QoQ โดยมีปัจจัยกดดันหลักจากการโอนกรรมสิทธิ์ที่ดินที่ลดลงและฐานกำไรที่สูงในทั้งเชิง QoQ และ YoY แม้เรายังคาดว่าธุรกิจหลักอื่นๆ เช่น ธุรกิจน้ำ ไฟฟ้า และให้เช่า จะยังมีผลการดำเนินงานที่ทรงตัว โดยมีความผันผวนบางส่วนจากการเปลี่ยนแปลงของอัตราแลกเปลี่ยน ทั้งนี้ เนื่องจากคาดว่า 40% ของการโอนกรรมสิทธิ์ที่ดินในไตรมาส 3/2569 จะมาจากนิคมฯ ที่มีอัตรากำไรสูง ทำให้คาด GPM โดยรวมคาดว่าจะยังอยู่ในระดับสูงที่ 47.3% เพิ่มขึ้น 5ppt YoY แต่ลดลง 4.1ppt QoQ
📍เพื่อสะท้อนการเปลี่ยนแปลงข้างต้น เราจึงปรับลดราคาเป้าหมายกลางปี 2570 ของ AMATA ลงเป็น 31.5 บาท จาก 35.0 บาท
✅จากแนวโน้มยอดขายที่ดินนิคมฯ ที่น้อยลง เรายังปรับเพิ่มอัตราคิดลดที่เหมาะสมในการประเมินมูลค่าหุ้นเป็น 24.0% จาก 21.4% อย่างไรก็ตาม ด้วยผลตอบแทนรวมที่คาดหวังที่ 15% เราจึงคงคำแนะนำ “ซื้อ” สำหรับ AMATA แม้สถานการณ์ปัจจุบันจะไม่เอื้อต่อการปรับตัวขึ้นของราคาหุ้น แต่เรายังคงเชื่อมั่นในแนวโน้มการไหลเข้าของความต้องการลงทุนในไทย เวียดนาม และ สปป.ลาว ดังนั้น ระดับราคาหุ้นที่อ่อนตัวจึงเป็นโอกาสเข้าลงทุนที่ดีขึ้นสำหรับนักลงทุนระยะยาว เพื่อรับประโยชน์เมื่อยอดขายที่ดินเริ่มส่งสัญญาณฟื้นตัว ซึ่งคาดว่าจะเกิดขึ้นในไตรมาส 4/2569
เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
ดูข้อมูลหุ้นเพิ่มเติมผ่านแอป KS TRADE+ โหลดเลย >> https://ksecurities.co/KSTradePlus
Follow us :
LINE : https://ksecurities.co/KS-LineOA
Facebook: https://ksecurities.co/KS-Facebook
Instagram: https://ksecurities.co/KS-Instagram
Twitter: https://ksecurities.co/KS-Twitter
YouTube: https://ksecurities.co/KS-Youtube
Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #AMATA #หุ้นนิคม
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน