ภาษาไทย
 English


KS : CHG กำไร 3Q69 หนุนจากการฟื้นตัวของรายได้
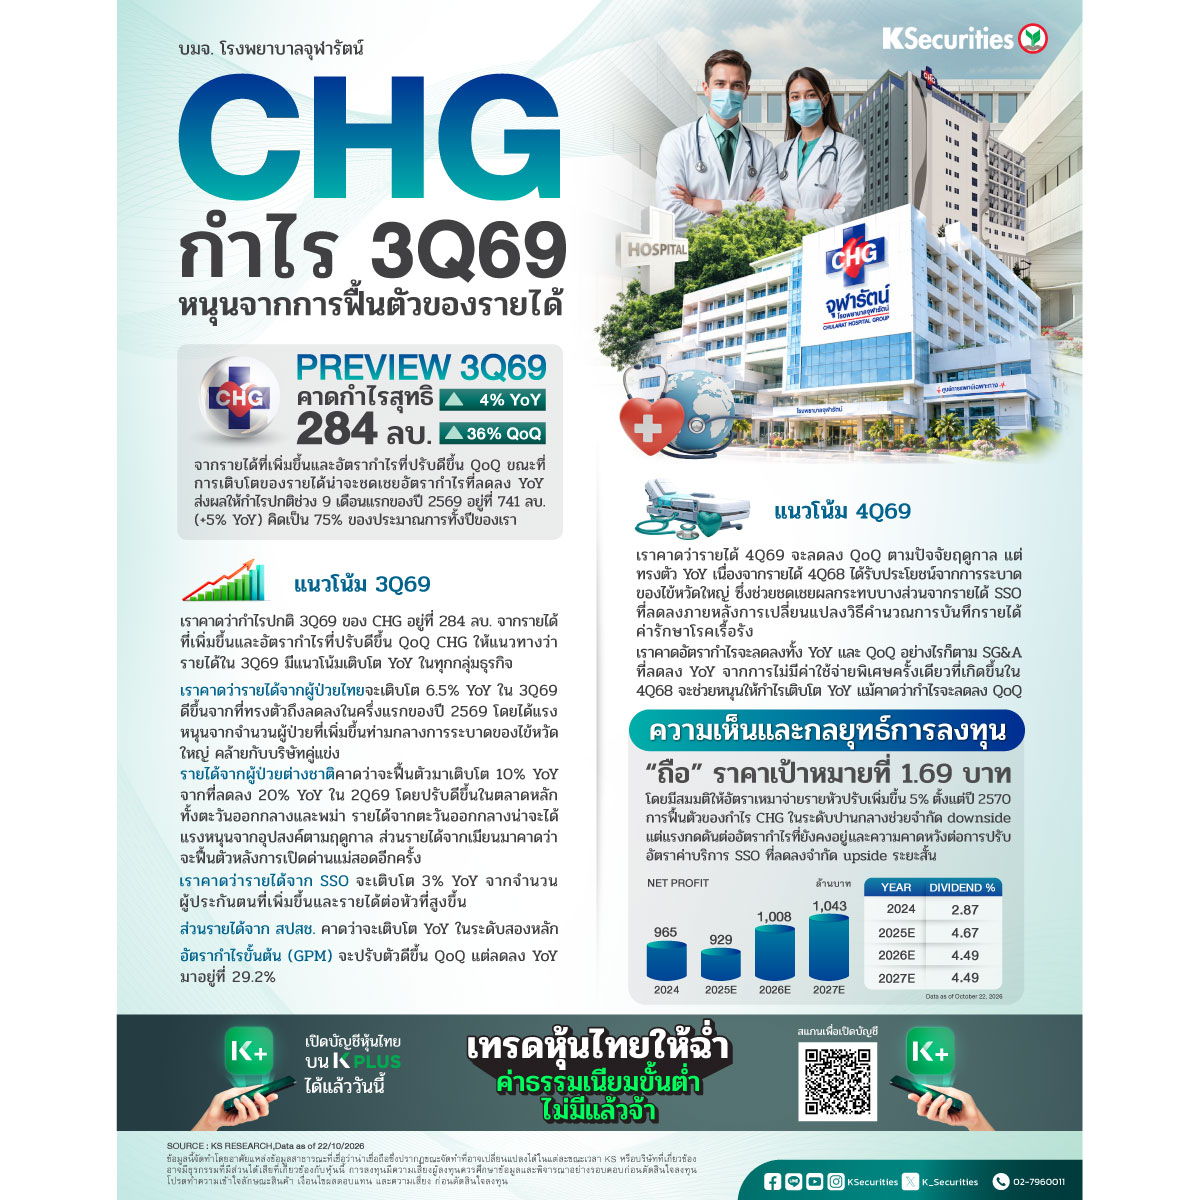
📍เราคาดกำไรปกติไตรมาส 3/2569 ของ CHG น่าจะเพิ่มขึ้น 36% QoQ และ 4% YoY เป็น 284 ลบ. จากการเติบโตของรายได้
📍 รายได้ไตรมาส 3/2569 น่าจะเติบโต 7% YoY จากอุปสงค์ของผู้ป่วยไทยที่เพิ่มขึ้นตามการระบาดของไข้หวัดใหญ่ การฟื้นตัวของผู้ป่วยต่างชาติ และรายได้จาก SSO/สปสช. ที่สูงขึ้น
📍 อัตรากำไรน่าจะปรับตัวดีขึ้น QoQ จากจำนวนผู้ป่วยและความซับซ้อนของการรักษาที่เพิ่มขึ้น แต่ลดลง YoY จากต้นทุนการขยายบริการที่สูงขึ้น
📍 เราคาดว่ากำไรไตรมาส 4/2569 จะเติบโต YoY จากค่าใช้จ่ายในการขายและบริหาร (SG&A) ที่ลดลง แม้อัตรากำไรจะอ่อนตัวลง แต่คาดว่ากำไรจะลดลง QoQ จากรายได้ที่อ่อนแอลงตามฤดูกาล
📍 เราปรับเพิ่มประมาณการกำไรปกติปี 2569 ขึ้น 1% และปรับประมาณการปี 2570–71 เล็กน้อย โดยไม่มีผลกระทบอย่างมีนัยสำคัญต่อกำไรปกติหรือมูลค่าหุ้นที่ประเมินด้วยวิธี DCF
📍 คงคำแนะนำ “ถือ”
👉 เราคาดว่ากำไรไตรมาส 3/2569 ของ CHG จะกลับมาเติบโต YoY ในระดับปานกลางจากที่ทรงตัวในไตรมาส 2/2569 โดยได้รับแรงหนุนจากรายได้ที่ปรับดีขึ้นในทุกกลุ่มธุรกิจ แม้อัตรากำไรยังคงเผชิญแรงกดดันอย่างต่อเนื่อง เราคาดว่ากำไรไตรมาส 4/2569 จะเติบโตต่อเนื่อง YoY จากSG&A ที่ลดลงเมื่อเทียบกับฐานที่สูงในไตรมาส 4/2568 ขณะที่แรงกดดันต่ออัตรากำไรจะยังคงอยู่ เรามองว่าโอกาสที่กำไรจะออกมาดีกว่าคาดอย่างมีนัยสำคัญยังมีจำกัด ท่ามกลางการเติบโตที่ไม่สูงนักและแรงกดดันต่ออัตรากำไรที่ต่อเนื่อง ขณะเดียวกัน ความคาดหวังของตลาดต่อการปรับเพิ่มอัตราค่าบริการ SSO ที่ลดลง ทำให้ปัจจัยกระตุ้นราคาหุ้นในระยะสั้นอ่อนแรงลง แม้ยังไม่มีประกาศอย่างเป็นทางการ เราคาดว่าราคาหุ้นน่าจะเคลื่อนไหวในกรอบแคบ โดยมีกำไรที่ปรับตัวดีขึ้นเป็นปัจจัยหนุน แต่ upside ยังคงจำกัด
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #CHG #หุ้นโรงพยาบาล
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน