ภาษาไทย
 English


💸 KS: CREDIT กำไรยังเติบโตต่อเนื่อง ขณะที่มูลค่าหุ้นไม่แพง
📌 CREDIT จัดประชุมนักวิเคราะห์หลังรายงานผลประกอบการไตรมาส 3/2569
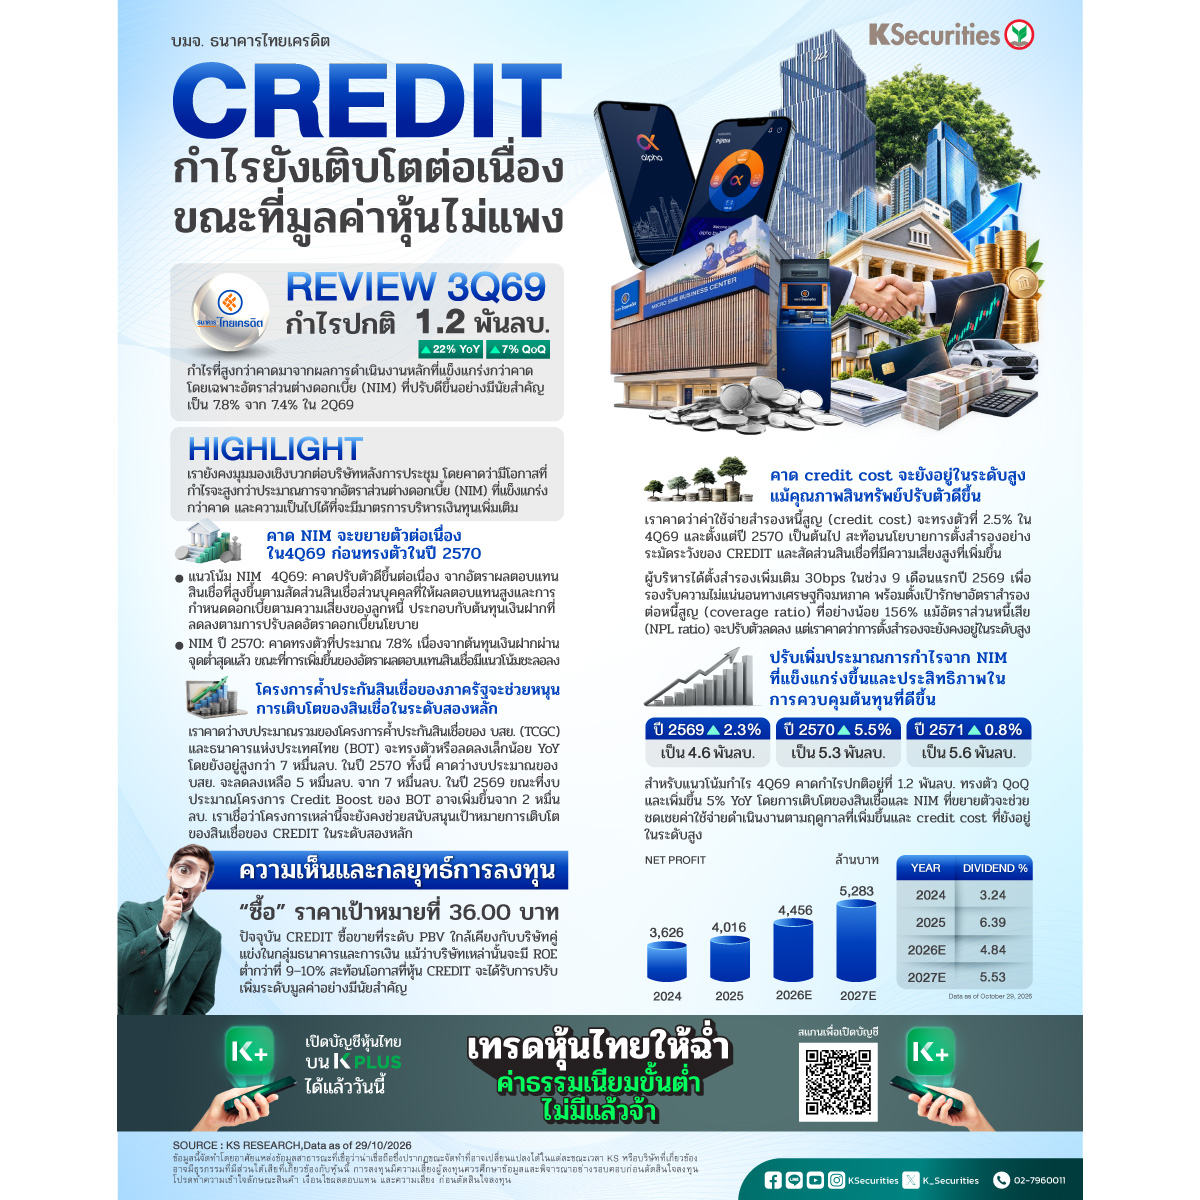
เรายังคงมุมมองเชิงบวกต่อบริษัทหลังการประชุม โดยคาดว่ามีโอกาสที่กำไรจะสูงกว่าประมาณการจากอัตราส่วนต่างดอกเบี้ย (NIM) ที่แข็งแกร่งกว่าคาด และความเป็นไปได้ที่จะมีมาตรการบริหารเงินทุนเพิ่มเติม
📌 คาด NIM จะขยายตัวต่อเนื่องในไตรมาส 4/2569 ก่อนทรงตัวในปี 2570
เราคาดว่า NIM จะปรับตัวดีขึ้นต่อเนื่องในไตรมาส 4/2569 หนุนจากอัตราผลตอบแทนสินเชื่อที่สูงขึ้นตามสัดส่วนสินเชื่อส่วนบุคคลที่ให้อัตราผลตอบแทนสูงที่เพิ่มขึ้น และการกำหนดอัตราดอกเบี้ยตามระดับความเสี่ยงของลูกหนี้ ควบคู่กับต้นทุนเงินฝากที่ลดลงจากการปรับอัตราดอกเบี้ยเงินฝากตามการปรับลดอัตราดอกเบี้ยนโยบาย ในอนาคต เราคาดว่า NIM จะทรงตัวที่ราว 7.8% ในปี 2570 เนื่องจากต้นทุนเงินฝากผ่านจุดต่ำสุดแล้ว และการปรับเพิ่มขึ้นของอัตราผลตอบแทนสินเชื่อจะชะลอตัวลงท่ามกลางภาวะเศรษฐกิจมหภาคที่ยังท้าทาย
โครงการค้ำประกันสินเชื่อของภาครัฐจะช่วยหนุนการเติบโตของสินเชื่อในระดับสองหลัก เราคาดว่างบประมาณรวมของโครงการค้ำประกันสินเชื่อของ บสย. (TCGC) และธนาคารแห่งประเทศไทย (BOT) จะทรงตัวหรือลดลงเล็กน้อย YoY โดยยังอยู่สูงกว่า 7 หมื่นลบ. ในปี 2570 ทั้งนี้ คาดว่างบประมาณของ บสย. จะลดลงเหลือ 5 หมื่นลบ. จาก 7 หมื่นลบ. ในปี 2569 ขณะที่งบประมาณโครงการ Credit Boost ของ BOT อาจเพิ่มขึ้นจาก 2 หมื่นลบ. เราเชื่อว่าโครงการเหล่านี้จะยังคงช่วยสนับสนุนเป้าหมายการเติบโตของสินเชื่อของ CREDIT ในระดับสองหลัก
📌 คาด credit cost จะยังอยู่ในระดับสูง แม้คุณภาพสินทรัพย์ปรับตัวดีขึ้น
เราคาดว่าค่าใช้จ่ายสำรองหนี้สูญ (credit cost) จะทรงตัวที่ 2.5% ในไตรมาส 4/2569 และตั้งแต่ปี 2570 เป็นต้นไป สะท้อนนโยบายการตั้งสำรองอย่างระมัดระวังของ CREDIT และสัดส่วนสินเชื่อที่มีความเสี่ยงสูงที่เพิ่มขึ้น ผู้บริหารได้ตั้งสำรองเพิ่มเติม 30bps ในช่วง 9 เดือนแรกปี 2569 เพื่อรองรับความไม่แน่นอนทางเศรษฐกิจมหภาค พร้อมตั้งเป้ารักษาอัตราสำรองต่อหนี้สูญ (coverage ratio) ที่อย่างน้อย 156% แม้อัตราส่วนหนี้เสีย (NPL ratio) จะปรับตัวลดลง แต่เราคาดว่าการตั้งสำรองจะยังคงอยู่ในระดับสูง
📌 ปรับเพิ่มประมาณการกำไรจาก NIM ที่แข็งแกร่งขึ้นและประสิทธิภาพในการควบคุมต้นทุนที่ดีขึ้น
เราปรับเพิ่มประมาณการกำไรปกติปี 2569/70/71 ขึ้น 2.3%/5.5%/0.8% เป็น 4.6 พันลบ./5.3 พันลบ./5.6 พันลบ. ตามลำดับ จากการปรับเพิ่มสมมติฐาน NIM (+27bps/+53bps/+38bps) และปรับลดสมมติฐานอัตราส่วนต้นทุนต่อรายได้ (CIR) เป็น 41.6%/40.5%/39.7% ซึ่งถูกหักล้างบางส่วนจากการปรับเพิ่มสมมติฐาน credit cost (+21bps/+50bps/+60bps) สำหรับไตรมาส 4/2569 เราคาดกำไรปกติที่ 1.2 พันลบ. (ทรงตัว QoQ, +5% YoY) เนื่องจากการเติบโตของสินเชื่อและการขยายตัวของ NIM จะช่วยชดเชยค่าใช้จ่ายดำเนินงานที่เพิ่มขึ้นตามฤดูกาลและ credit cost ที่ยังอยู่ในระดับสูง
📌 แนะนำ “ซื้อ”
เราคงคำแนะนำ “ซื้อ” สำหรับ CREDIT ด้วยราคาเป้าหมายที่ 36 บาท มูลค่าหุ้นยังน่าสนใจจาก PER ปี 2569/70 ที่ 6.4/5.4 เท่า และ PBV ที่ 0.98/0.87 เท่า เมื่อเทียบกับอัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) ที่แข็งแกร่งที่ 16.0%/16.9% และอัตราตอบแทนเงินปันผลที่ 4.8%/5.5% ปัจจุบัน CREDIT ซื้อขายที่ระดับ PBV ใกล้เคียงกับบริษัทคู่แข่งในกลุ่มธนาคารและการเงิน แม้ว่าบริษัทเหล่านั้นจะมี ROE ต่ำกว่าที่ 9–10% สะท้อนโอกาสที่หุ้น CREDIT จะได้รับการปรับเพิ่มระดับมูลค่าอย่างมีนัยสำคัญ
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #CREDIT
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน