ภาษาไทย
 English


📊KS: Review งบ 3Q69 : SCGD vs SCGP
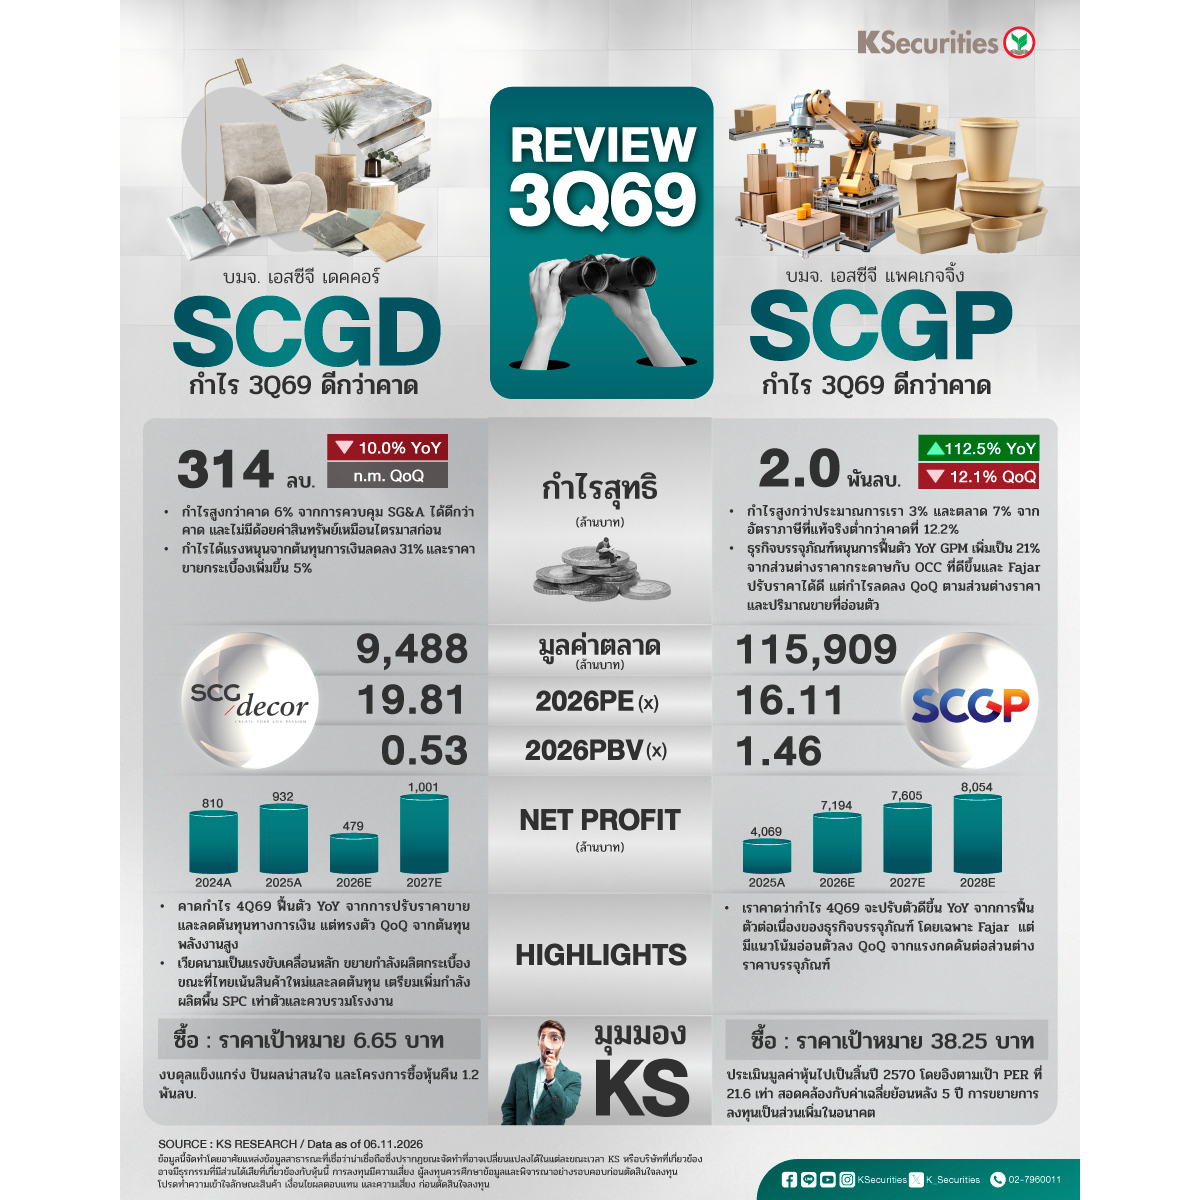
🛋️ SCGD: สร้างการเติบโตนอกประเทศไทย
📌 กำไรสุทธิไตรมาส 3/2569 อยู่ที่ 314 ลบ. (EPS: 0.19 บาท) สูงกว่าประมาณการของเราและตลาด 6% จากการควบคุม SG&A ได้ดีกว่าคาด และไม่มีด้อยค่าสินทรัพย์เหมือนไตรมาสก่อน
📌 เวียดนามเป็นแรงขับเคลื่อนหลัก รายได้ PRIME โต 20% YoY พร้อมขยายกำลังผลิตกระเบื้อง GP รองรับการเป็นฐานส่งออกของภูมิภาค
📌 ไทยเน้นสินค้าใหม่และลดต้นทุน เตรียมเพิ่มกำลังผลิตพื้น SPC เท่าตัวและควบรวมโรงงาน ซึ่งคาดเพิ่ม EBITDA ปีละ 380 ลบ. ตั้งแต่ปี 2571
มุมมอง KS
📌 แนะนำ “ซื้อ” TP ที่ 6.65 บาท หนุนจากแนวโน้ม 4Q69 ฟื้นตัว งบดุลแข็งแกร่ง ปันผลน่าสนใจ และโครงการซื้อหุ้นคืน 1.2 พันลบ.
📦 SCGP : กำไรไตรมาส 3/69 ดีกว่าคาด
📌 กำไรสุทธิไตรมาส 3/2569 อยู่ที่ 2.0 พันลบ. (EPS: 0.47 บาท) สูงกว่าประมาณการของเรา 3% และสูงกว่าของตลาด 7% จากอัตราภาษีที่แท้จริงต่ำกว่าคาดที่ 12.2%
📌 ธุรกิจบรรจุภัณฑ์หนุนการฟื้นตัว YoY GPM เพิ่มเป็น 21% จากส่วนต่างราคากระดาษกับ OCC ที่ดีขึ้นและ Fajar ปรับราคาได้ดี แต่กำไรลดลง QoQ ตามส่วนต่างราคาและปริมาณขายที่อ่อนตัว
📌 เราคาดว่ากำไร 4Q69 จะปรับตัวดีขึ้น YoY จากการฟื้นตัวต่อเนื่องของธุรกิจบรรจุภัณฑ์ โดยเฉพาะ Fajar
📌 กำไร 4Q69 มีแนวโน้มอ่อนตัวลง QoQ จากแรงกดดันต่อส่วนต่างราคาบรรจุภัณฑ์ เราปรับประมาณการกำไรสุทธิปี 2569-2571 ขึ้น 11% 8% และ มุมมอง KS
📌 คำแนะนำ “ซื้อ” TP ที่ 38.25 บาท สะท้อนการปรับเพิ่มประมาณการกำไรและการปรับปีฐานการประเมินมูลค่าหุ้นไปเป็นสิ้นปี 2570 โดยอิงตามเป้า PER ที่ 21.6 เท่า สอดคล้องกับค่าเฉลี่ยย้อนหลัง 5 ปี
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #SCGD #SCGP
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน