ภาษาไทย
 English


🏦 KS: CRC กำไรที่ฟื้นตัวสะท้อนในราคาแล้ว ลดคำแนะนำเป็น “ถือ”
📌 คาดกำไรปกติไตรมาส 3/2569 เติบโต 31% YoY
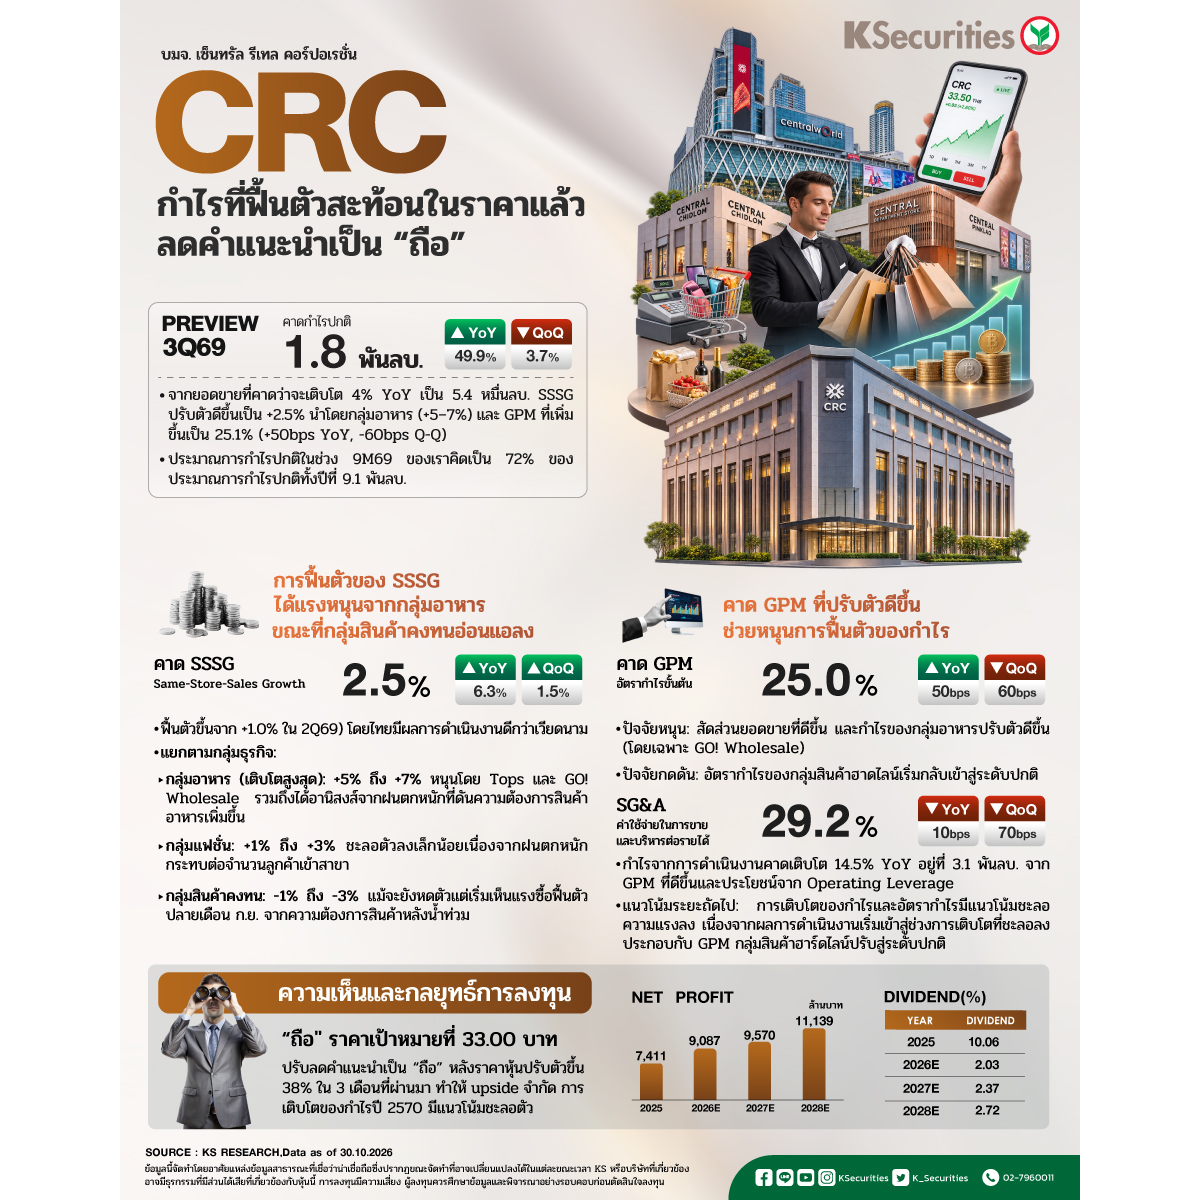
เราคาดว่ากำไรปกติไตรมาส 3/2569 ของ CRC จะอยู่ที่ 1.8 พันลบ. (+37% YoY, -3.7% QoQ) หนุนจากอัตราการเติบโตของยอดขายสาขาเดิม (SSSG) และอัตรากำไรขั้นต้น (GPM) ที่ปรับตัวดีขึ้น หากไม่รวมกำไรจาก Rinascente ในไตรมาส 3/2568 กำไรปกติจะเติบโต 49.9% YoY เราคาดยอดขายอยู่ที่ 5.4 หมื่นลบ. (+4% YoY, +1.6% QoQ) จาก SSSG ที่เป็นบวกและรายได้จากสาขาใหม่ กำไรที่ลดลง QoQ คาดว่าเป็นผลจากอัตรากำไรขั้นต้นที่ลดลง ประมาณการกำไรปกติในช่วง 9 เดือนแรกปี 2569 ของเราคิดเป็น 72% ของประมาณการกำไรปกติทั้งปีที่ 9.1 พันลบ.
📌 การฟื้นตัวของ SSSG ได้แรงหนุนจากกลุ่มอาหาร ขณะที่กลุ่มสินค้าคงทนยังอ่อนแอ
เราคาดว่า SSSG ไตรมาส 3/2569 จะอยู่ที่ +2.5% ปรับตัวดีขึ้นจาก +1.0% ในไตรมาส 2/2569 โดยได้รับแรงหนุนจาก SSSG ที่เติบโตเป็นบวกในระดับหลักเดียวต้น ทั้งในไทยและเวียดนาม ซึ่งเราคาดว่าประเทศไทยจะมีผลการดำเนินงานดีกว่าเวียดนาม เมื่อแยกตามกลุ่มธุรกิจ คาดว่ากลุ่มอาหารจะเติบโตสูงสุด โดยมี SSSG ที่ +5–7% จากแรงหนุนของ Tops และ GO! Wholesale รองลงมาคือกลุ่มแฟชั่น (+1–3%) ขณะที่กลุ่มสินค้าคงทนคาดว่าจะหดตัว 1–3% โดยฝนตกหนักส่งผลกระทบต่อจำนวนลูกค้าที่เข้ามาใช้บริการในกลุ่มแฟชั่น แต่ช่วยหนุนความต้องการสินค้าอาหาร ขณะที่กลุ่มสินค้าคงทนเริ่มได้รับประโยชน์จากความต้องการซื้อสินค้าหลังน้ำท่วมในช่วงปลายเดือนก.ย.
📌 คาด GPM ที่ปรับตัวดีขึ้นช่วยหนุนการฟื้นตัวของกำไร
🛍️เราคาดว่าอัตรากำไรขั้นต้น (GPM) ไตรมาส 3/2569 อยู่ที่ 25% (+50bps YoY, -60bps QoQ) หนุนจากสัดส่วนยอดขายที่เอื้ออำนวยและความสามารถในการทำกำไรของกลุ่มอาหารที่ปรับตัวดีขึ้น โดยเฉพาะ GO! Wholesale แต่ถูกหักล้างบางส่วนจากอัตรากำไรของกลุ่มสินค้าคงทนที่กลับเข้าสู่ระดับปกติ
🛍️เราคาดว่าสัดส่วนค่าใช้จ่ายในการขายและบริหาร (SG&A) ต่อรายได้จะลดลงมาอยู่ที่ 29.2% (-10bps YoY, -70bps QoQ) จากฐานรายได้ที่สูงขึ้น ส่งผลให้กำไรจากการดำเนินงานคาดเติบโต 14.5% YoY เป็น 3.1 พันลบ. อย่างไรก็ตาม เราคาดว่าการปรับตัวดีขึ้นของอัตรากำไรและประโยชน์จาก operating leverage จะชะลอลง เนื่องจากการฟื้นตัวของกำไรเริ่มเข้าสู่ระยะที่เติบโตเต็มที่มากขึ้น และ GPM ของกลุ่มสินค้าคงทนที่กลับสู่ระดับปกติ
มุมมอง KS
🎯 แนะนำ “ถือ” ด้วยราคาเป้าหมายที่ 33.00 บาท
เนื่องจากการฟื้นตัวของกำไรสะท้อนอยู่ในราคาเป็นส่วนใหญ่แล้ว เราปรับลดคำแนะนำสำหรับ CRC จาก “ซื้อ” เป็น “ถือ” หลังราคาหุ้นปรับตัวขึ้น 38% ในช่วง 3 เดือนที่ผ่านมา ทำให้แทบไม่มี upside เมื่อเทียบกับราคาเป้าหมายเดิมที่ 33.00 บาท ซึ่งประเมินด้วยวิธี DCF (WACC: 9.25%) แม้เรายังคงมีมุมมองเชิงบวกต่อปัจจัยพื้นฐานของ CRC และ SSSG ที่ปรับตัวดีขึ้น แต่เราเชื่อว่าตลาดได้สะท้อนการฟื้นตัวของกำไรปี 2569 ไว้ในราคาหุ้นเป็นส่วนใหญ่แล้ว เราคาดว่าการเติบโตของกำไรปกติจะชะลอลงจาก 28% ในปี 2569 เหลือ 7.5% ในปี 2570 สะท้อนฐานกำไรที่สูงขึ้นและประโยชน์เพิ่มเติมจากการฟื้นตัวของอัตรากำไรและ operating leverage ที่จำกัดมากขึ้น ราคาเป้าหมายของเราคิดเป็น PER เฉลี่ยปี 2569–70 ที่ 20.8 เท่า หรือระดับ -0.5SD ต่ำกว่าค่าเฉลี่ยในอดีต ซึ่งเรามองว่าเหมาะสมเมื่อพิจารณาจากแนวโน้มการเติบโตของกำไรที่ชะลอตัว ด้วย upside ที่จำกัดและปัจจัยกระตุ้นให้เกิดการปรับเพิ่มระดับมูลค่าหุ้นที่ลดลง เราจึงมองว่าความคุ้มค่าระหว่างความเสี่ยงและผลตอบแทน ณ ระดับราคาปัจจุบันมีความน่าสนใจลดลง ทั้งนี้ CRC มีกำหนดรายงานผลประกอบการไตรมาส 3/2569 ในวันที่ 11 พ.ย.
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #CRC #เซ็นทรัล
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน