ภาษาไทย
 English


KS : CPN คาดกำไร 3Q69 ทรงตัวอยู่ในระดับสูง
📍 คาดกำไรปกติไตรมาส 3/2569 เติบโตขึ้นทั้ง YoY และ QoQ
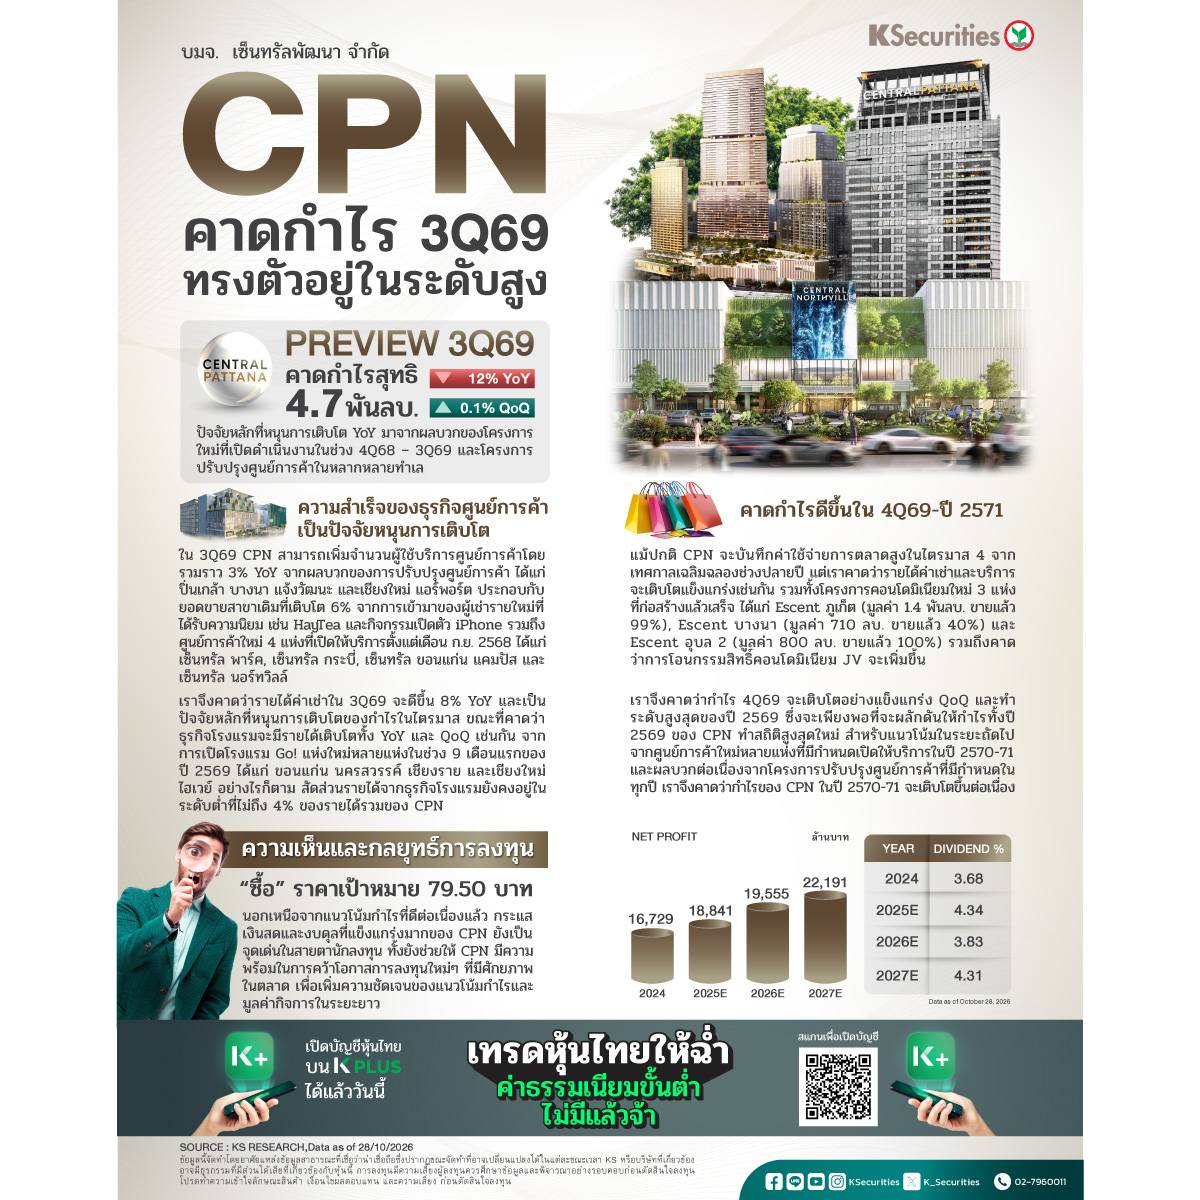
✅เราคาดว่า CPN จะรายงานกำไรสุทธิไตรมาส 3/2569 ที่ 4.7 พันลบ. ลดลง 12% YoY แต่เพิ่มขึ้น 0.1% QoQ หากไม่รวมกำไรพิเศษที่ส่วนใหญ่เกี่ยวข้องกับดีล CPNREIT ในไตรมาส 3/2568 คาดกำไรปกติไตรมาส 3/2569 จะเติบโตขึ้น 12% YoY และ 0.1% QoQ ปัจจัยหลักที่หนุนการเติบโต YoY มาจากผลบวกของโครงการใหม่ที่เปิดดำเนินงานในช่วงไตรมาส 4/2568 - 3/2569 และโครงการปรับปรุงศูนย์การค้าในหลากหลายทำเล สำหรับ QoQ แม้ปัจจัยฤดูกาลจะกดดันอัตรากำไรของธุรกิจศูนย์การค้าลงเล็กน้อย ประกอบกับมูลค่าการโอนกรรมสิทธิ์ในธุรกิจที่อยู่อาศัยลดลงจากการไม่มีโครงการใหม่ที่ก่อสร้างแล้วเสร็จเพิ่มเติม รวมถึงอุปสงค์ที่อยู่อาศัยที่อ่อนแอ แต่เราคาดว่าปัจจัยลบดังกล่าวจะถูกชดเชยด้วยการโอนกรรมสิทธิ์คอนโดมิเนียม JV โครงการ The Residences at ดุสิต เซ็นทรัล พาร์ค ที่เพิ่มขึ้น ดังนั้น เราจึงคาดว่า CPN จะรายงานกำไรสุทธิ 9 เดือนแรกของปี 2569 ที่ 1.44 หมื่นลบ. เติบโตขึ้นเกือบ 4% YoY
📍 ความสำเร็จของธุรกิจศูนย์การค้าเป็นปัจจัยหนุนการเติบโต
✅ในไตรมาส 3/2569 CPN สามารถเพิ่มจำนวนผู้ใช้บริการศูนย์การค้าโดยรวมราว 3% YoY จากผลบวกของการปรับปรุงศูนย์การค้า ได้แก่ ปิ่นเกล้า บางนา แจ้งวัฒนะ และเชียงใหม่ แอร์พอร์ต ประกอบกับยอดขายสาขาเดิมที่เติบโต 6% จากการเข้ามาของผู้เช่ารายใหม่ที่ได้รับความนิยม เช่น HayTea และกิจกรรมเปิดตัว iPhone รวมถึงศูนย์การค้าใหม่ 4 แห่งที่เปิดให้บริการตั้งแต่เดือน ก.ย. 2568 ได้แก่ เซ็นทรัล พาร์ค, เซ็นทรัล กระบี่, เซ็นทรัล ขอนแก่น แคมปัส และเซ็นทรัล นอร์ทวิลล์ เราจึงคาดว่ารายได้ค่าเช่าในไตรมาส 3/2569 จะดีขึ้น 8% YoY และเป็นปัจจัยหลักที่หนุนการเติบโตของกำไรในไตรมาส ขณะที่คาดว่าธุรกิจโรงแรมจะมีรายได้เติบโตทั้ง YoY และ QoQ เช่นกัน จากการเปิดโรงแรม Go! แห่งใหม่หลายแห่งในช่วง 9 เดือนแรกของปี 2569 ได้แก่ ขอนแก่น นครสวรรค์ เชียงราย และเชียงใหม่ ไฮเวย์ อย่างไรก็ตาม สัดส่วนรายได้จากธุรกิจโรงแรมยังคงอยู่ในระดับต่ำที่ไม่ถึง 4% ของรายได้รวมของ CPN
📍 คาดกำไรดีขึ้นในไตรมาส 4/2569-ปี 2571
✅แม้ปกติ CPN จะบันทึกค่าใช้จ่ายการตลาดสูงในไตรมาส 4 จากเทศกาลเฉลิมฉลองช่วงปลายปี แต่เราคาดว่ารายได้ค่าเช่าและบริการจะเติบโตแข็งแกร่งเช่นกัน รวมทั้งโครงการคอนโดมิเนียมใหม่ 3 แห่งที่ก่อสร้างแล้วเสร็จ ได้แก่ Escent ภูเก็ต (มูลค่า 1.4 พันลบ. ขายแล้ว 99%), Escent บางนา (มูลค่า 710 ลบ. ขายแล้ว 40%) และ Escent อุบล 2 (มูลค่า 800 ลบ. ขายแล้ว 100%) รวมถึงคาดว่าการโอนกรรมสิทธิ์คอนโดมิเนียม JV จะเพิ่มขึ้น เราจึงคาดว่ากำไรไตรมาส 4/2569 จะเติบโตอย่างแข็งแกร่ง QoQ และทำระดับสูงสุดของปี 2569 ซึ่งจะเพียงพอที่จะผลักดันให้กำไรทั้งปี 2569 ของ CPN ทำสถิติสูงสุดใหม่ สำหรับแนวโน้มในระยะถัดไป จากศูนย์การค้าใหม่หลายแห่งที่มีกำหนดเปิดให้บริการในปี 2570-71 และผลบวกต่อเนื่องจากโครงการปรับปรุงศูนย์การค้าที่มีกำหนดในทุกปี เราจึงคาดว่ากำไรของ CPN ในปี 2570-71 จะเติบโตขึ้นต่อเนื่อง
📍 เราคงคำแนะนำ “ซื้อ” CPN ด้วยราคาเป้าหมายเดิมกลางปี 2570 ที่ 79.5 บาท
นอกเหนือจากแนวโน้มกำไรที่ดีต่อเนื่องแล้ว กระแสเงินสดและงบดุลที่แข็งแกร่งมากของ CPN ยังเป็นจุดเด่นในสายตานักลงทุน ทั้งยังช่วยให้ CPN มีความพร้อมในการคว้าโอกาสการลงทุนใหม่ๆ ที่มีศักยภาพในตลาด เพื่อเพิ่มความชัดเจนของแนวโน้มกำไรและมูลค่ากิจการในระยะยาว
เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
ดูข้อมูลหุ้นเพิ่มเติมผ่านแอป KS TRADE+ โหลดเลย >> https://ksecurities.co/KSTradePlus
Follow us :
LINE : https://ksecurities.co/KS-LineOA
Facebook: https://ksecurities.co/KS-Facebook
Instagram: https://ksecurities.co/KS-Instagram
Twitter: https://ksecurities.co/KS-Twitter
YouTube: https://ksecurities.co/KS-Youtube
Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #CPN
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน