ภาษาไทย
 English


🛢️ KS: PTTEP การร่วมทุนพัฒนาแหล่งก๊าซ Lang Lebah และ B14
📌 ถือหุ้น 25% ในโครงการพัฒนาแหล่งก๊าซร่วมกัน
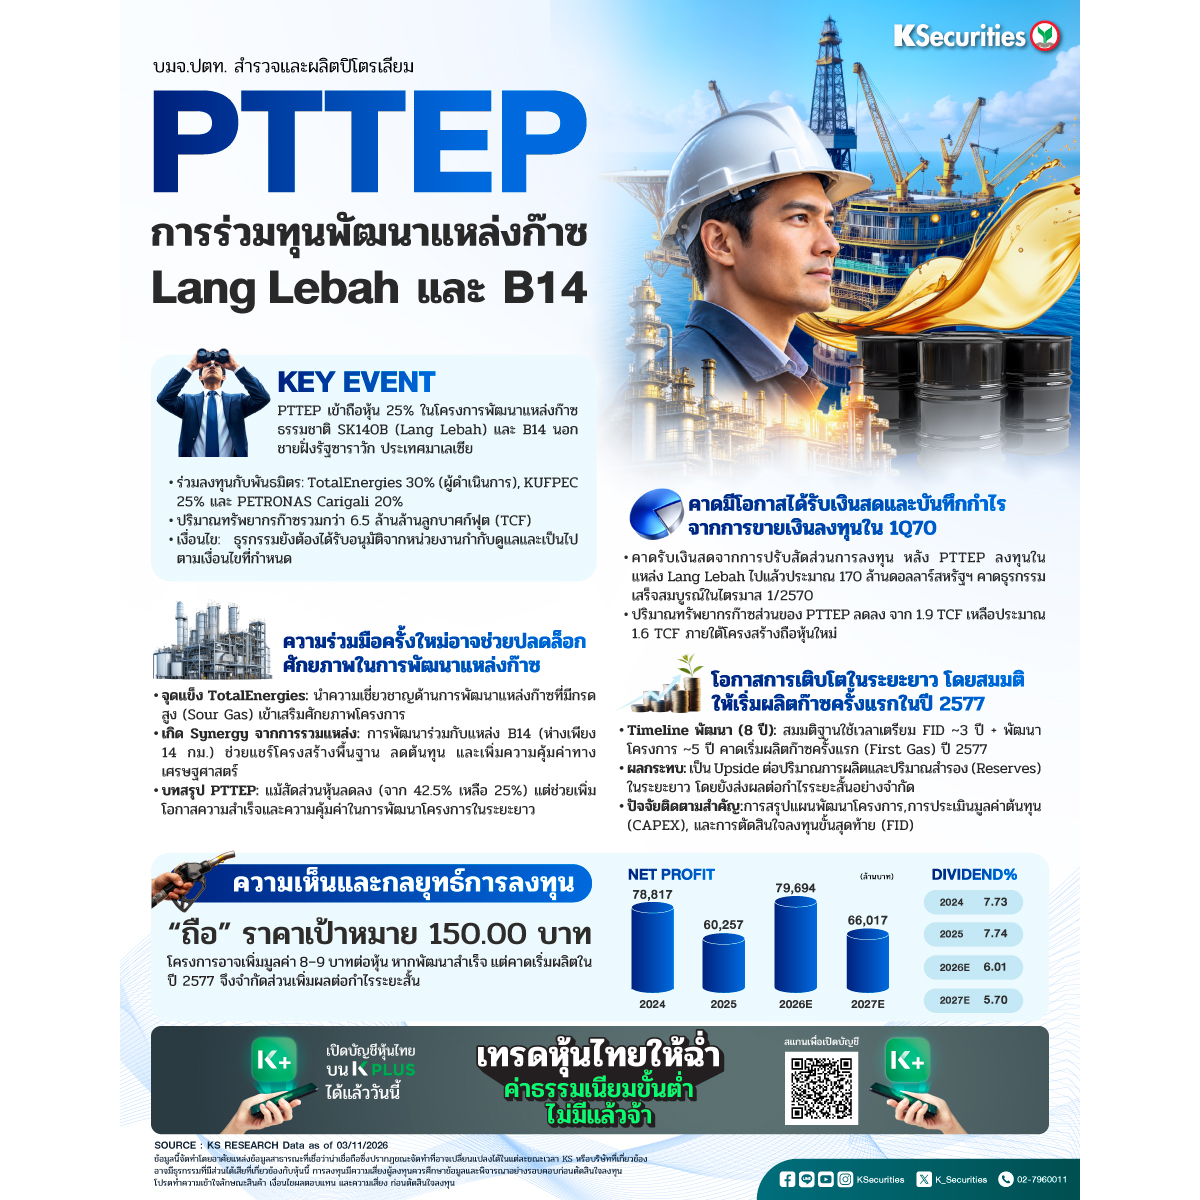
PTTEP ได้ลงนามในข้อตกลงร่วมพัฒนาแหล่งก๊าซ SK140B (Lang Lebah) และ B14 นอกชายฝั่งรัฐซาราวัก ประเทศมาเลเซีย โดยภายหลังธุรกรรมเสร็จสมบูรณ์ ซึ่งยังต้องได้รับการอนุมัติจากหน่วยงานกำกับดูแลและเป็นไปตามเงื่อนไขอื่น ๆ PTTEP จะถือสัดส่วนการลงทุน 25% ร่วมกับ TotalEnergies ซึ่งเป็นผู้ดำเนินการโครงการและถือสัดส่วน 30% KUFPEC ถือสัดส่วน 25% และ PETRONAS Carigali ถือสัดส่วน 20% โดยแหล่งก๊าซทั้งสองแห่งมีปริมาณทรัพยากรก๊าซธรรมชาติรวมกันมากกว่า 6.5 ล้านล้านลูกบาศก์ฟุต (TCF) ตามประกาศต่อตลาดหลักทรัพย์ฯ
📌 ความร่วมมือครั้งใหม่ไม่อาจช่วยปลดล็อกศักยภาพในการพัฒนาแหล่งก๊าซ
ก่อนหน้านี้ PTTEP ถือสัดส่วนการลงทุน 42.5% ในแหล่ง Lang Lebah ภายใต้สัญญาแบ่งปันผลผลิต (PSC) ที่ได้รับในปี 2559 และประกาศการค้นพบปิโตรเลียมในปี 2562 อย่างไรก็ตาม โครงการดังกล่าวยังไม่ได้ตัดสินใจลงทุนขั้นสุดท้าย (FID) เรามีมุมมองเชิงบวกต่อการเข้าร่วมลงทุนของ TotalEnergies เนื่องจากการมีความเชี่ยวชาญในการพัฒนาแหล่งก๊าซที่มีองค์ประกอบของก๊าซกรด ขณะที่การพัฒนาร่วมกับแหล่ง B14 ซึ่งอยู่ห่างออกไปประมาณ 14 กม. น่าจะช่วยเพิ่มประสิทธิภาพการลงทุนด้านโครงสร้างพื้นฐานและปรับปรุงความคุ้มค่าทางเศรษฐศาสตร์ของโครงการ ปัจจัยเหล่านี้อาจช่วยสนับสนุนให้โครงการสามารถพัฒนาเชิงพาณิชย์ได้ แม้ PTTEP จะมีสัดส่วนการลงทุนลดลง
📌 คาดมีโอกาสได้รับเงินสดและบันทึกกำไรจากการขายเงินลงทุนในไตรมาส 1/2570
PTTEP ได้ลงทุนในแหล่ง Lang Lebah ไปแล้วประมาณ 170 ล้านดอลลาร์สหรัฐฯ จนถึงปัจจุบัน ภายใต้โครงสร้างการถือหุ้นใหม่ ปริมาณทรัพยากรก๊าซที่เป็นส่วนของ PTTEP จะลดลงเหลือประมาณ 1.6 TCF จากเดิม 1.9 TCF เราคาดว่า PTTEP จะได้รับเงินสดจากการขายสัดส่วนการลงทุนและอาจบันทึกกำไรจากการขายเงินลงทุนเมื่อธุรกรรมเสร็จสมบูรณ์ในไตรมาส 1/2570 แม้ว่าจะยังไม่มีการเปิดเผยจำนวนเงินดังกล่าว โดยเงินสดที่ได้รับ ประกอบกับต้นทุนการพัฒนาโครงการที่ลดลงและโอกาสในการพัฒนาเชิงพาณิชย์ที่ดีขึ้น น่าจะช่วยชดเชยผลกระทบจากปริมาณทรัพยากรก๊าซที่เป็นส่วนของบริษัทที่ลดลง
📌 โอกาสการเติบโตในระยะยาว โดยสมมติให้เริ่มผลิตก๊าซครั้งแรกในปี 2577
แหล่งก๊าซทั้งสองแห่งยังอยู่ในขั้นตอนก่อนการพัฒนาโครงการ เราตั้งสมมติฐานว่าจะใช้เวลาประมาณ 3 ปีใน FID ตามด้วยระยะเวลาพัฒนาโครงการอีก 5 ปี ซึ่งหมายถึงการเริ่มผลิตก๊าซครั้งแรกในปี 2577 ดังนั้น โครงการดังกล่าวจึงเป็นโอกาสในการเพิ่มปริมาณการผลิตและ upside ต่อปริมาณสำรองในระยะยาว โดยมีส่วนสนับสนุนกำไรในระยะสั้นอย่างจำกัด ทั้งนี้ ปัจจัยสำคัญที่ต้องติดตาม ได้แก่ การสรุปแผนพัฒนาโครงการ การประเมินต้นทุน และ FID
มุมมอง KS
🎯 แนะนำ “ถือ” และ TP ที่ 150.00 บาท
มีโอกาสเพิ่มมูลค่าหุ้นได้ 8–9 บาท/หุ้น ขึ้นอยู่กับความสำเร็จในการดำเนินโครงการ การประเมินเบื้องต้นของเราบ่งชี้ว่าโครงการดังกล่าวมีโอกาสเพิ่มมูลค่าหุ้นได้ 8–9 บาท/หุ้น ภายใต้สมมติฐานว่าโครงการสามารถพัฒนาได้สำเร็จและมีอัตราผลตอบแทนภายในของโครงการ (IRR) ที่ 13–15% อย่างไรก็ตาม การประเมินมูลค่านี้ยังขึ้นอยู่กับความคุ้มค่าทางเศรษฐศาสตร์ขั้นสุดท้ายของโครงการและกำหนดการพัฒนาโครงการ
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #PTTEP #LangLebah #B14
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน