ภาษาไทย
 English


🛋️ KS: HMPRO คาดยอดขาย 4Q69 แข็งแกร่งขึ้น ประสิทธิภาพการทำงานจะหนุนการเติบโต
📌 กำไรไตรมาส 3/2569 น้อยกว่าเราคาด แต่ใกล้เคียงกับตลาดคาด
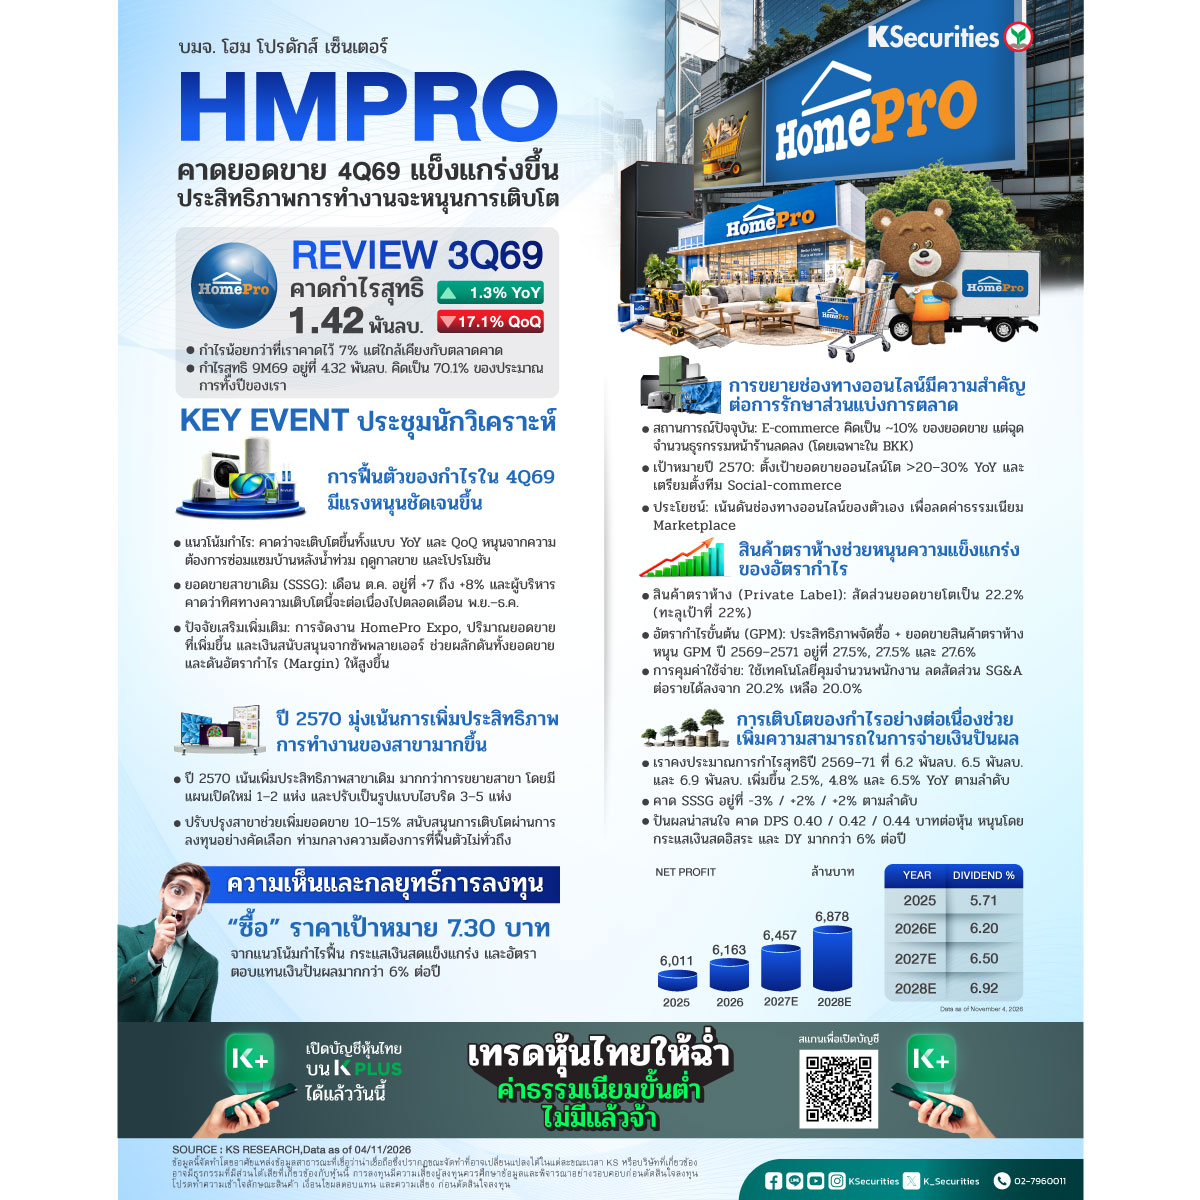
HMPRO รายงานกำไรสุทธิไตรมาส 3/2569 ที่ 1.32 พันลบ. (+1.3% YoY, -17.1% QoQ) น้อยกว่าที่เราคาดไว้ 7% เนื่องจากรายได้อื่นต่ำกว่าคาด จากการสนับสนุนด้านส่งเสริมการขายของซัพพลายเออร์ที่ลดลง แต่ใกล้เคียงกับที่ตลาดคาด การเติบโตเล็กน้อยของกำไร YoY หนุนจาก GPM ที่สูงขึ้น แต่ถูกหักล้างบางส่วนจากยอดขายที่อ่อนแอและค่าใช้จ่ายดำเนินงานที่เพิ่มขึ้น กำไรสุทธิ 9 เดือนแรกปี 2569 อยู่ที่ 4.32 พันลบ. คิดเป็น 70.1% ของประมาณการทั้งปีของเรา
📌 การฟื้นตัวของกำไรในไตรมาส 4/2569 มีแรงหนุนชัดเจนขึ้น
เราคาดว่ากำไรจะเติบโตทั้ง YoY และ QoQ โดยได้รับแรงหนุนจากความต้องการตามฤดูกาล การซ่อมแซมที่อยู่อาศัยหลังน้ำท่วม และกิจกรรมส่งเสริมการขาย จากการประชุมนักวิเคราะห์ของ HMPRO เมื่อวานนี้ (3 พ.ย.) ผู้บริหารคาดว่าอัตราการเติบโตของยอดขายสาขาเดิม (SSSG) ที่ +7–8% ในเดือน ต.ค. จะยังมีความต่อเนื่องไปจนถึงเดือน พ.ย.–ธ.ค. ขณะที่งาน HomePro Expo ปริมาณการขายที่เพิ่มขึ้น และเงินสนับสนุนจากซัพพลายเออร์จะช่วยหนุนยอดขายและอัตรากำไร
📌 ปี 2570 มุ่งเน้นการเพิ่มประสิทธิภาพการทำงานของสาขามากขึ้น
หลังจากเลื่อนการปรับเปลี่ยนสาขาเป็นรูปแบบไฮบริด 4 แห่งจากไตรมาส 4/2569 ผู้บริหารมีแผนเปิดสาขาใหม่ 1–2 แห่ง และปรับเปลี่ยนสาขาเป็นรูปแบบไฮบริด 3–5 แห่งในปี 2570 ควบคู่กับการปรับปรุงสาขาเดิม โดยสาขาที่ได้รับการปรับปรุงมียอดขายเพิ่มขึ้น 10–15% ซึ่งช่วยสนับสนุนการเติบโตผ่านการลงทุนอย่างคัดเลือก ท่ามกลางความต้องการที่ฟื้นตัวไม่สม่ำเสมอ
📌 การขยายช่องทางออนไลน์มีความสำคัญต่อการรักษาส่วนแบ่งการตลาด
ปัจจุบันช่องทาง E-commerce คิดเป็นประมาณ 10% ของยอดขาย แต่ส่งผลให้จำนวนธุรกรรมในสาขาลดลง โดยเฉพาะในกรุงเทพฯ ผู้บริหารตั้งเป้าการเติบโตของยอดขายออนไลน์มากกว่า 20–30% YoY และมีแผนจัดตั้งทีม social-commerce ในปี 2570 ขณะที่ช่องทางออนไลน์ของบริษัทเองจะช่วยลดค่าธรรมเนียมที่ต้องจ่ายให้แพลตฟอร์ม marketplace
📌 สินค้าตราห้างช่วยหนุนความแข็งแกร่งของอัตรากำไร
สัดส่วนยอดขายสินค้าตราห้างเพิ่มขึ้นเป็น 22.2% สูงกว่าเป้าหมายที่ 22% เมื่อรวมกับการปรับปรุงประสิทธิภาพการจัดซื้อ ปัจจัยดังกล่าวช่วยสนับสนุนสมมติฐานอัตรากำไรขั้นต้นจากการขายของเราที่ 27.5% 27.5% และ 27.6% ในปี 2569–71 ขณะที่การนำเทคโนโลยีมาใช้และการควบคุมจำนวนพนักงานอย่างมีวินัยจะช่วยลดสัดส่วนค่าใช้จ่ายในการขายและบริหาร (SG&A) ต่อรายได้จาก 20.2% เป็น 20.0% ในช่วงเวลาดังกล่าว
📌 การเติบโตของกำไรอย่างต่อเนื่องช่วยเพิ่มความสามารถในการจ่ายเงินปันผล
เราคงประมาณการกำไรสุทธิปี 2569–71 ที่ 6.2 พันลบ. 6.5 พันลบ. และ 6.9 พันลบ. เพิ่มขึ้น 2.5%, 4.8% และ 6.5% YoY ตามลำดับ ภายใต้สมมติฐาน SSSG ที่ -3% +2% และ +2% โดยคาดว่ากระแสเงินสดอิสระจะเพียงพอรองรับการจ่ายเงินปันผลเป็นเงินสด สนับสนุนสมมุติฐานเงินปันผลต่อหุ้น (DPS) ที่ 0.40 บาท 0.42 บาท และ 0.44 บาท และอัตราตอบแทนเงินปันผล (DY) มากกว่า 6% ต่อปี
มุมมอง KS
📌คำแนะนำ “ซื้อ” ราคาเป้าหมาย 7.30 บาท
ราคาเป้าหมายเดิมของเราอิงด้วยวิธี DCF และใช้อัตราคิดลดที่ 9.5% ซึ่งสะท้อน PER เฉลี่ยปี 2569–70 ที่ 14.9 เท่า หรือเกือบ 1SD ต่ำกว่าค่าเฉลี่ย PER ล่วงหน้าในอดีต การปรับตัวดีขึ้นของ SSSG ความแข็งแกร่งของอัตรากำไร และประสิทธิภาพการสร้างยอดขายของสาขาที่เพิ่มขึ้น เป็นปัจจัยสนับสนุนมุมมองเชิงบวกของเราต่อแนวโน้มกำไร ขณะที่ราคาหุ้นปัจจุบันซื้อขายด้วย PER ปี 2570 ที่เพียง 12.8 เท่า หรือ 1.35SD ต่ำกว่าค่าเฉลี่ย PER ล่วงหน้าย้อนหลัง
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #HMPRO
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน