ภาษาไทย
 English


KS : BTG การฟื้นตัวของกำไรมีแรงหนุนเพิ่มขึ้น
📍 คาดกำไรไตรมาส 3/2569 ฟื้นตัวแข็งแกร่ง QoQ
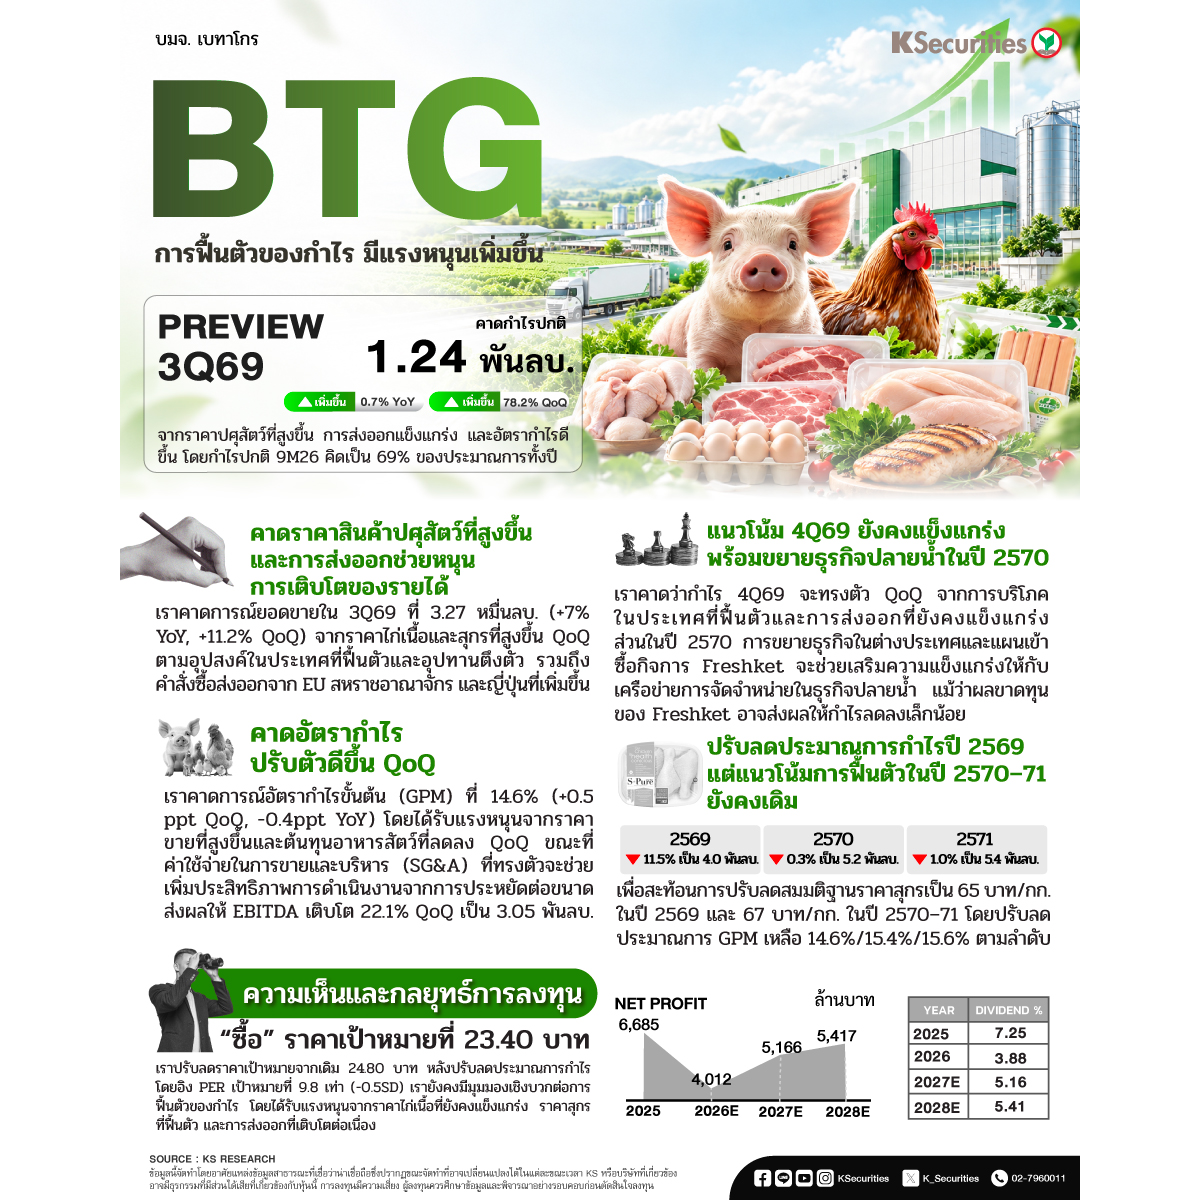
เราคาดว่ากำไรสุทธิอยู่ที่ 1.27 พันลบ. (+9.1% YoY, +113% QoQ) และกำไรปกติที่ 1.24 พันลบ. (+0.7% YoY, +78.2% QoQ) จากราคาปศุสัตว์ที่สูงขึ้น การส่งออกแข็งแกร่ง และอัตรากำไรดีขึ้น โดยกำไรปกติ 9M26 คิดเป็น 69% ของประมาณการทั้งปี
📍 คาดราคาสินค้าปศุสัตว์ที่สูงขึ้นและการส่งออกช่วยหนุนการเติบโตของรายได้
เราคาดการณ์ยอดขายในไตรมาส 3/2569 ที่ 3.27 หมื่นลบ. (+7% YoY, +11.2% QoQ) จากราคาไก่เนื้อและสุกรที่สูงขึ้น QoQ ตามอุปสงค์ในประเทศที่ฟื้นตัวและอุปทานตึงตัว รวมถึงคำสั่งซื้อส่งออกจาก EU สหราชอาณาจักร และญี่ปุ่นที่เพิ่มขึ้น
📍 คาดอัตรากำไรปรับตัวดีขึ้น QoQ
เราคาดการณ์อัตรากำไรขั้นต้น (GPM) ที่ 14.6% (+0.5ppt QoQ, -0.4ppt YoY) โดยได้รับแรงหนุนจากราคาขายที่สูงขึ้นและต้นทุนอาหารสัตว์ที่ลดลง QoQ ขณะที่ค่าใช้จ่ายในการขายและบริหาร (SG&A) ที่ทรงตัวจะช่วยเพิ่มประสิทธิภาพการดำเนินงานจากการประหยัดต่อขนาด ส่งผลให้ EBITDA เติบโต 22.1% QoQ เป็น 3.05 พันลบ.
📍 แนวโน้มไตรมาส 4/2569 ยังคงแข็งแกร่ง พร้อมขยายธุรกิจปลายน้ำในปี 2570
เราคาดว่ากำไรไตรมาส 4/2569 จะทรงตัว QoQ จากการบริโภคในประเทศที่ฟื้นตัวและการส่งออกที่ยังคงแข็งแกร่ง ส่วนในปี 2570 การขยายธุรกิจในต่างประเทศและแผนเข้าซื้อกิจการ Freshket จะช่วยเสริมความแข็งแกร่งให้กับเครือข่ายการจัดจำหน่ายในธุรกิจปลายน้ำ แม้ว่าผลขาดทุนของ Freshket อาจส่งผลให้กำไรลดลงเล็กน้อย
📍 ปรับลดประมาณการกำไรปี 2569 แต่แนวโน้มการฟื้นตัวในปี 2570–71 ยังคงเดิม
เราปรับลดประมาณการกำไรสุทธิปี 2569–71 ลง 11.5%/0.3%/1.0% เหลือ 4.0 พันลบ./5.2 พันลบ./5.4 พันลบ. ตามลำดับ เพื่อสะท้อนการปรับลดสมมติฐานราคาสุกรเป็น 65 บาท/กก. ในปี 2569 และ 67 บาท/กก. ในปี 2570–71 โดยปรับลดประมาณการ GPM เหลือ 14.6%/15.4%/15.6% ตามลำดับ แต่ได้รับการชดเชยบางส่วนจากการปรับลดประมาณการSG&A เราคาดว่ากำไรจะฟื้นตัว 28.8% YoY ในปี 2570 และเติบโต 4.9% ในปี 2571 โดยได้รับแรงหนุนจากอัตรากำไรธุรกิจปศุสัตว์ที่ปรับดีขึ้น
📍 คงคำแนะนำ “ซื้อ” แต่ปรับลดราคาเป้าหมายเหลือ 23.40 บาท
เราปรับลดราคาเป้าหมายจากเดิม 24.80 บาท หลังปรับลดประมาณการกำไร โดยอิง PER เป้าหมายที่ 9.8 เท่า (-0.5SD) เรายังคงมีมุมมองเชิงบวกต่อการฟื้นตัวของกำไร โดยได้รับแรงหนุนจากราคาไก่เนื้อที่ยังคงแข็งแกร่ง ราคาสุกรที่ฟื้นตัว และการส่งออกที่เติบโตต่อเนื่อง ขณะที่มูลค่าหุ้นยังอยู่ในระดับน่าสนใจ โดยซื้อขายที่ PER เฉลี่ยปี 2569–70 เพียง 9 เท่า (-0.65SD) ทั้งนี้ อัตรากำไรธุรกิจปศุสัตว์ที่ปรับดีขึ้นและการขยายธุรกิจปลายน้ำอาจเป็นปัจจัยกระตุ้นให้หุ้นได้รับการปรับเพิ่มระดับมูลค่า
เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
ดูข้อมูลหุ้นเพิ่มเติมผ่านแอป KS TRADE+ โหลดเลย >> https://ksecurities.co/KSTradePlus
Follow us :
LINE : https://ksecurities.co/KS-LineOA
Facebook: https://ksecurities.co/KS-Facebook
Instagram: https://ksecurities.co/KS-Instagram
Twitter: https://ksecurities.co/KS-Twitter
YouTube: https://ksecurities.co/KS-Youtube
Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #BTG
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน