ภาษาไทย
 English


🐱 KS: ITC เดินหน้าสร้างฐานธุรกิจในสหรัฐฯ
🐩 กำไรปกติไตรมาส 3/2569 เป็นไปตามคาด
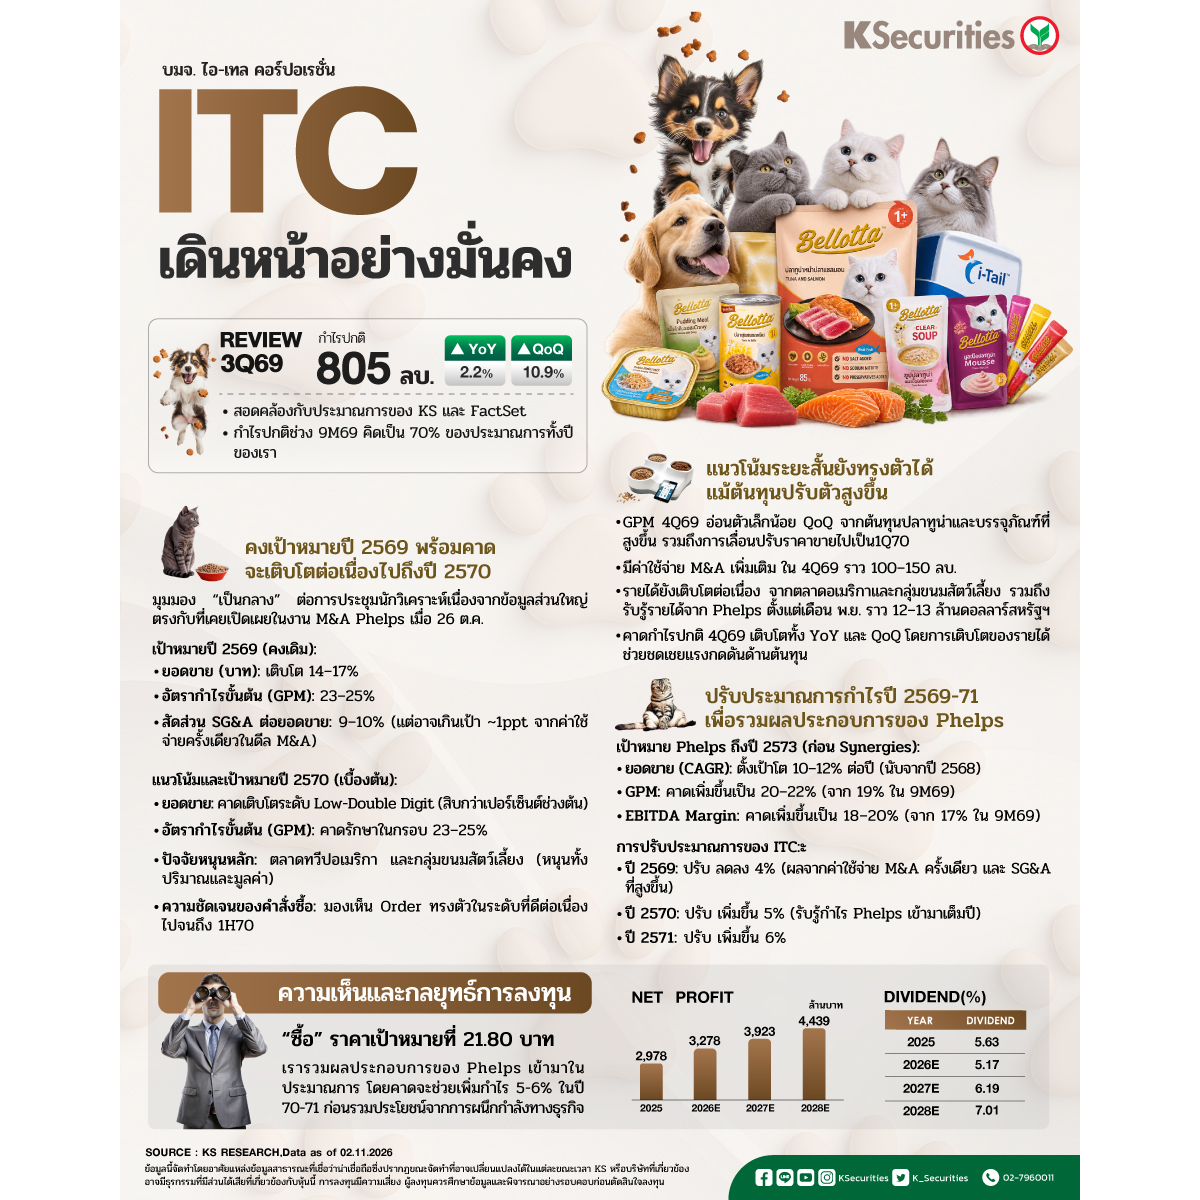
ITC รายงานกำไรปกติไตรมาส 3/2569 ที่ 805 ลบ. (+2% YoY, +11% QoQ) สอดคล้องกับประมาณการของ KS และ FactSet กำไรที่เติบโตเชิง YoY มีปัจจัยหนุนหลักจากรายได้ โดยเฉพาะตลาดสหรัฐฯ และผลิตภัณฑ์ขนมสำหรับสัตว์เลี้ยง ซึ่งช่วยหนุนให้อัตรากำไรขั้นต้นปรับตัวดีขึ้น QoQ แม้ว่าบริษัทจะรับรู้ต้นทุนวัตถุดิบที่สูงขึ้นเต็มไตรมาสก็ตาม กำไรปกติช่วง 9 เดือนแรกของปี 2569 คิดเป็น 70% ของประมาณการทั้งปีของเรา
🐩 คงเป้าหมายปี 2569 พร้อมคาดจะเติบโตต่อเนื่องไปถึงปี 2570 เราเข้าร่วมการประชุมนักวิเคราะห์ของ ITC หลังประกาศผลประกอบการไตรมาส 3/2569 เมื่อวันที่ 30 ต.ค. 2569 โดยมีมุมมองเป็นกลาง เนื่องจากข้อมูลส่วนใหญ่ใกล้เคียงกับที่บริษัทเปิดเผยในการประชุมอัปเดตธุรกิจเกี่ยวกับดีล M&A ของ Phelps เมื่อวันที่ 26 ต.ค. ITC ยังคงเป้าหมายปี 2569 โดยคาดว่ายอดขายในรูปเงินบาทจะเติบโต 14–17% GPM อยู่ที่ 23–25% และอัตราส่วนค่าใช้จ่าย SG&A ต่อยอดขายอยู่ที่ 9–10% อย่างไรก็ตาม ผู้บริหารระบุว่าอัตราส่วน SG&A ต่อยอดขายเมื่อรวมค่าใช้จ่ายที่เกิดขึ้นครั้งเดียวจากการทำ M&A อาจสูงกว่ากรอบเป้าหมายประมาณ 1ppt นอกจากนี้ ผู้บริหารยังให้เป้าหมายเบื้องต้นสำหรับปี 2570 โดยคาดว่ายอดขายจะเติบโตในระดับสิบกว่าเปอร์เซ็นต์ช่วงต้น และตั้งเป้ารักษาอัตรากำไรขั้นต้นให้อยู่ในกรอบ 23–25% โดยคาดว่าตลาดทวีปอเมริกาและกลุ่มผลิตภัณฑ์ขนมสำหรับสัตว์เลี้ยง จะยังคงเป็นปัจจัยขับเคลื่อนหลักทั้งในด้านปริมาณและมูลค่า ขณะที่ผู้บริหารระบุว่าบริษัทมีความชัดเจนของคำสั่งซื้อในระดับที่ดีต่อเนื่องไปจนถึงช่วงครึ่งแรกของปี 2570
🐩 แนวโน้มระยะสั้นยังทรงตัวได้แม้ต้นทุนปรับตัวสูงขึ้น
ในระยะสั้น จากราคาปลาทูน่าและบรรจุภัณฑ์ที่อยู่ในระดับสูง ประกอบกับการเลื่อนปรับขึ้นราคาขายออกไปเป็นไตรมาส 1/2570 ทำให้คาดว่า GPM ในไตรมาส 4/2569 จะอ่อนตัวลงเล็กน้อย QoQ นอกจากนี้ คาดจะมีค่าใช้จ่ายที่ปรึกษาด้าน M&A เพิ่มเติมในไตรมาส 4/2569 ผู้บริหารระบุว่าค่าใช้จ่ายทั้งหมดอยู่ที่ประมาณ 2–3% ของมูลค่าธุรกรรม หรือ 100–150 ลบ. อย่างไรก็ตาม คาดการเติบโตของรายได้จะสามารถชดเชยแรงกดดันด้านต้นทุนได้มากกว่าจากการเติบโตอย่างต่อเนื่องในตลาดทวีปอเมริกาและกลุ่มผลิตภัณฑ์ขนมสำหรับสัตว์เลี้ยง รวมถึงการรับรู้รายได้จาก Phelps ตั้งแต่เดือน พ.ย. ซึ่งผู้บริหารคาดว่าจะอยู่ที่ประมาณ 12–13 ล้านดอลลาร์สหรัฐฯ โดยรวมแล้ว เรายังคงคาดว่ากำไรปกติในไตรมาส 4/2569 จะเติบโตทั้ง YoY และ QoQ
🐩 ปรับประมาณการกำไรปี 2569-71 เพื่อรวมผลประกอบการของ Phelps
ในการประชุม ผู้บริหารให้เป้าหมายเพิ่มเติมสำหรับ Phelps จนถึงปี 2573 ก่อนรวมประโยชน์จากการผนึกกำลัง โดยตั้งเป้า CAGR ของยอดขายที่ 10–12% นับจากปี 2568 ขณะที่ GPM คาดว่าจะเพิ่มขึ้น 100–300bps จาก 19% ในช่วง 9 เดือนแรกปี 2569 เป็น 20–22% และอัตรากำไร EBITDA คาดว่าจะเพิ่มขึ้นในระดับใกล้เคียงกันจาก 17% ในช่วง 9 เดือนแรกปี 2569 เป็น 18–20% เราปรับประมาณการของ Phelps โดยตั้งสมมติฐานให้ CAGR ของยอดขายและกำไรสุทธิอยู่ที่ 10% และ 13% จนถึงปี 2573 (แผนภาพ 1) และนำมารวมในประมาณการของ ITC โดยลดประมาณการกำไรสุทธิปี 2569 ลง 4% จากค่าใช้จ่าย M&A ที่เกิดขึ้นครั้งเดียวและค่าใช้จ่าย SG&A ที่เพิ่มขึ้น ขณะทีjเพิ่มประมาณการกำไรปี 2570/71 ขึ้น 5%/6%
🐕🦺 มุมมอง KS
✍️ แนะนำ “ซื้อ” ราคาเป้าหมาย 21.80 บาท
โดยรวมผลประกอบการของ Phelps เข้ามาในประมาณการ ขณะที่คงค่า PER เป้าหมายที่ 18 เท่า ซึ่งสูงกว่าค่าเฉลี่ย PER ล่วงหน้า 12 เดือนของ ITC เล็กน้อย แม้มีแรงกดดันด้านต้นทุนในระยะสั้นจากราคาวัตถุดิบที่สูงขึ้นและค่าใช้จ่าย M&A ที่เกิดขึ้นครั้งเดียว แต่เราคาดว่ากำไรไตรมาส 4/2569 จะเติบโตทั้ง YoY และ QoQ เรายังคงมีมุมมองเชิงบวกต่อแนวโน้มระยะกลางถึงยาว เนื่องจากคาดว่า ITC จะยังคงเติบโตได้ดีกว่าอุตสาหกรรมทั่วโลก โดยประโยชน์จากการผนึกกำลังทางธุรกิจกับ Phelps จะเป็นปัจจัยบวกเพิ่มเติมต่อประมาณการของเรา ปัจจุบัน ITC ซื้อขายที่ PER ปี 2570 ที่ 13 เท่า เทียบกับอัตราการเติบโตของ core EPS เฉลี่ย 14% ในช่วงปี 2569-71 ขณะที่คาดว่าอัตราตอบแทนเงินปันผล ปี 2570/71 จะอยู่ที่ 6-7% 5%
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #ITC #อาหารสัตว์
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน