ภาษาไทย
 English


🤖 KS: DELTA คาดกำไรเติบโตแรงในไตรมาส 4
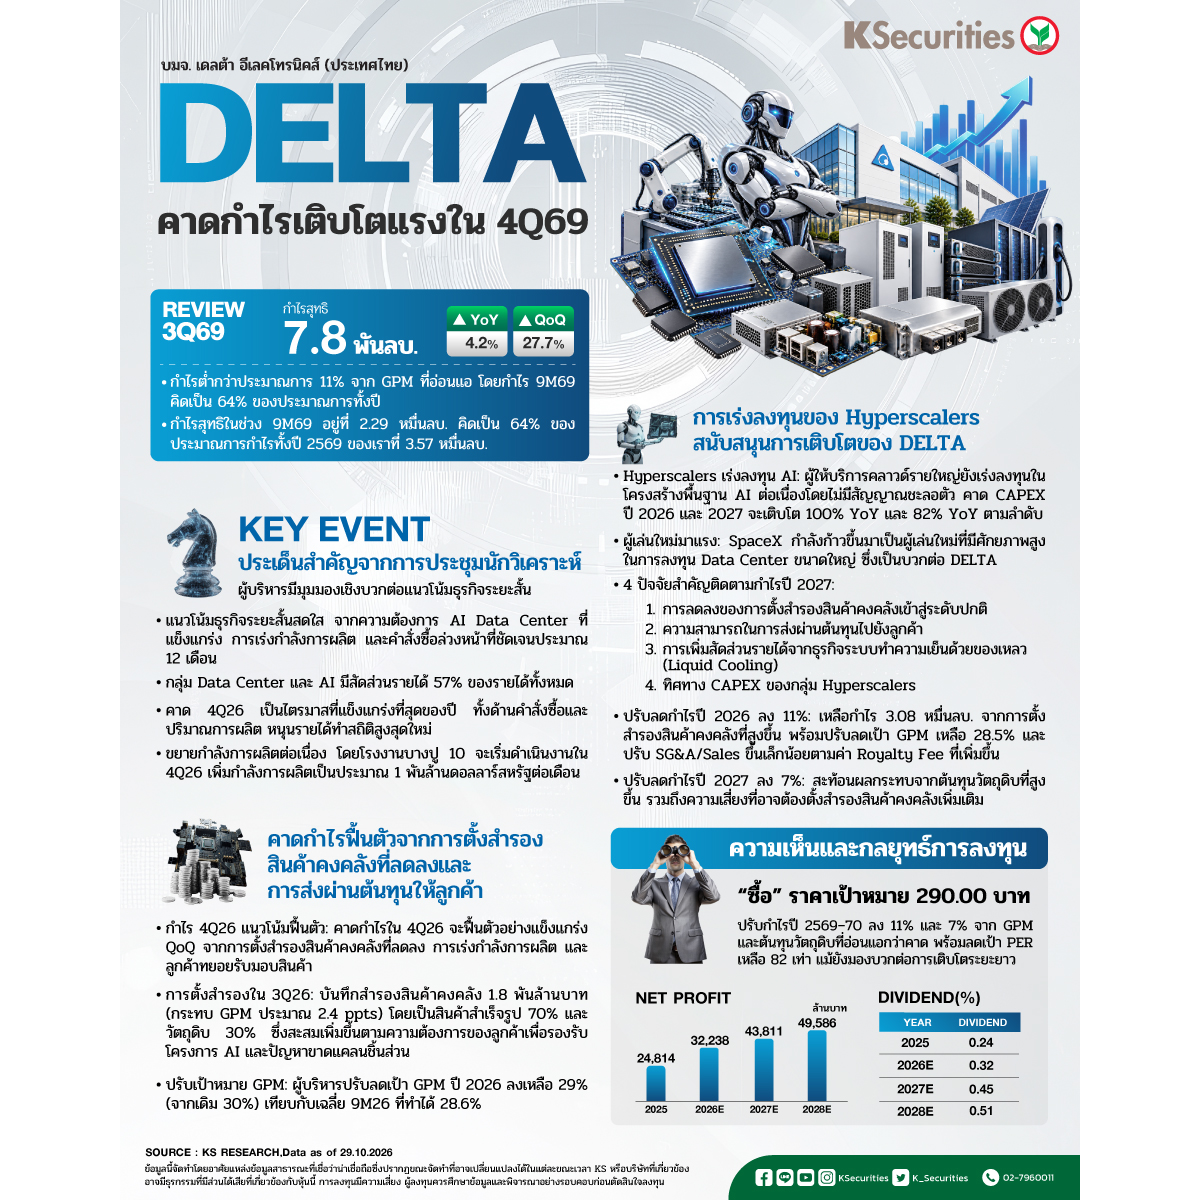
📌 รายงานกำไรสุทธิไตรมาส 3/2569 ที่ 7.8 พันลบ. (+4% YoY, +28% QoQ) ผลประกอบการต่ำกว่าประมาณการของเราที่ 8.7 พันลบ. อยู่ 11% สาเหตุหลักมาจากอัตรากำไรขั้นต้น (GPM) ที่ต่ำกว่าคาด กำไรที่เติบโต YoY มาจากรายได้จากการขายที่เพิ่มขึ้นอย่างมาก โดยเฉพาะกลุ่มอุปกรณ์อิเล็กทรอนิกส์กำลัง ขณะที่การเติบโต QoQ ได้แรงหนุนจากความสามารถในการส่งมอบคำสั่งซื้อที่ดีขึ้น หลังปัญหาการขาดแคลนวัตถุดิบคลี่คลายลง กำไรสุทธิในช่วง 9 เดือนแรกปี 2569 อยู่ที่ 2.29 หมื่นลบ. คิดเป็น 64% ของประมาณการกำไรทั้งปี 2569 ของเราที่ 3.57 หมื่นลบ.
📌 ประเด็นสำคัญจากการประชุมนักวิเคราะห์ เราเข้าร่วมการประชุมนักวิเคราะห์ของ DELTA เมื่อวานนี้ (28 ต.ค.) โดยผู้บริหารมีมุมมองเชิงบวกต่อแนวโน้มธุรกิจระยะสั้น จากความต้องการ AI Data Center ที่แข็งแกร่ง การเร่งกำลังการผลิต และคำสั่งซื้อที่มีความชัดเจนล่วงหน้าประมาณ 12 เดือน ปัจจุบันผลิตภัณฑ์กลุ่ม Data Center และ AI คิดเป็น 57% ของรายได้ทั้งหมด ผู้บริหารคาดว่า 4Q26 จะเป็นไตรมาสที่มีคำสั่งซื้อและปริมาณการผลิตสูงสุดของปี เราจึงคาดว่ารายได้ใน 4Q26 จะทำสถิติสูงสุดใหม่ จากการขยายกำลังการผลิตอย่างต่อเนื่อง รวมถึงการเริ่มดำเนินงานของโรงงานบางปู 10 ใน 4Q26 ซึ่งจะเพิ่มกำลังการผลิตของ DELTA เป็นประมาณ USD1bn ต่อเดือน
📌 คาดกำไรฟื้นตัวจากการตั้งสำรองสินค้าคงคลังที่ลดลงและการส่งผ่านต้นทุนให้ลูกค้า DELTA บันทึกการตั้งสำรองสินค้าคงคลังใน 3Q26 จำนวน Bt1.8bn คิดเป็น GPM ประมาณ 2.4ppts โดยแบ่งเป็นสินค้าสำเร็จรูป 70% และวัตถุดิบ 30% ผู้บริหารระบุว่าการถือครองสินค้าคงคลังที่เพิ่มขึ้นส่วนหนึ่งมาจากความต้องการของลูกค้า เพื่อรองรับปัญหาการขาดแคลนชิ้นส่วนและโครงการ AI หลายโครงการที่อยู่ระหว่างดำเนินการ ผู้บริหารปรับลดเป้าหมาย GPM ปี 2026 เป็น 29% จากเดิม 30% เทียบกับค่าเฉลี่ย 9M26 ที่ 28.6% เราคาดว่ากำไร 4Q26 จะฟื้นตัวอย่างแข็งแกร่ง QoQ จากการตั้งสำรองสินค้าคงคลังที่ลดลง ตามการเร่งกำลังการผลิตและการทยอยรับมอบสินค้าสำเร็จรูปของลูกค้า ซึ่งจะช่วยสนับสนุนการฟื้นตัวของ GPM
📌 การเร่งลงทุนของ Hyperscalers สนับสนุนการเติบโตของ DELTA แนวทางการลงทุนล่าสุดของผู้ให้บริการคลาวด์รายใหญ่ยังสะท้อนการเร่งลงทุนในโครงสร้างพื้นฐาน AI โดยไม่พบสัญญาณการชะลอตัว ทั้งนี้ ข้อมูลประมาณการล่าสุด ณ เดือน ก.ค. บ่งชี้ว่า CAPEX ในปี 2026 และ 2027 จะเติบโต 100% YoY และ 82% YoY ตามลำดับ ขณะที่ SpaceX กำลังก้าวขึ้นมาเป็นผู้เล่นรายใหม่ที่มีศักยภาพในการลงทุน Data Center ขนาดใหญ่ เรามองว่าการกลับสู่ระดับปกติของการตั้งสำรองสินค้าคงคลัง ความสามารถในการส่งผ่านต้นทุนให้ลูกค้า การเพิ่มสัดส่วนรายได้จากธุรกิจ Liquid Cooling และทิศทาง CAPEX ของ Hyperscalers จะเป็นปัจจัยสำคัญที่ต้องติดตามเพื่อประเมินแนวโน้มการเติบโตของกำไรในปี 2027
📌 ปรับลดประมาณการกำไรปี 2026/27 ลง 11%/7% เราปรับลดประมาณการกำไรปี 2026 เป็น Bt30.8bn สะท้อนการตั้งสำรองสินค้าคงคลังที่สูงขึ้น เราปรับลดสมมติฐาน GPM เหลือ 28.5% พร้อมปรับเพิ่มสมมติฐานสัดส่วนค่าใช้จ่าย SG&A ต่อรายได้เล็กน้อย เพื่อสะท้อนค่า Royalty Fee ที่สูงขึ้น สำหรับปี 2027 เราปรับลดประมาณการกำไรลง 7% สะท้อนผลกระทบจากต้นทุนวัตถุดิบที่สูงขึ้นและความเสี่ยงจากการตั้งสำรองสินค้าคงคลังเพิ่มเติม
มุมมอง KS
🎯 แนะนำ “ซื้อ” TP ที่ 290.00 บาท
จากแนวโน้มกำไรที่คาดว่าจะฟื้นตัวใน 4Q26 และมุมมองเชิงบวกต่อโอกาสการเติบโตระยะยาวของ DELTA เราเลื่อนปีฐานในการประเมินมูลค่าจากกลางปี 2027 เป็นสิ้นปี 2027 แต่ปรับลด PER เป้าหมายเป็น 82x (+1SD) จากเดิม 92x (+1.5SD) ส่งผลให้ราคาเป้าหมายลดลงเป็น Bt290 จากเดิม Bt300
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #DELTA
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน