 ภาษาไทย
 English
KS : OSP การลดต้นทุนยังคงเป็นปัจจัยขับเคลื่อนหลัก
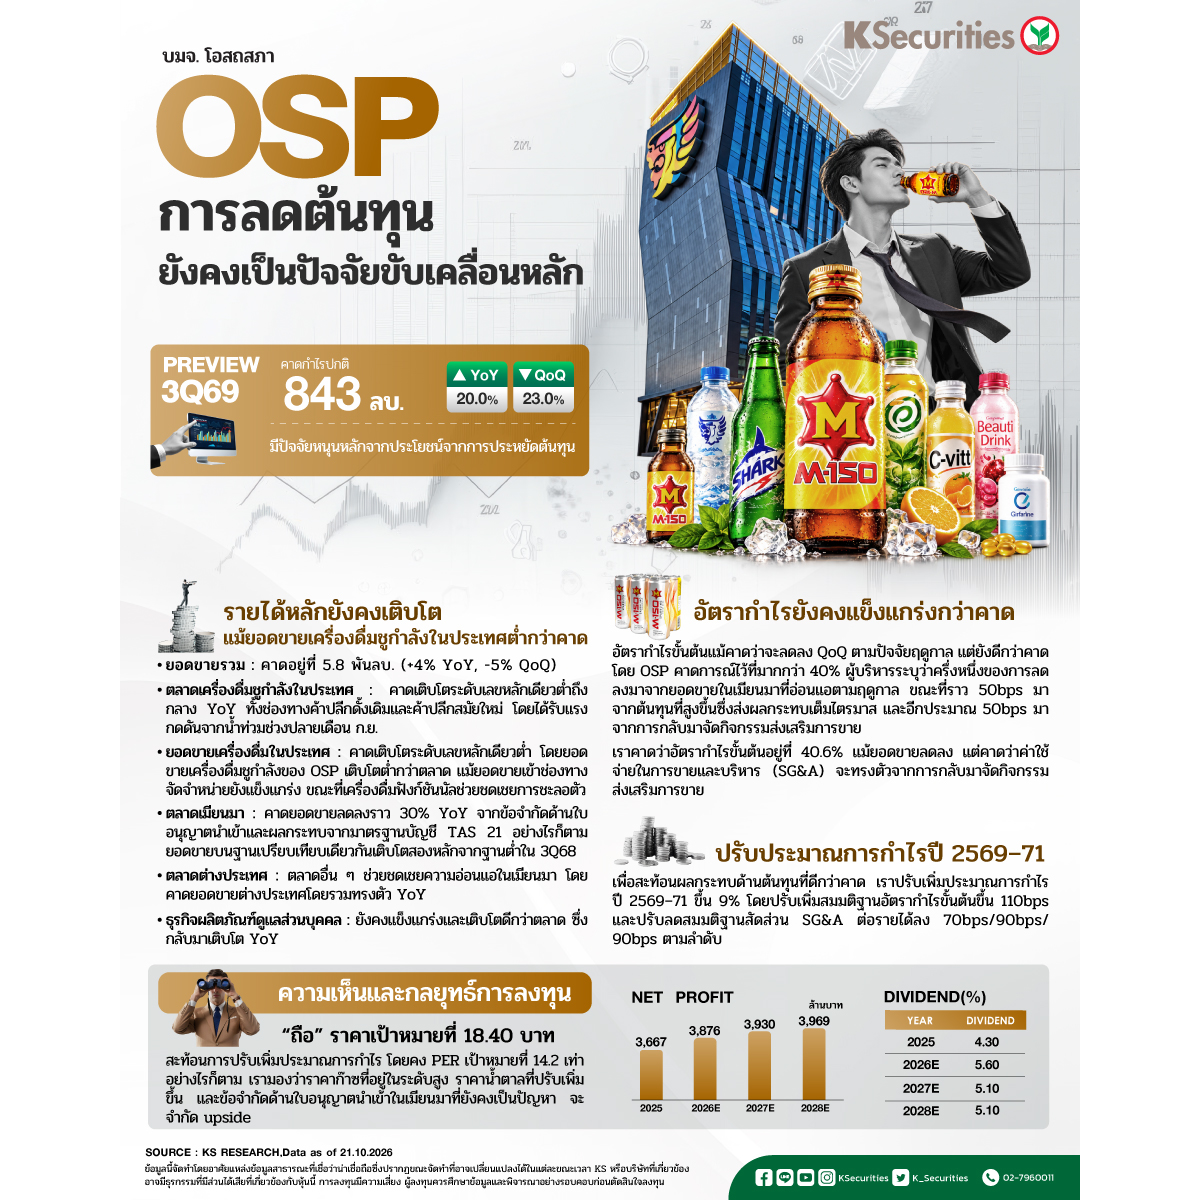
📍คาดกำไรปกติไตรมาส 3/2569 เติบโต YoY แต่ลดลง QoQ
✅เราเข้าร่วมการประชุมอัปเดตธุรกิจไตรมาส 3/2569 ของ OSP เมื่อวันที่ 20 ต.ค. และมีมุมมองเป็นกลางถึงบวกเล็กน้อยต่อแนวโน้มระยะสั้น เนื่องจากผลกระทบด้านต้นทุนจากความขัดแย้งและปัจจัยฤดูกาลต่ำกว่าคาด เราคาดว่ากำไรสุทธิไตรมาส 3/2569 อยู่ที่ 913 ลบ. (+30% YoY, -17% QoQ) หากไม่รวมกำไรพิเศษครั้งเดียวจากการขายอุปกรณ์ที่เกี่ยวข้องกับการรวมโรงงานเมื่อปลายปี 2568 เราคาดว่ากำไรปกติจะอยู่ที่ 843 ลบ. (+20% YoY, -23% QoQ) หากกำไรปกติเป็นไปตามคาด กำไรช่วง 9 เดือนแรกของปี 2569 จะคิดเป็น 80% ของประมาณการกำไรทั้งปี 2569 ของเรา
📍รายได้หลักยังคงเติบโต แม้ยอดขายเครื่องดื่มชูกำลังในประเทศต่ำกว่าคาด
✅เราคาดการณ์ยอดขายไตรมาส 3/2569 ที่ 5.8 พันลบ. (+4% YoY, -5% QoQ) ตลาดเครื่องดื่มชูกำลังในประเทศเติบโต YoY ในระดับหลักเดียวต่ำถึงกลาง ทั้งในช่องทางค้าปลีกดั้งเดิมและค้าปลีกสมัยใหม่ แม้เหตุการณ์น้ำท่วมในช่วงปลายเดือนก.ย. จะกดดันการเติบโตของยอดขาย เราคาดว่ายอดขายเครื่องดื่มชูกำลังของ OSP จะเติบโตต่ำกว่าตลาด แม้ผู้บริหารระบุว่ายอดขายเข้าช่องทางจัดจำหน่ายยังคงแข็งแกร่ง กลุ่มเครื่องดื่มฟังก์ชันนัลช่วยชดเชยการชะลอตัว ส่งผลให้ยอดขายเครื่องดื่มในประเทศเติบโตในระดับเลขหลักเดียวต่ำ เราคาดการณ์ยอดขายในเมียนมาจะลดลงราว 30% YoY จากข้อจำกัดด้านใบอนุญาตนำเข้า (แม้สถานการณ์เริ่มปรับตัวดีขึ้น) และผลกระทบจากการรายงานตามมาตรฐานบัญชี TAS 21 อย่างไรก็ตาม ยอดขายเมื่อเปรียบเทียบบนฐานเดียวกัน เติบโตในระดับสองหลักจากฐานที่ต่ำมากในไตรมาส 3/2568 ขณะที่ตลาดต่างประเทศอื่น ๆ ช่วยชดเชยความอ่อนแอดังกล่าว OSP คาดยอดขายต่างประเทศโดยรวมจะทรงตัว YoY ส่วนธุรกิจผลิตภัณฑ์ดูแลส่วนบุคคลยังคงแข็งแกร่ง โดยเติบโตดีกว่าตลาดที่พลิกกลับมาเติบโต YoY
📍อัตรากำไรยังคงแข็งแกร่งกว่าคาด
✅อัตรากำไรขั้นต้นแม้คาดว่าจะลดลง QoQ ตามปัจจัยฤดูกาล แต่ยังดีกว่าคาด โดย OSP คาดการณ์ไว้ที่มากกว่า 40% (ลดลงราว 200bps QoQ) ผู้บริหารระบุว่าครึ่งหนึ่งของการลดลงมาจากยอดขายในเมียนมาที่อ่อนแอตามฤดูกาล ขณะที่ราว 50bps มาจากต้นทุนที่สูงขึ้นซึ่งส่งผลกระทบเต็มไตรมาส (เทียบกับเพียงครึ่งไตรมาสในไตรมาส 2/2569) และอีกประมาณ 50bps มาจากการกลับมาจัดกิจกรรมส่งเสริมการขาย เราคาดว่าอัตรากำไรขั้นต้นอยู่ที่ 40.6% (+210bps YoY, -220bps QoQ) แม้ยอดขายลดลง แต่คาดว่าค่าใช้จ่ายในการขายและบริหาร (SG&A) จะทรงตัวจากการกลับมาจัดกิจกรรมส่งเสริมการขาย สัดส่วน SG&A ต่อรายได้ทั้งปีคาดว่าจะใกล้เคียงกับไตรมาส 3/2569 ที่ราว 23–24% ซึ่งดีกว่าที่เราคาดไว้ เราคาดการณ์สัดส่วน SG&A ต่อรายได้ที่ 23.5% (-90bps YoY, +100bps QoQ)
📍คงคำแนะนำ “ถือ”
✅เราคงคำแนะนำ “ถือ” และปรับเพิ่มราคาเป้าหมายกลางปี 2570 เป็น 18.40 บาท เพื่อสะท้อนการปรับเพิ่มประมาณการกำไร โดยคง PER เป้าหมายที่ 14.2 เท่า อย่างไรก็ตาม เรามองว่าราคาก๊าซที่อยู่ในระดับสูง ราคาน้ำตาลที่ปรับเพิ่มขึ้น และข้อจำกัดด้านใบอนุญาตนำเข้าในเมียนมาที่ยังคงเป็นปัญหา จะจำกัด upside ปัจจุบัน OSP ซื้อขายที่ PER ปี 2570 ระดับ 13 เท่า เทียบกับอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ของกำไรปกติต่อหุ้น (core EPS) ที่เราคาดไว้เพียง 4% ในช่วงปี 2569–71
เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
ดูข้อมูลหุ้นเพิ่มเติมผ่านแอป KS TRADE+ โหลดเลย >> https://ksecurities.co/KSTradePlus
Follow us :
LINE : https://ksecurities.co/KS-LineOA
Facebook: https://ksecurities.co/KS-Facebook
Instagram: https://ksecurities.co/KS-Instagram
Twitter: https://ksecurities.co/KS-Twitter
YouTube: https://ksecurities.co/KS-Youtube
Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #OSP
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน