 ภาษาไทย
 English
KS : BCP คาดกำไร 3Q69 จะออกมาแข็งแกร่ง
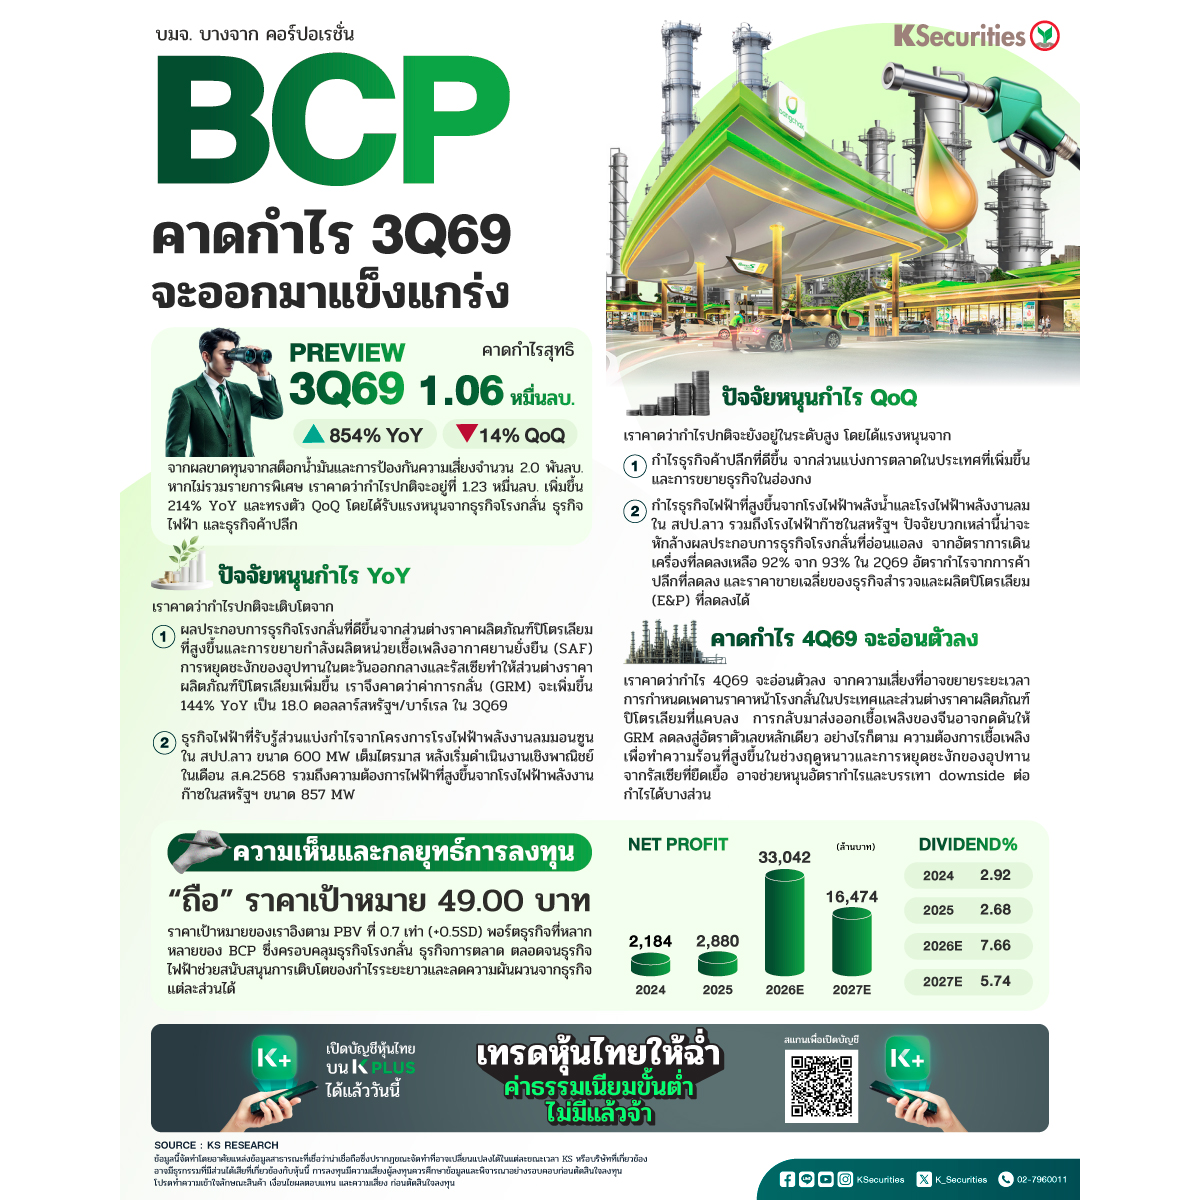
📍คาดกำไรไตรมาส 3/2569 จะแข็งแกร่ง
เราคาดว่ากำไรสุทธิจะอยู่ที่ 1.06 หมื่นลบ. เพิ่มขึ้น 854% YoY แต่ลดลง 14% QoQ จากผลขาดทุนจากสต็อกน้ำมันและการป้องกันความเสี่ยงจำนวน 2.0 พันลบ. หากไม่รวมรายการพิเศษ เราคาดว่ากำไรปกติจะอยู่ที่ 1.23 หมื่นลบ. เพิ่มขึ้น 214% YoY และทรงตัว QoQ โดยได้รับแรงหนุนจากธุรกิจโรงกลั่น ธุรกิจไฟฟ้า และธุรกิจค้าปลีก
📍 ปัจจัยหนุนกำไร YoY
เราคาดว่ากำไรปกติจะเติบโตจาก 1) ผลประกอบการธุรกิจโรงกลั่นที่ดีขึ้น จากส่วนต่างราคาผลิตภัณฑ์ปิโตรเลียมที่พุ่งสูงขึ้นและการขยายกำลังผลิตหน่วยเชื้อเพลิงอากาศยานยั่งยืน (SAF) การหยุดชะงักของอุปทานในตะวันออกกลางและรัสเซียทำให้ส่วนต่างราคาผลิตภัณฑ์ปิโตรเลียมเพิ่มขึ้น เราจึงคาดว่าค่าการกลั่น (GRM) จะเพิ่มขึ้น 144% YoY เป็น 18.0 ดอลลาร์สหรัฐฯ/บาร์เรล ในไตรมาส 3/2569 และ 2) ธุรกิจไฟฟ้าที่รับรู้ส่วนแบ่งกำไรจากโครงการโรงไฟฟ้าพลังงานลมมอนซูนใน สปป.ลาว ขนาด 600 MW เต็มไตรมาส หลังเริ่มดำเนินงานเชิงพาณิชย์ในเดือน ส.ค.2568 รวมถึงความต้องการไฟฟ้าที่สูงขึ้นจากโรงไฟฟ้าพลังงานก๊าซในสหรัฐฯ ขนาด 857 MW
📍 ปัจจัยหนุนกำไร QoQ
เราคาดว่ากำไรปกติจะยังอยู่ในระดับสูง โดยได้แรงหนุนจาก 1) กำไรธุรกิจค้าปลีกที่ดีขึ้น จากส่วนแบ่งการตลาดในประเทศที่เพิ่มขึ้นและการขยายธุรกิจในฮ่องกง และ 2) กำไรธุรกิจไฟฟ้าที่สูงขึ้นจากโรงไฟฟ้าพลังน้ำและโรงไฟฟ้าพลังงานลมใน สปป.ลาว รวมถึงโรงไฟฟ้าก๊าซในสหรัฐฯ ปัจจัยบวกเหล่านี้น่าจะหักล้างผลประกอบการธุรกิจโรงกลั่นที่อ่อนแอลง จากอัตราการเดินเครื่องที่ลดลงเหลือ 92% จาก 93% ในไตรมาส 2/2569 อัตรากำไรจากการค้าปลีกที่ลดลง และราคาขายเฉลี่ยของธุรกิจสำรวจและผลิตปิโตรเลียม (E&P) ที่ลดลงได้
📍 คาดกำไรไตรมาส 4/2569 จะอ่อนตัวลง
เราคาดว่ากำไรไตรมาส 4/2569 จะอ่อนตัวลง จากความเสี่ยงที่อาจขยายระยะเวลาการกำหนดเพดานราคาหน้าโรงกลั่นในประเทศ และส่วนต่างราคาผลิตภัณฑ์ปิโตรเลียมที่แคบลง การกลับมาส่งออกเชื้อเพลิงของจีนอาจกดดันให้ GRM ลดลงสู่อัตราตัวเลขหลักเดียว อย่างไรก็ตาม ความต้องการเชื้อเพลิงเพื่อทำความร้อนที่สูงขึ้นในช่วงฤดูหนาวและการหยุดชะงักของอุปทานจากรัสเซียที่ยืดเยื้อ อาจช่วยหนุนอัตรากำไรและบรรเทา downside ต่อกำไรได้บางส่วน
📍 คงคำแนะนำ “ถือ” และราคาเป้าหมายเดิมที่ 49 บาท ราคาเป้าหมายของเราอิงตาม PBV ที่ 0.7 เท่า (+0.5SD) พอร์ตธุรกิจที่หลากหลายของ BCP ซึ่งครอบคลุมธุรกิจ E&P ปิโตรเลียม การค้า SAF ธุรกิจการตลาด ตลอดจนธุรกิจไฟฟ้าและโครงสร้างพื้นฐาน น่าจะช่วยสนับสนุนการเติบโตของกำไรระยะยาวและลดความผันผวนจากธุรกิจแต่ละส่วนได้
เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
ดูข้อมูลหุ้นเพิ่มเติมผ่านแอป KS TRADE+ โหลดเลย >> https://ksecurities.co/KSTradePlus
Follow us :
LINE : https://ksecurities.co/KS-LineOA
Facebook: https://ksecurities.co/KS-Facebook
Instagram: https://ksecurities.co/KS-Instagram
Twitter: https://ksecurities.co/KS-Twitter
YouTube: https://ksecurities.co/KS-Youtube
Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #BCP
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน